

外媒评论称,比特币财库公司吸引资金的原因,在于它们试图用融资能力放大对 BTC 的敞口。这套模式在牛市更容易成立,但市场转弱后,融资、债务和估值压力也会更快传导到股价。
179 家上市公司持有比特币
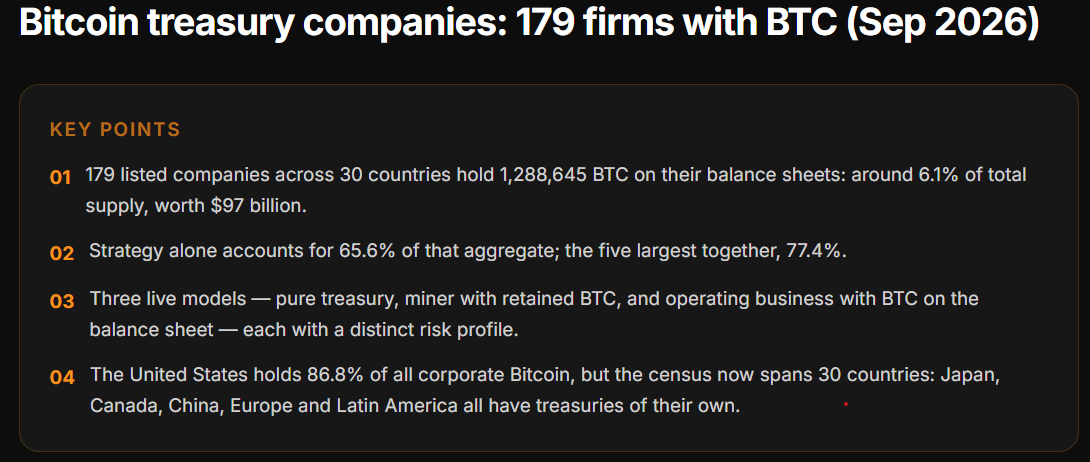
截至 2026 年 9 月,已有 179 家上市公司把比特币纳入资产负债表。文章援引 StoneX 分析师 Mark Palmer 的说法称,这类公司本质上是在利用资本市场工具,争取取得高于直接持有 BTC 的回报。
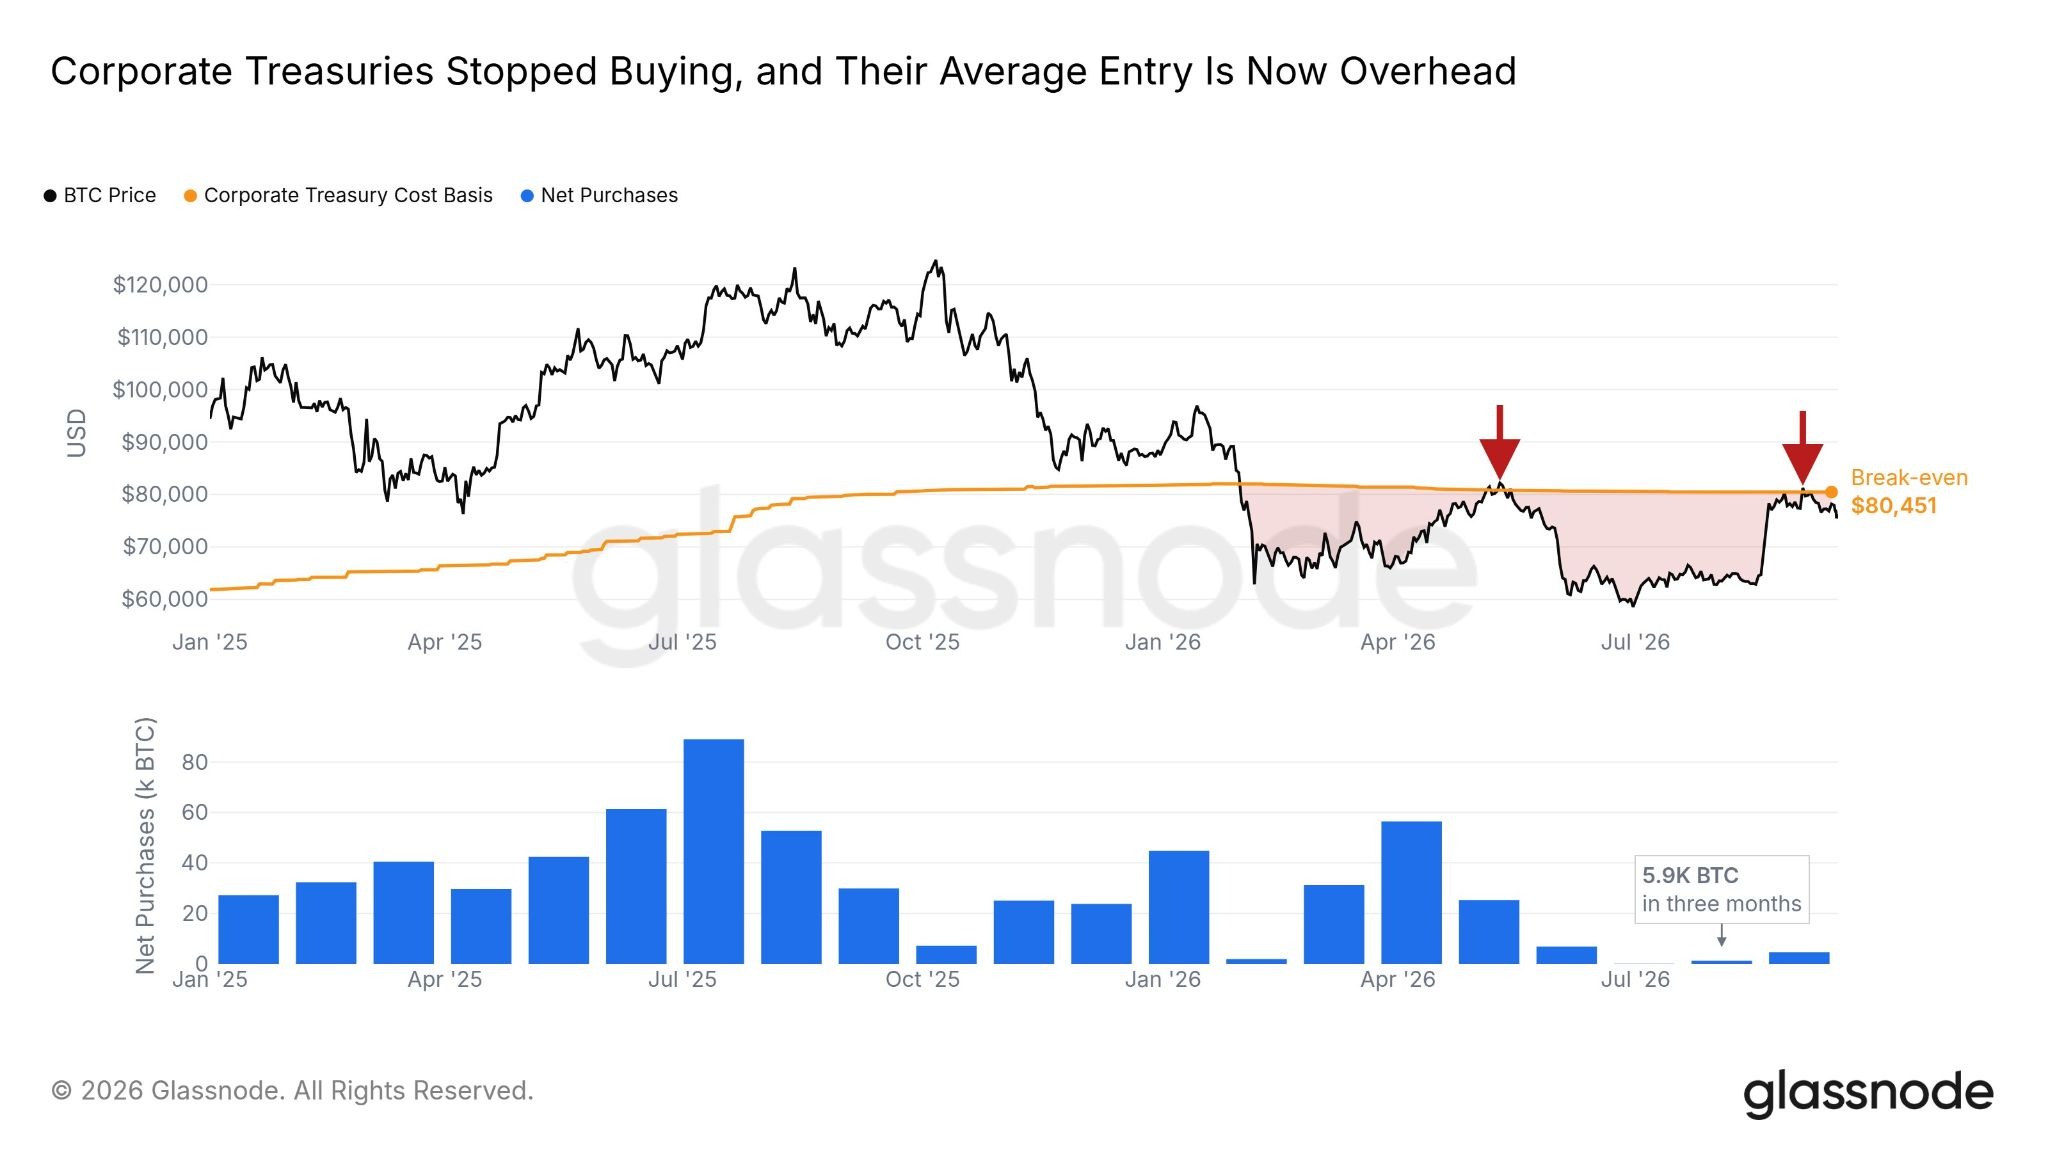
但这种结构高度依赖外部资金持续配合。比特币上涨时,公司更容易发债、增发和继续买入;一旦估值溢价消失,融资难度上升,原本放大收益的结构也会转而放大亏损。文章提到,自 2025 年 7 月以来,前 50 大比特币财库公司的市值合计缩水 830 亿美元。
头部公司更容易获得溢价
文章认为,先发公司拥有更强优势。以 Strategy 为例,其执行董事长 Michael Saylor 已成为这类交易叙事的一部分。即便比特币价格波动,他仍能持续吸引市场关注。以太坊财库公司 Bitmine 也被拿来作对比,原因是其同样拥有知名度较高的代表人物。
评论文章称,这类公司不仅是在买入加密资产,也在出售一套资本市场故事。管理层号召力、持续融资能力和市场关注度,都会影响股价表现。但这种模式并不容易复制,部分后来者只是买入比特币并等待股价跟涨,却没有为市场反转准备清晰方案。
ETF 是更直接的 BTC 敞口
文章同时提到,如果投资者只是想获得比特币敞口,还有更直接的方式,包括在交易所直接买入 BTC,或通过现货比特币 ETF 持有相关资产。相比财库公司,现货 ETF 不需要额外承担公司治理、融资结构和管理层执行风险。
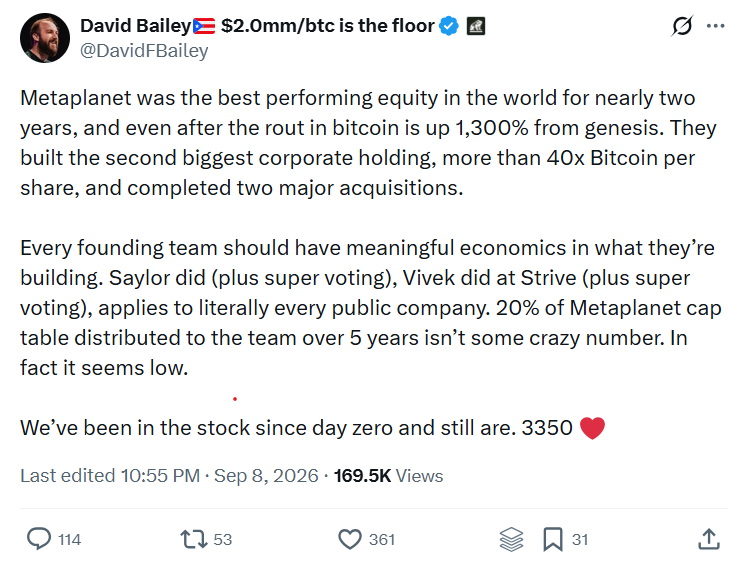
支持者强调,Strategy、Metaplanet 和 Strive 都曾跑赢比特币。但文章指出,过往回报并不能消除后续风险。债务到期、收益支付义务,以及融资渠道差异,仍可能在下行阶段暴露问题。文中提到,Nakamoto Inc 股价曾较 2025 年高点下跌 99%,英国公司 Satsuma Technology 也出现过类似跌幅。