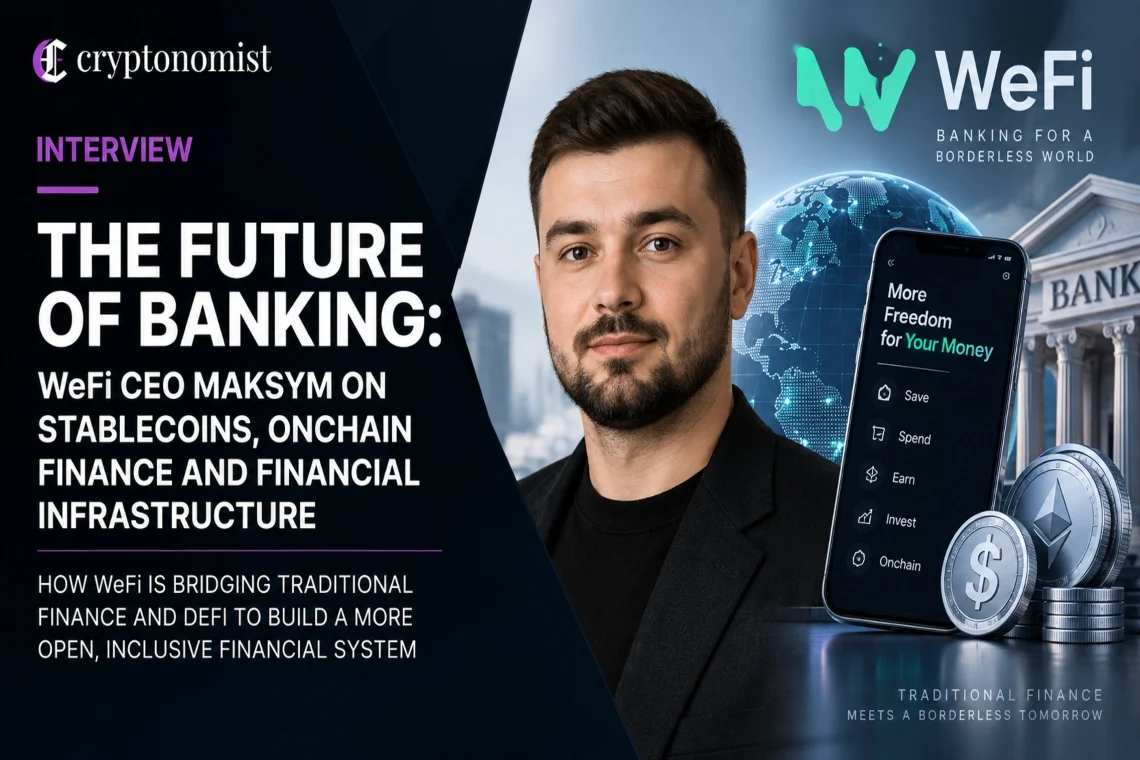


外媒采访 WeFi 首席执行官 Maksym 时称,未来银行未必还以传统机构形态出现,用户更关心的是资金能否稳定存取、转移和使用。按他的说法,下一代金融竞争重点不在前端界面,而在底层结算、流动性连接和跨平台协同能力。
银行角色或从机构转向功能
文章认为,未来金融服务会进一步分层。面向用户的一方,未必同时负责资产发行、法币出入金、托管和结算。银行、稳定币发行方、托管机构、支付平台和基础设施提供商,可能分别承担不同环节。
在这种结构下,胜出的公司不一定是传统银行,而是能把多个环节整合成简单产品的机构。用户未必在意服务来自银行、金融科技公司还是链上平台,更在意支付是否顺畅、资金是否可用。
链上基础设施瞄准资金流转环节
Maksym 认为,传统银行最先发生明显变化的部分,可能是机构之间和用户之间的资金流转方式。过去的金融体系依赖分散系统、中介机构和固定营业时段,这些设计更适合旧有环境。
他表示,链上基础设施带来的变化不只是转账更快,还包括让原本彼此割裂的系统更直接地连接起来。若结算、核验和对账能在更统一的环境中完成,金融流程中的操作摩擦有望下降。
稳定币、代币化存款和 RWA 将并存
对于数字货币体系的构成,文章没有把稳定币视为唯一答案。Maksym 认为,代币化存款仍适用于需要银行货币和账户体系的场景;稳定币更适合作为跨平台、跨市场的可携带结算资产;代币化现实世界资产则可把所有权和抵押品带入可编程系统。
他给出的判断是,未来金融体系更可能是多种数字货币并行,而不是单一模式替代全部旧系统。关键不在于哪一种工具独占市场,而在于不同层之间能否互通,让价值转移、结算和使用更高效。
“传统金融”和“加密金融”界限或弱化
随着 Visa 等大型支付网络推进链上支付,文章认为“传统金融”和“加密金融”的区分会逐步弱化。对普通用户而言,支付是否通过区块链完成,最终可能只是技术细节,而不是产品标签。
Maksym 还提到,区块链在金融领域下一个更值得关注的问题,不只是降本提速,而是解决不同系统之间难以协同的问题。若收款、对账、流动性管理和结算能在同一套基础设施中衔接,链上金融的实际应用范围可能进一步扩大。