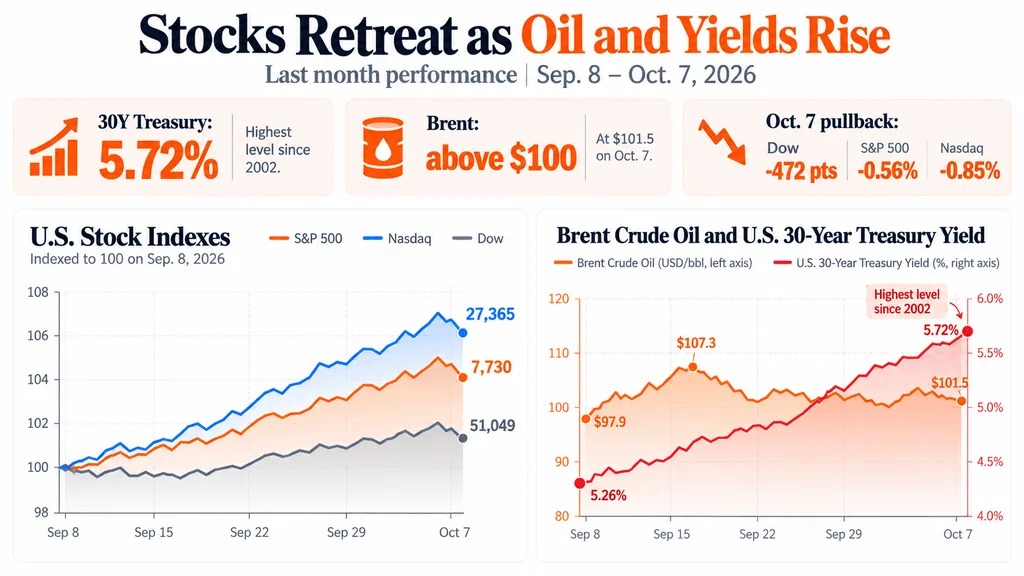
道琼斯工业平均指数早盘下跌约472点,跌幅约0.9%;标普500指数下跌约0.6%;纳斯达克综合指数下跌约0.9%。
主要压力来自债券和能源市场。布伦特原油重回每桶100美元上方,30年期美债收益率升至5.72%,创2002年以来最高水平。投资者当天还在等待美联储9月会议纪要公布。
这一走势与前一天形成鲜明对比。就在周二,标普500和纳指刚刚创下新高。
原油和美债收益率逆转了周二的支撑因素
周二的反弹受益于油价下跌和债券收益率略有回落。
而周三的市场环境则完全相反。
布伦特原油一度反弹至102美元上方,10年期美债收益率升向5.35%,美元指数上涨约0.6%。更高的收益率会提高对未来企业盈利的折现率,并让债券相较股票更具竞争力,尤其对估值较高的成长股影响更大。
在美债收益率持续高于5%的背景下,这种动态的重要性也在上升。
芯片股领跌
科技板块是市场中表现最弱的部分之一。
美光科技下跌约2.3%,英伟达下跌约0.7%,费城半导体指数下跌约2.3%。标普500指数11个板块中有8个下跌,能源和医疗保健板块则小幅上涨。
市场走弱也暴露出近期创纪录行情背后的广度并不强。
周三约有73%的标普500成分股下跌,创52周新低的股票数量远多于创52周新高的股票数量。
这延续了Coinpaper此前指出的一种模式:当时标普500中超过70%的股票仍至少比各自高点低10%。
美联储纪要和财报将成为下一轮考验
美联储会议纪要可能显示,政策制定者在9月一致同意加息25个基点之后,内部分歧有多大。
目前市场普遍预计美联储将在10月维持利率不变,但12月再次加息的可能性仍然存在。
随后市场注意力将迅速转向财报季。
分析师预计,标普500成分股第三季度盈利同比增长约30.6%,其中科技和能源板块将是主要贡献者。
盈利增长也在一定程度上解释了为何尽管债券收益率升至数十年高位,人工智能占比较高的科技股仍表现出韧性。
Ethan Mercer
Ethan Mercer是一名财经记者,报道加密货币、股票和全球经济。他学习经济学和金融学,后来转向市场报道,尤其关注比特币、股票、货币政策和投资者情绪。他的作品主要解释每日市场波动以及背后的更广泛趋势。