美股科技股在崩,但市场表面上看起来还算平静。
纳斯达克100指数较高点已下跌约9%,英特尔单日重挫29%,跌幅创历史纪录,费城半导体指数(SOXX)连续四周下跌。然而截至上周五收盘,衡量市场恐慌程度的VIX指数仍未收于20以上。
这个反差,正是BTIG首席技术策略师Jonathan Krinsky在其最新周报《我们已不在堪萨斯》(We're Not in Kansas Anymore)中重点剖析的核心矛盾。
剧烈的板块轮动仍是市场的主旋律。周四和周五,有五个板块涨幅超过2%,同时有两个板块跌幅超过5%。这意味着,尽管科技股一片狼藉,VIX至今仍未收于20以上。
换句话说,当科技股在下跌,资金并没有逃离市场,而是快速转移到消费必需品、医疗、公用事业等防御性板块。指数层面的波动被这种轮动“对冲”掉了,VIX因此保持低位。
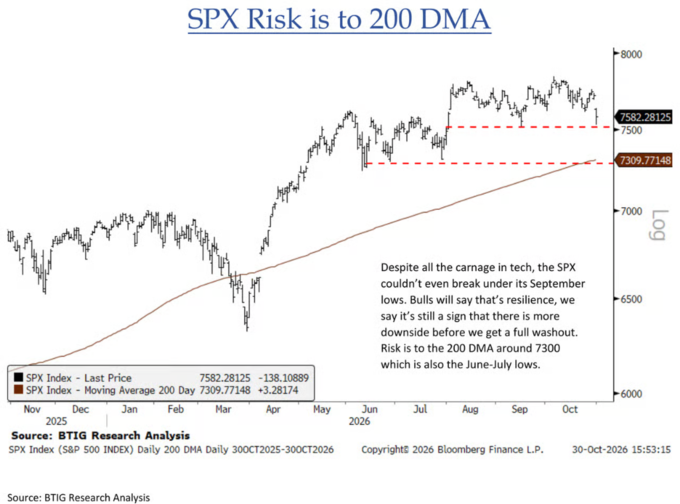
上周五就是一个典型案例:纳斯达克100开盘即跌2.8%,收盘跌约3.5%,标普500单日下跌138点至7582点——但标普500甚至没有跌破9月低点。Krinsky对此并不乐观:
“多头会说这是韧性,我们认为这恰恰说明,在真正的底部出现之前,还有更多下行空间。风险在于200日均线附近的7300点,那里也是6月至7月的低点。”
7300点较上周五收盘价还有约3.6%的距离。
Krinsky警告,真正的底部信号——情绪极端悲观、全面恐慌性抛售日、信用市场企稳——一个都未出现,系统性清洗或在中选后到来。
半导体:这不像一个底部
芯片股是这轮下跌的震中。
SOXX从周三早盘的约517美元跌至上周五收盘的471.51美元,仅周五一天就跌去42美元,目前已跌破200日均线。
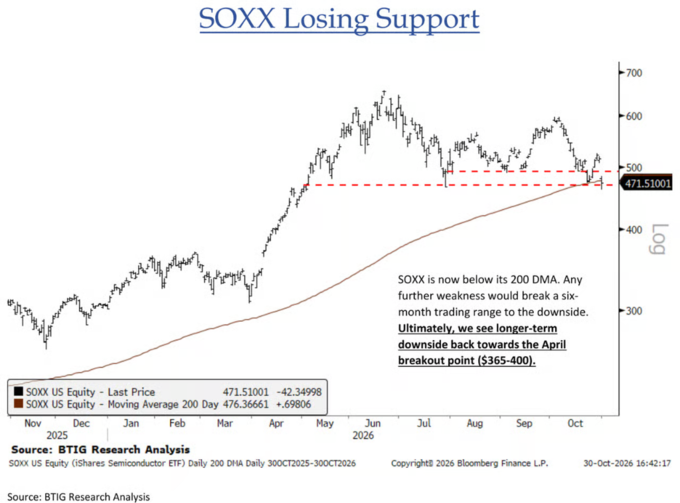
Krinsky判断:
“SOXX现在已跌破200日均线。若进一步走弱,将向下突破一个长达六个月的震荡区间。从长期来看,我们预计其最终会回落至4月突破点附近,即365至400美元区间。”
这意味着相较于当前价格,还有15%至23%的下行空间。
等权重半导体ETF(XSD)的走势更差——这是今年第二次跌破200日均线,并正在逼近对7月低点的第三次测试。Krinsky直接表态:“这不像一个底部该有的样子。”
摩根士丹利的AI受益股篮子(MSXXAIB)同样告急,目前报557,已从多月顶部区域向下突破,而其200日均线在598附近。
高贝塔/低波动比率(SPHB/SPLV)——市场风险偏好的纯粹衡量指标——也已跌破自今年春季以来维持的上升趋势。
纳指“月线看跌外包形态”:历史说了什么
10月的月线图发出了一个值得关注的技术信号:纳斯达克100在10月创出历史新高后,最终收盘却低于9月的最低点——这在技术分析中被称为“月线看跌外包形态”。这是自2021年9月以来,首次在历史高点附近出现这一形态。而2021年9月,恰好是2022年熊市开始前的几周。
Krinsky回溯至1985年,找到了7个类似案例,结论是喜忧参半:
“对多头来说,好消息是:此前7次出现这一形态后,六个月后市场均录得正收益。坏消息是:这7次中,每一次在随后六个月内都经历了至少8.5%的最大回撤,其中两次(1990年、2020年)回撤幅度超过20%。”
BTIG的数据显示:六个月后纳指平均上涨14.6%(中位数11.7%),但过程中平均最大回撤为14.9%(中位数13.1%),最大单次回撤发生在1990年,达27.2%。
用Krinsky的话来说,历史告诉我们:你最终可能会赚到钱,只是在那之前,你得先挨一拳。
真正的底部还没到:三个信号都没出现
为什么Krinsky认为市场尚未触底?因为通常在底部出现之前必须看到的三个信号,一个都还没有出现。
第一,情绪还不够悲观。
纳斯达克日度情绪指数收于44,为7月以来最低。听起来很低?但要知道,7月这个指数曾跌至30,今年3月更跌至12。
第二,近一年没有出现过“全面恐慌日”。
Krinsky指出了一个罕见现象:
“尽管科技和AI领域一片狼藉,但持续的板块轮动意味着,市场近一年来从未出现过纽交所下跌成交量占比超过80%的交易日……我们认为,至少需要看到一次,甚至几次这样的情况,才会考虑积极做多。”
第三,信用市场已开始发出警报。
投资级科技债券利差正逼近2022年的最高水平。高收益债(垃圾债)平均利差已升至340个基点,为年内最高,也是2025年春季以来最宽。
Krinsky说得很直接:
“有一段时间,信用市场的走弱‘只是CCC级’债券的问题,也就是垃圾里的垃圾。但现在,平均高收益债利差已经是年内最高……问题总是从最低质量的资产开始,然后逐步向上蔓延。”
防御板块:安全的地方也不安全了
资金轮动的目的地,现在也开始令人担忧。
消费必需品板块10月涨幅超过11%,创下2000年10月互联网泡沫顶峰以来最佳单月表现。美国银行衍生品团队此前也发出警告,称消费必需品和医疗板块已被推至泡沫风险区域,上一次出现类似情况正是在互联网泡沫顶峰。
医疗板块(XLV)的处境尤为尴尬——XLV目前较200日均线高出16.5%,几乎追平历史最大偏离幅度。Krinsky指出了一个两难困境:
“是的,它可以像2013年那样继续上涨,但我们认为,无论是相关性归一的抛售发生,还是AI板块反弹带动轮动逆转,医疗板块都可能成为被抛售的对象。”
公用事业板块在经历11%的反弹后,已触及关键阻力位。Krinsky的判断是:“风险收益比已经完全改变了。”
黄金同样不再是避风港。金价已跌破夏季低点,Krinsky认为这构成了“一个有意义的顶部形态”,目标价下看3500美元/盎司,较上周五的3899美元还有约10%的下行空间。白银报49美元,“走势更弱”,下行风险指向40美元/盎司。
选举之后:短暂反弹,还是真正清洗?
Krinsky在这份报告里也提到了政治因素。
Polymarket数据显示,民主党赢得堪萨斯州参议院席位的概率已升至54%,而就在8月底,这一概率还仅为约20%。堪萨斯州上一次在参议院选举中“变蓝”是1932年。
Krinsky明确表示他对政治结果没有判断,也承认民调和博彩市场经常出错,但他提出了一个值得关注的市场问题:
“理论上,‘民主党横扫’将对数据中心建设构成阻力。问题在于,这一预期目前已有多少被市场定价?”
对于AI板块,Krinsky的逻辑是:在选举日之前,AI股跌得越多,利空就被消化得越充分。他的操作建议是:
“半导体/AI在周二晚间之前跌得越深,我们就越可能在AI板块了结战术性空头仓位。需要说明的是,我们仍然认为半导体存在显著下行空间,但在SOXX连跌四周之后,逆势反弹随时可能出现。”
翻译成大白话:卖谣言,买事实,然后再卖一次。
选举后,芯片股出现短暂反弹是完全可能的,甚至在抛售延续至投票日的情况下,反弹概率还会更高。但那只是一次反弹,而不是底部。
Krinsky的基准预期是:选举前后AI板块出现战术性反弹,随后迎来他自9月以来一直等待的“相关性归一”式抛售——届时VIX大概率将突破20,标普500将测试7300点附近的200日均线支撑。