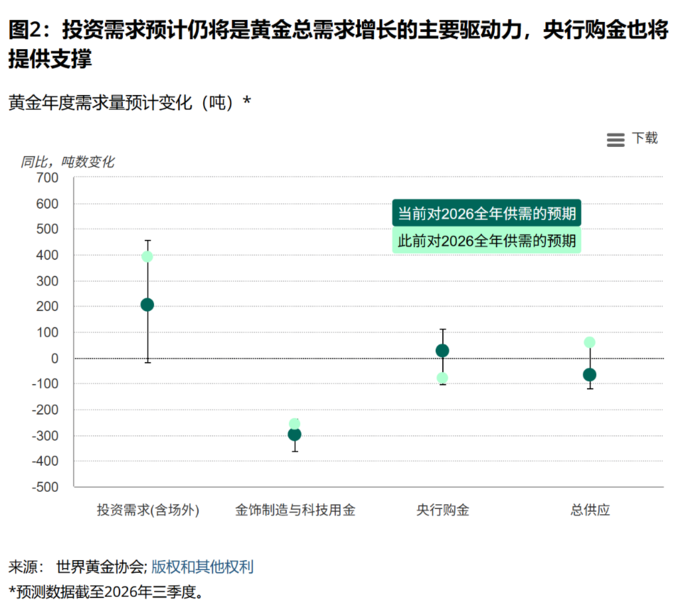
受金价自历史高点大幅回落影响,全球实物黄金市场呈现明显分化:机构需求持续强劲,散户买盘则显著降温。世界黄金协会(WGC)周二将2026年全年黄金投资需求增长预测由400吨下调至200吨,原因是金条和金币需求明显放缓,尽管实物黄金ETF的表现超出此前预期。
根据WGC最新发布的2026年三季度《全球黄金需求趋势》报告,三季度全球黄金总需求(含场外交易)同比下降1%,至1369吨,与2025年创纪录水平基本持平。
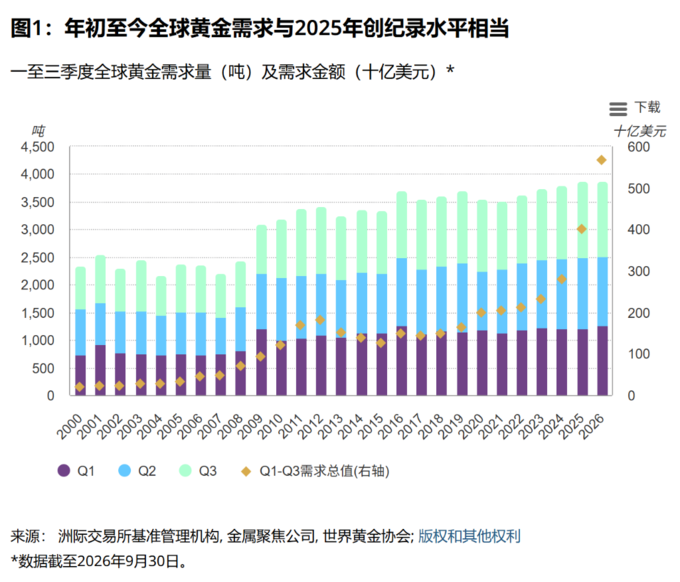
与此同时,全球央行三季度购金量骤升至321吨,同比增长42%,为2024年四季度以来最高单季购金量,促使WGC同步上调全年央行购金预期至至少与2025年持平。
金价自今年1月触及每盎司5595美元的历史高点后,因伊朗战争推升油价、市场加息预期升温,至今已累计下跌约29%。价格持续高位运行叠加宏观逆风,使得散户投资者和消费者的购金意愿明显承压,而机构和央行层面的战略配置需求则表现出更强韧性,成为支撑金价的重要力量。
央行购金加速,中国与波兰居首
三季度,全球央行净购金321吨,远超过去五年季度均值,且较二季度环比增长8%。年初至今央行净购金量累计达675吨,同比增长6%,略高于去年同期水平。
在已公布的购金数据中,中国人民银行单季增持63吨,为最大已披露买家;波兰国家银行增持40吨,位居第二。两家央行合计贡献了当季已公布净购金量的约86%。哈萨克斯坦和乌兹别克斯坦各增持14吨,是另外仅有的两家单季增持超5吨的央行。俄罗斯则是当季唯一大规模减持方,合计售出19吨。
值得注意的是,三季度央行购金总量中,约有63%来自未公开披露的买盘,延续了2022年以来的市场特征。WGC高级市场策略师John Reade表示,三季度金价较前期有所回落,可能吸引部分央行加大购金力度;对于看空美元的央行而言,美元走强反而提升了将储备换购黄金的吸引力。
“如果你认为美元长期将走弱,持有的短期美债又在到期滚动,那么你或许会拿这些相对昂贵的美元去买黄金,”Reade说。
鉴于三季度表现超预期,且二季度数据小幅上修,WGC将全年央行购金预期上调至至少848吨,与2025年实际购金量持平。WGC高级EMEA分析师Krishan Gopaul表示,“今年央行全年购金总量有可能超过去年。”
实物黄金ETF重回净流入,持仓创历史新高
在散户需求走弱的背景下,机构投资者通过ETF渠道的黄金需求逆势走强,成为本季度的显著亮点。
三季度,全球实物黄金ETF净流入211吨,完全扭转了二季度的流出态势,推动全球总持仓升至4256吨的历史新高,对应季度净流入金额约310亿美元,同创历史纪录。
欧洲基金引领本季度增长,净流入92吨,为2022年一季度以来最大单季增幅。对财政可持续性、通胀及主权债券市场的担忧,增强了黄金作为对冲工具的吸引力。其中英国基金净流入53吨,法国、德国和瑞士分别净流入16吨、13吨和9吨。北美地区黄金ETF三季度净流入81吨,彻底扭转上半年疲弱态势。亚洲地区连续第三个季度净流入34吨,中国市场仍是区域增长主力,国内股市走弱和国债收益率下行提升了黄金的相对吸引力。
WGC指出,尽管债券收益率大幅走高、美元走强,且地缘政治风险指数有所回落,ETF需求仍保持强劲,“这表明市场对财政层面的担忧及更广泛的不确定性,在一定程度上抵消了持有黄金机会成本上升带来的不利影响。”
金条与金币需求降至四年低位
与ETF需求形成对比,散户实物投资热情明显消退。三季度,全球金条和金币需求同比下降19%至268吨,为近四年来最低单季水平。
WGC将这一走弱归因于多重因素叠加:金价在三季度整体区间震荡,缺乏明确趋势;市场预期美国利率将维持高位更长时间;股市上涨亦分流了部分资金。
分地区来看,中国是少数实现需求增长的主要市场之一,金条和金币需求同比上升7%至79吨,年初至今累计需求达393吨,创历史新高。印度则是全球降幅最大的市场,三季度需求同比骤降40%至55吨,对全球同比降幅的贡献占比约60%,其中节日时间错位及部分投资者转向数字黄金是重要原因。
美国市场三季度金条和金币需求同比下降40%至8吨,创2019年四季度以来季度新低;欧洲同比下降31%至20吨,其中瑞士降幅尤为显著,需求近乎腰斩。伊朗受战争冲突持续扰乱日常生活影响,部分民众被迫出售金条金币,需求同比下降51%。
尽管季度表现疲软,年初至今全球金条和金币需求仍达1053吨,为2013年以来同期最高水平,显示年初的强劲需求奠定了较高基数。
金饰需求创历史同期最低,高金价持续压制消费
高金价对消费端的打压在金饰市场表现最为直接。三季度全球金饰消费量同比下降17%至313吨,不仅低于上年同期,甚至低于新冠疫情冲击下2020年三季度的331吨,创下WGC统计数据中三季度的历史最低纪录。
中国金饰消费同比下降22%至66吨,年初至今消费量累计下降27%至202吨。印度金饰消费同比下滑20%至100吨,国内金价同比涨幅约45%显著压缩消费购买力,节日时间错位亦将部分需求推迟至四季度释放。
各主要地区消费量均录得同比降幅:美国下降18%至21吨,欧洲(不含独联体)下降11%至11吨,中东地区下降22%至26吨,越南降幅最大,达39%。
消费量与消费额的背离是本季度的突出特征。尽管吨量需求创历史同期新低,三季度全球金饰消费额仍同比微增2%,达430亿美元。年初至今全球金饰消费额同比上涨15%,接近1300亿美元。WGC预计,持续高金价将令金饰消费量在四季度继续承压,消费者倾向于选择轻克重、低纯度产品的趋势短期难以逆转。
金矿产量创季度新高,供应整体偏紧
供应端方面,三季度金矿产量同比增长3%至1071吨,创历年三季度历史新高;但由于回收金供应量同比下降8%至314吨,以及生产商净套保量持续收缩,黄金总供应量同比仍小幅下降1%,至1369吨。
产量增长较为突出的国家包括加拿大(同比增长22%)、印度尼西亚(同比增长21%)和智利(同比增长19%),主要受近期新矿投产和品位改善驱动。纳米比亚、土耳其和澳大利亚则因开采顺序调整或品位下降,产量有所回落。
WGC指出,回收金供应在当前高金价环境下的反应依然有限。三季度黄金均价较上季度环比下降5%,回收金供应量随之同步回落,但能源价格上涨、通胀走高及失业压力加剧,至今尚未引发消费者因财务困境而大规模变现黄金。
展望全年,WGC预计尽管金矿产量有望再创年度历史新高,但低迷的回收金供应将部分抵消这一增长,导致黄金总供应量全年小幅下降。