要点
- 苹果预计在创纪录的iPhone销量下,利润率仍将走低
- 内存短缺推动制造承诺接近900亿美元
- AI基础设施需求正威胁消费电子盈利能力
苹果警告称,内存芯片价格飙升可能在假日季度挤压iPhone的盈利能力,尽管高端智能手机需求推动销售创下纪录。
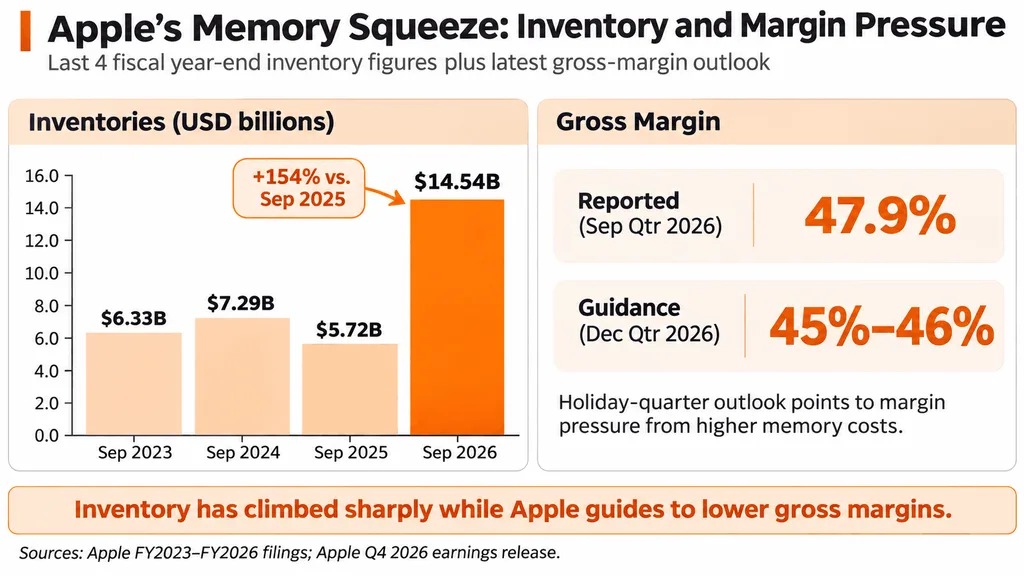
在11月2日发布的财报中,苹果公布季度营收为1145亿美元,同比增长12%,毛利率为47.9%。不过,管理层预计,随着内存成本和AI基础设施支出上升,12月季度毛利率将降至45%至46%。
苹果897亿美元采购承诺显示供应压力
苹果最新提交的2026年年报显示,公司正多么积极地锁定制造产能。
截至9月26日,苹果的制造采购义务达到897亿美元,其中827亿美元将在12个月内支付。总额较上一季度增加约330亿美元。
与此同时,库存从一年前的57.2亿美元升至145.4亿美元,增幅约154%。
其中,零部件库存为104.5亿美元,高于2025年9月的21.2亿美元。
这些数据并不只代表内存采购。不过,它们显示出苹果对日益受限的零部件供应所作出的广泛应对规模。
首席执行官John Ternus在周一的财报电话会上将当前内存定价环境形容为前所未有。
苹果受益于此前以较低历史价格采购的零部件,但管理层预计,这种保护将随着新采购按更高的市场价格计价而减弱。
此前,iPhone生产方面的担忧已凸显出在更高零部件成本与消费者需求之间取得平衡的挑战。
为何AI热潮让iPhone变得更贵
人工智能基础设施需要大量先进内存,这使制造商转向利润率更高的数据中心产品。
这种需求可能收紧智能手机和个人电脑所用传统内存的供应,尽管高带宽AI内存与智能手机DRAM并不能互换。
供应压力已帮助三星等公司,其AI内存业务报告了异常强劲的利润增长。
对苹果而言,同样的趋势正在推高制造成本。
公司已经上调了部分产品价格,包括高端iPhone和MacBook,以抵消零部件通胀。
不过,如果消费者不愿为新设备支付更高价格,进一步提价可能削弱需求。
这一挑战也使苹果的高端估值更加复杂,因为其估值部分取决于硬件生态系统中持续保持高盈利能力。
强劲的iPhone销量能否保护苹果利润率?
苹果9月季度iPhone营收约为575.8亿美元,高于分析师预期的565.4亿美元。
iPhone 18 Pro需求依然强劲,而新款折叠屏iPhone Duo也吸引了显著的早期兴趣。
不过,苹果47.9%的整体毛利率中,约有一个百分点来自关税退款,这使得基础盈利能力的比较不那么有利。
12月季度的预测还反映了扩展AI版Siri相关的成本。
苹果预计季度营收将增长7%至10%,这表明尽管面临压力,需求仍然健康。
AAPL投资者面临的关键问题是,更高的售价和产品增长能否抵消不断上升的零部件支出。