德国电力设备制造商西门子能源(Siemens Energy)11月11日周三公布创纪录年度业绩后,股价上涨约8%。公司表示,随着人工智能推动电力基础设施需求增长,其积压订单达到1640亿欧元,并计划额外回购90亿欧元公司股票。
公司还宣布了更强的盈利目标和拟议中的股息上调,凸显AI投资热潮正如何让英伟达及半导体制造商之外的企业受益。随着数据中心运营商争相确保可靠电力,燃气轮机、变压器和电网设备正变得愈发重要。
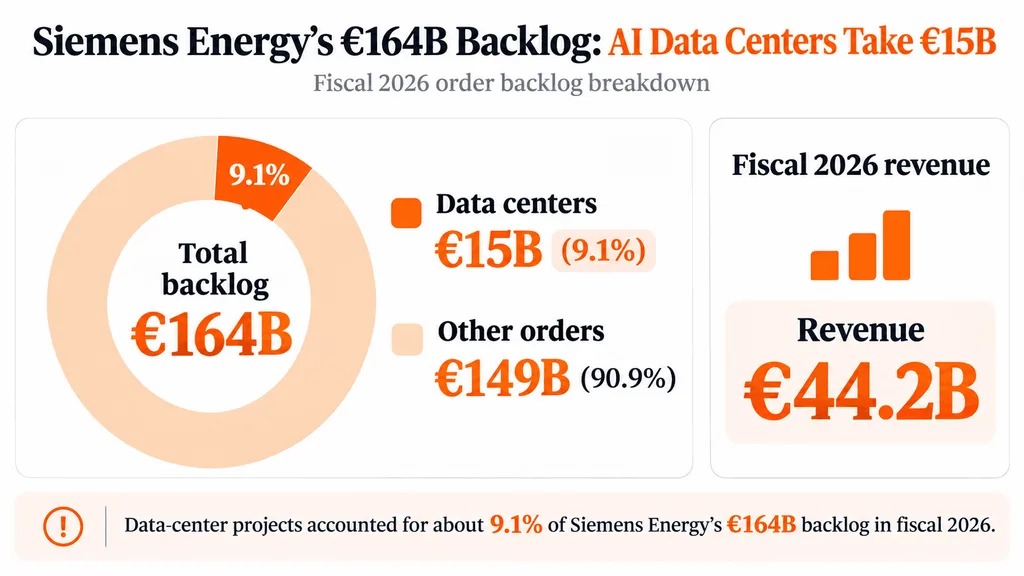
西门子能源1640亿欧元积压订单中包含150亿欧元数据中心订单
根据其官方财报新闻稿,西门子能源2026财年营收为442亿欧元,按可比口径增长15.5%。全年订单额达到681亿欧元,推动公司积压订单升至创纪录的1640亿欧元。
首席执行官Christian Bruch表示,这些未完成订单中约有150亿欧元与数据中心相关,约占总积压订单的9.1%。
这一数字显示出,电力供应正成为AI扩张的关键约束。开发商可以采购数千枚英伟达处理器,但在获得运行这些处理器所需的发电能力和电网连接方面,仍可能面临长达数年的延迟。
AI电力短缺风险上升,带动了燃气轮机和输电设备需求增长,而这两项业务正是西门子能源的重要布局领域。
Anthropic近期在电力设备方面的承诺也说明,AI开发商正越来越多地直接锁定电力基础设施,而不再完全依赖公用事业公司。
西门子能源宣布90亿欧元回购,利润增长逾一倍
西门子能源报告称,全年净利润为41.3亿欧元,高于2025财年的16.9亿欧元。其特殊项目前利润率升至12.4%,税前自由现金流达到88亿欧元。
对于2027财年,管理层预计营收增长14%至16%,利润率为14%至16%,净利润约为50亿欧元。
更长期的目标还要更高。西门子能源计划到2030年将特殊项目前利润率提升至20%至22%。
AI电力需求创造英伟达之外的机会
这份财报显示,投资者正越来越多地奖励那些为AI经济提供实体基础设施的公司,而不再只关注半导体制造商。
尽管CoreWeave不断扩大的积压订单显示出对算力的强劲需求,但西门子能源提供的是向这些设施输送电力所需的设备。
不过,快速扩张也带来了政治和财务挑战。对电价上涨的担忧,已引发关于应将多少基础设施支出转嫁给消费者的讨论。
与此同时,随着电力可得性成为数据中心开发中的重要因素,投资者也越来越多地评估现有电力基础设施的价值。
作者:Emir Abyazov
资料显示,Emir Abyazov为Coinpaper主编,负责推进数据驱动的编辑运营、以SEO为导向的内容发现,以及面向受众的加密、AI和金融科技叙事。