

AI 的擴張正將美國數據中心的建設推向新的電力門檻。多個機構預計,到2030年,數據中心可能佔到美國總電量的約一成。隨著運算能力和雲計算需求的持續增長,電力供應正成為繼 GPU 和服務器之後的新瓶頸。
到2030年或需新增45吉瓦電力
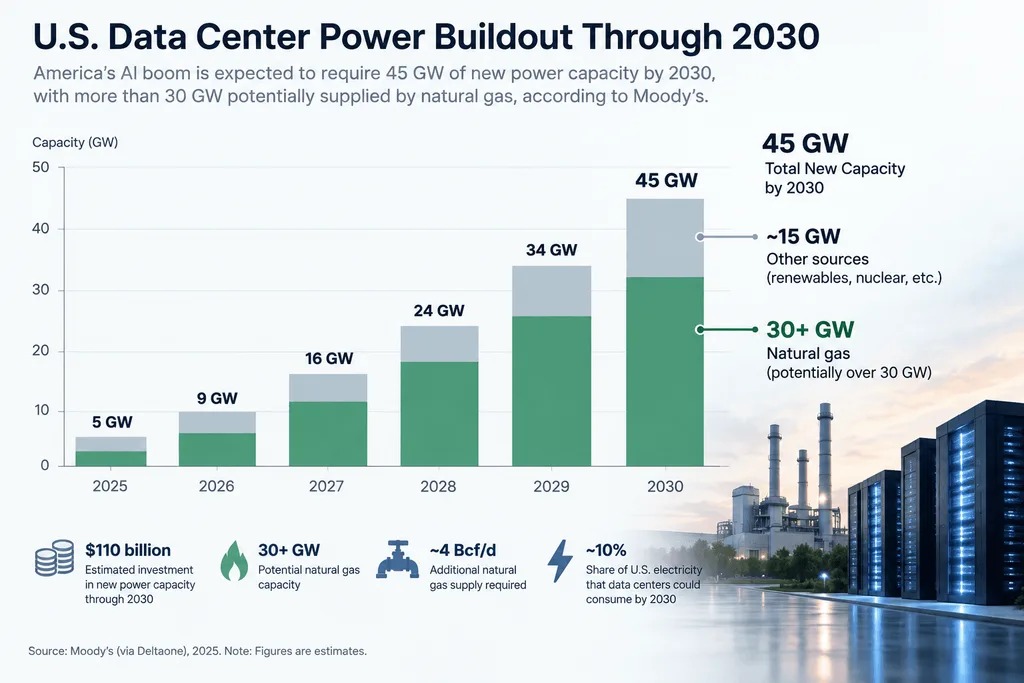
據文中引用穆迪的估計,美國數據中心到2030年可能需要約1100億美元的投資,用於新增45吉瓦的發電能力。其中,超過30吉瓦的新增容量可能來自天然氣。
這意味著,AI基礎設施競爭正從芯片和服務器,進一步轉向電網接入、發電能力及長期供電保障。對於大型數據中心項目而言,能否獲得穩定電力,正變得與硬體采購同樣重要。
全球數據中心耗電量仍在上升
國際能源署預計,到2030年,全球數據中心的用電量將接近950太瓦時,較2025年的水平幾乎翻倍。推動這一增長的主要因素,是AI訓練、推理任務以及雲服務負載持續擴大。
文章認為,這一變化意味著 AI 的投資主題正從半導體公司向外溢出,擴展到更廣泛的基礎設施領域,包括公共事業、電力設備、製冷系統和能源供應鏈。
天然氣或成為直接受益方
由於 AI 数据中心需要全天候穩定供電,因此可調度、連續運行的電源更加受到重視。文中引用標普全球數據稱,美國已公布的、服務數據中心的後備電力項目中,超過 80% 依賴天然氣。
麥肯錫則估計,到2030年,美國和加拿大發電系統每天可能需要額外增加約41億立方英尺天然氣供應,其中超過一半的增量需求與數據中心有關。
花旗進一步預測,到2030年,數據中心的用電量可能佔美國總用電量的約10.9%,明顯高於2023年的約4.5%。如果這一趨勢成真,AI基礎設施將成為美國新增電力需求中最重要的來源之一。
從市場角度來看,AI產業鏈的關注點正在發生變化。除了芯片性能和服務器出貨之外,誰能更快地獲得電力、接入電網並鎖定穩定的能源,正成為下一階段競爭的焦點。