

AI 扩张正在把美国数据中心建设推向新的电力门槛。多家机构预计,到 2030 年,数据中心可能占到美国总用电量的约一成。随着算力和云计算需求继续增长,电力供应正成为继 GPU 和服务器之后的新瓶颈。
到 2030 年或需新增 45 吉瓦电力
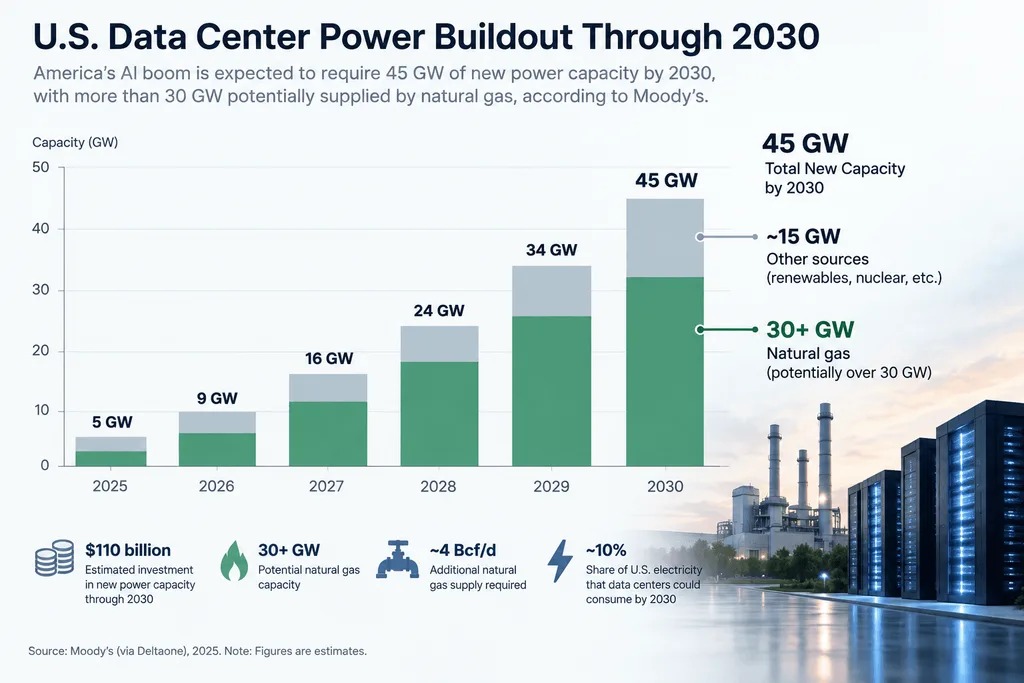
据文中援引穆迪估算,美国数据中心到 2030 年可能需要约 1100 亿美元投资,用于新增 45 吉瓦发电能力。其中,超过 30 吉瓦的新增容量可能来自天然气。
这意味着,AI 基础设施竞争正在从芯片和服务器,进一步转向电网接入、发电能力和长期供电保障。对大型数据中心项目来说,能否获得稳定电力,正变得和硬件采购同样重要。
全球数据中心耗电仍在上升
国际能源署预计,到 2030 年,全球数据中心用电量将接近 950 太瓦时,较 2025 年水平几乎翻倍。推动这一增长的主要因素,是 AI 训练、推理任务以及云服务负载持续扩大。
文章认为,这一变化意味着 AI 投资主题正在从半导体公司外溢到更广泛的基础设施领域,包括公用事业、电力设备、制冷系统和能源供应链。
天然气或成为直接受益方
由于 AI 数据中心需要全天候稳定供电,可调度、连续运行的电源更受重视。文中援引标普全球数据称,美国已公布的、服务数据中心的表后电力项目中,超过 80% 依赖天然气。
麦肯锡则估计,到 2030 年,美国和加拿大发电系统每天可能需要额外增加约 41 亿立方英尺天然气供应,其中超过一半的增量需求与数据中心有关。
花旗进一步预测,到 2030 年,数据中心用电量可能占美国总用电量的约 10.9%,明显高于 2023 年的约 4.5%。如果这一趋势兑现,AI 基础设施将成为美国新增电力需求中最重要的来源之一。
从市场角度看,AI 产业链的关注点正在发生变化。除了芯片性能和服务器出货,谁能更快拿到电力、接入电网并锁定稳定能源,正成为下一阶段竞争重点。