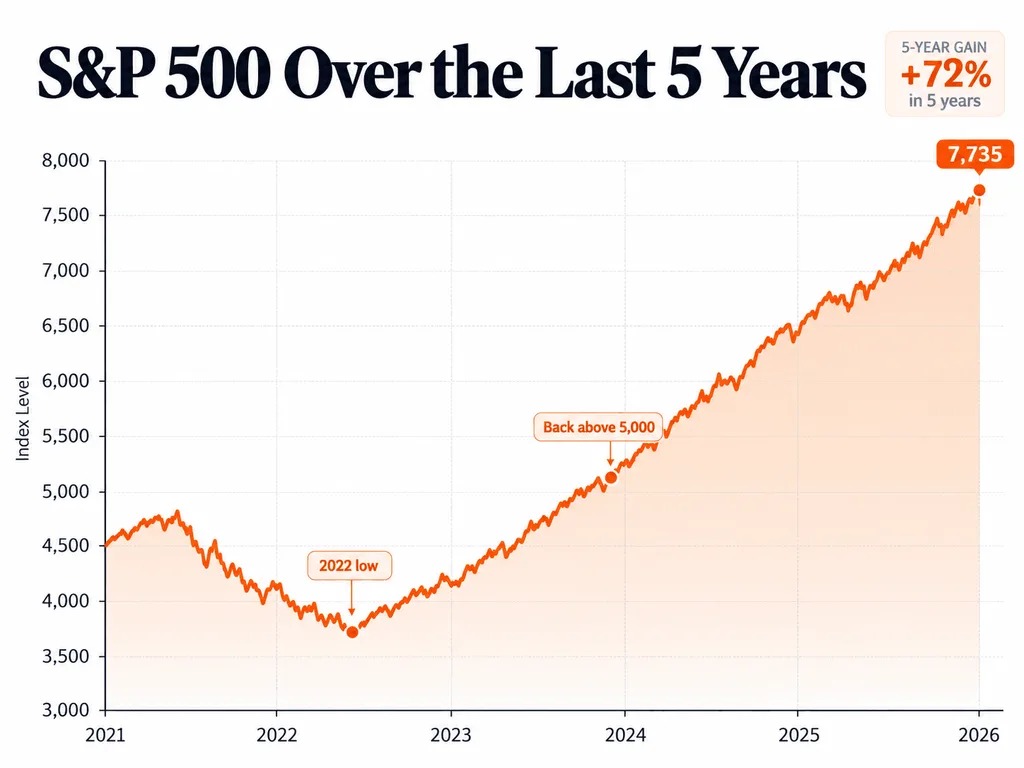
标普500指数正逐步逼近8000点,而一个曾被视为极端的水平,如今开始进入华尔街主流讨论:1万点。
这一想法得到了异常强劲的盈利周期支撑。标普500成分股第二季度利润同比增长逾50%,第三季度盈利预计将增长逾30%。与AI相关的公司仍是这一加速增长的最大驱动力。
这延续了该指数近期AI热潮中已经显现出的盈利强势,科技利润和基础设施支出多次超过预期。
标普500的1万点不再是边缘预测
ETF提供商Roundhill最近推出了一款产品,其核心设想是标普500将在2030年1月达到1万点;策略师Ed Yardeni则继续认为,在本十年结束前达到1万点是可实现的。
更为激进的是,法国兴业银行策略师Manish Kabra认为,该指数将在2026年底收于约8000点,并表示在更强的牛市情景下,1万点最早可能在2027年实现。
目前该指数交投于接近历史高位的约7700至7800点附近,这意味着要升至1万点,仍需再上涨约30%。
AI正在承担大部分盈利增长任务
人工智能仍是看多逻辑的核心。
Nvidia、微软、Meta、亚马逊以及其他科技巨头,正把巨额基础设施支出转化为快速增长的营收和利润。如今,与AI相关的公司在标普500中的占比,也比几年前大得多。
这种集中度有利有弊。一方面,AI增长对整体指数盈利的影响更大;另一方面,如果投资周期放缓,标普500也会因此更容易受到冲击。
目前来看,数据依然强劲。分析师预计,标普500全年盈利将在2026年增长约35%,随后在2027年放缓至约15%。
关键问题在于,这种放缓是否会保持有序。
5%的美债收益率是主要制衡因素
通往1万点情景的主要障碍是借贷成本。
10年期美国国债收益率约为5.3%,这构成了数十年来对股票最严峻的利率环境之一。更高的收益率让债券更具吸引力,同时也提高了用于折现未来企业利润的折现率。
不过,市场一再显示出吸收这种压力的能力,因为AI股票持续交出足够强劲的盈利增长,部分抵消了估值受到的打击。
作者简介
Maya Bennett是一名财经记者,拥有报道加密货币、股票及更广泛市场趋势的经验。她的工作重点包括比特币、主要数字资产、股票市场、货币政策,以及推动投资者情绪的经济发展。她擅长将快速变化的市场新闻转化为清晰、简洁的报道。