

1989年,MLB历史安打王皮特·罗斯(Pete Rose)因赌博行为被美国职业棒球大联盟终身禁赛。直到去年,也就是他在2024年去世数月后,他才被恢复资格。
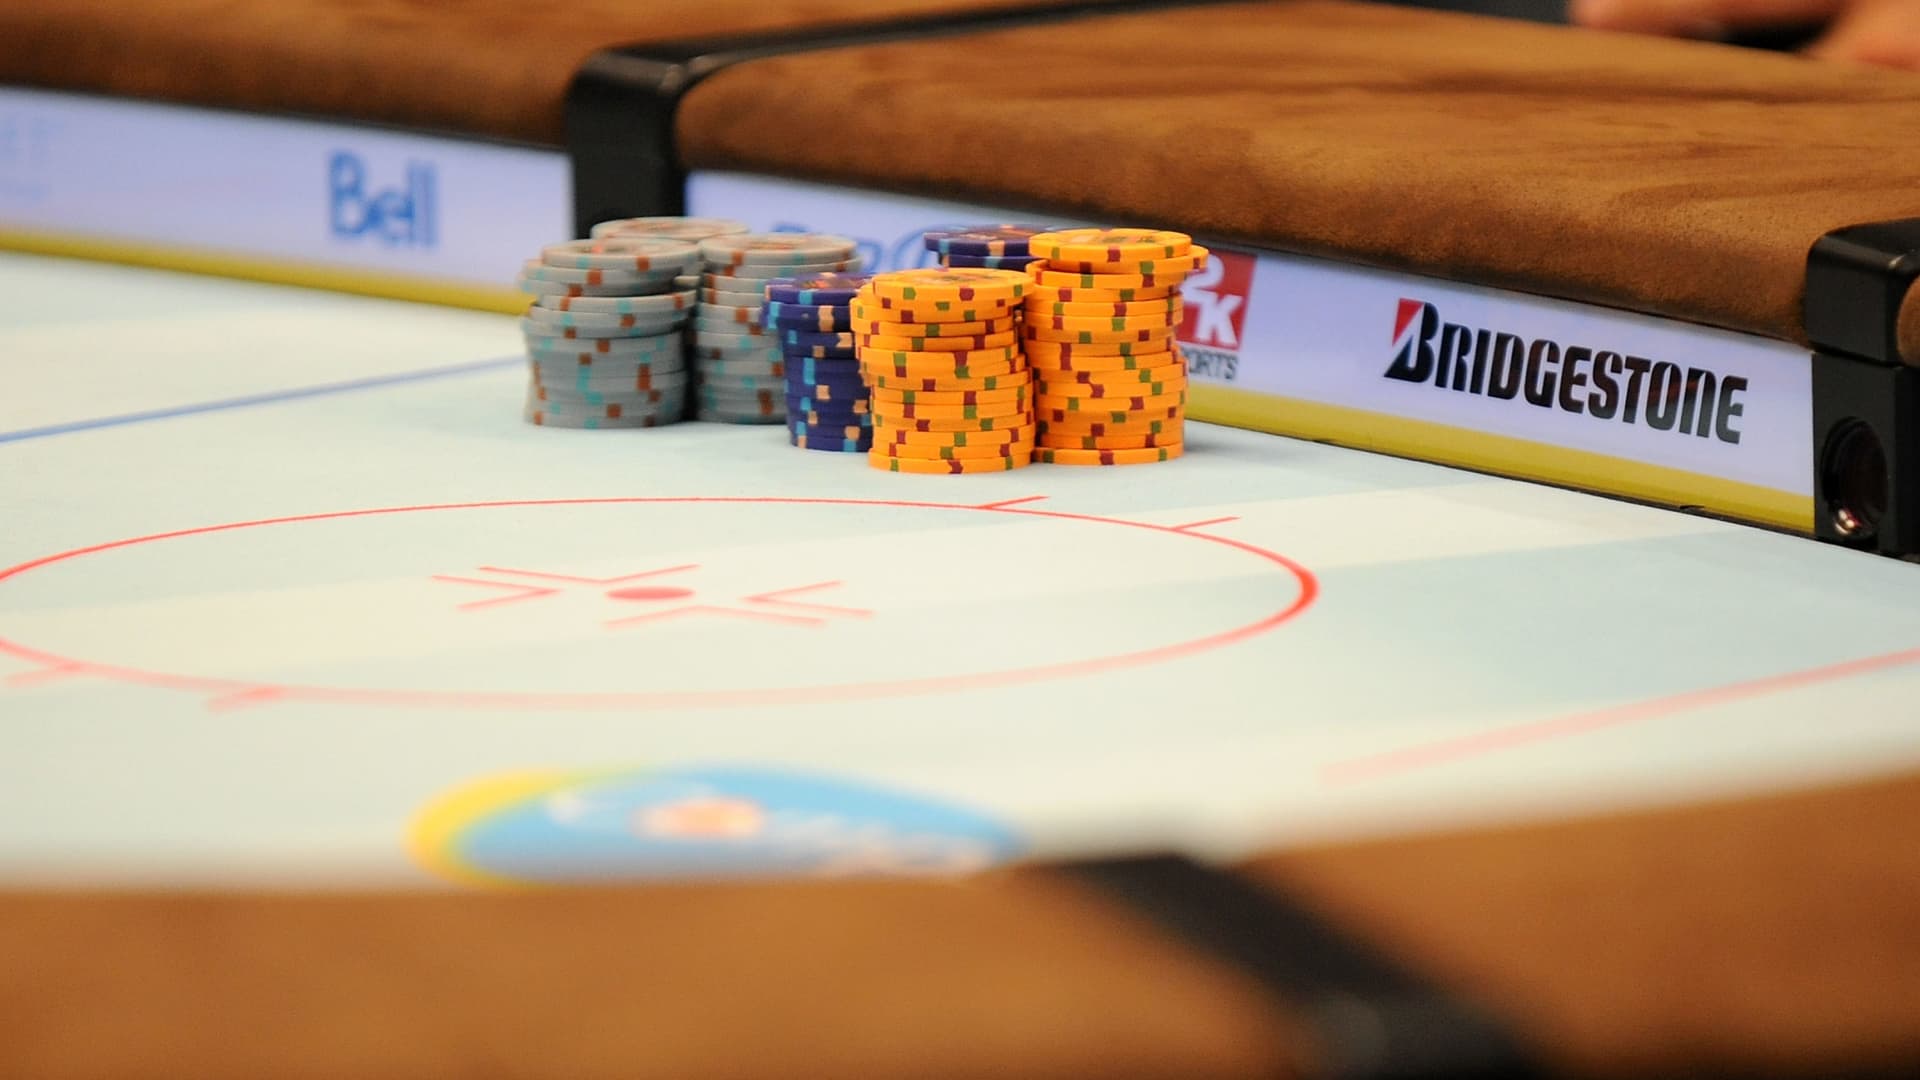
快进到今天,皮特·罗斯的赌博行为在华尔街上似乎只是又一个普通日子:金融公司正不断扩展球迷把钱押在自己支持球队上的方式,早已不只是买一杯啤酒和一只15美元的热狗。
你或许很快就能买到你最喜欢的冰球队的股票代码,但那并不是对这家俱乐部的股权。多家资产管理公司已提交申请,计划推出数十只ETF——每支NHL球队一只,MLB球队基金也已申报——这些产品都建立在追踪球队赛季统计数据的新期货合约之上。它们都尚未开始交易,但总计已有数百只跟踪单支职业球队单赛季表现、覆盖多种统计类别的ETF向美国证交会(SEC)申报审批。
一些金融专家认为,这一发展几乎没有任何细微差别。
克瑞顿大学(Creighton University)金融学教授罗伯特·约翰逊(Robert Johnson)说:“赌博和投资之间的界线不仅仅是变模糊了,而是已经被抹去了。”
参与这一新趋势的基金公司包括 VolatilityShares、LeagueShares、Roundhill Investments 和 Rex Financial。
上述四家公司均未回应置评请求。通常情况下,资产管理公司在向美国证交会提交基金申请、等待审批到生效的这段期间,不能公开评论,前提是基金最终获批。
总部位于迈阿密的ETF发行商 Rex 于9月21日宣布,正推出 Alpha Sports Holdings,这是一家新子公司,旨在把球队表现转化为交易所交易基金。REX 已向SEC申报 BaseballShares 和 HockeyShares,这两套ETF将通过期货合约追踪美国职业棒球大联盟和国家冰球联盟球队;这些期货由衍生品交易所芝商所(CME Group)挂牌,标的为 FutureSports 设计的指数。相关CME期货于9月下旬开始交易,针对NHL球队的合约需要先建立交易历史。
每支球队的指数在赛季开始时设定一个基准数值,并随着球队累积统计数据而变动;棒球统计包括得分、盗垒和三振,随后在休赛期重置。
Alpha Sports首席执行官格雷格·金(Greg King)在一份新闻稿中说:“体育产业每年创造数千亿美元的收入,但从未有过一种与现场比赛中发生的事情直接挂钩的、流动性强且透明的投资产品。Alpha Sports的存在,就是要为那些希望参与自己最喜欢球队命运的热情投资者打造这样的产品。”
不过,约翰逊表示,体育主题ETF更像是博彩,而不是投资。
他说:“我曾以为ETF行业在推出2倍和3倍杠杆及反向ETF时已经‘跳过了鲨鱼’。在我看来,这些只是短线投机者的工具。但至少这些工具还是基于资产的。新的结构——我称之为结构,而不是资产——只是披着投资外衣的赌博。”
事实上,拟议中的球队ETF在某些情况下还包括对单支球队表现进行交易的杠杆版本。
预测市场的繁荣已经在模糊体育博彩与市场交易之间的界线。与预测市场合约不同,体育球队ETF跟踪的是基于指数的期货,而不是单一事件(例如赢或输)。但约翰逊认为,尽管从结构上看,这类市场合约对投资者有其作用,但在体育表现这个领域,这种理由很弱。
他说:“它们在社会层面有价值,因为各方可以对冲自然持仓,并与愿意承担这些风险的其他投机者进行交易。这能带来更优的风险配置。”
但他补充说,当个人投资者押注自己关注的体育球队表现时,情况并非如此。
“没有自然持仓需要对冲。从整体看,它们会摧毁财富。”约翰逊说。
投资平台 Wealthfront 的投资研究副总裁亚历克斯·米哈尔卡(Alex Michalka)表示,投资体育球队表现几乎不可能与赌博区分开来,因为押注一支球队会赢还是会输,并不能服务于任何能为世界创造价值的经济目的。
“这并不是说不存在合法的经济用途,但大多数人很可能会出于和下注体育博彩相同的原因使用这些基金,通常是为了表达对球队的忠诚,或者单纯为了娱乐,”米哈尔卡说。“仅仅因为体育博彩套上了ETF外壳,并不会改变其风险。”
期货长期以来一直用于对冲,芝商所合约和 FutureSports 也可能成为赞助商、广播商、保险公司和场馆供应商对冲资产与负债敞口的方式。概念上,这类似于航空公司对冲燃油价格,或保险公司对冲极端天气风险。但实际上,对绝大多数投资者而言,这并不适用于这些特定的体育投资。
Baird Strategas 首席ETF策略师托德·索恩(Todd Sohn)说:“体育作为一种资产类别确实存在,但只适用于少数非常特定的人。我不确定‘普及化’在这里是否真的说得通。”
他补充说,这类新ETF还存在许多风险,因为市场中几乎没有多少买家具备合理的经济理由去交易它们,风险包括流动性、价格发现和操纵。围绕伤病、交易和教练更迭的内幕交易;以及休赛期投资缺乏流动性——最长可达四个月没有交易,尽管交易和自由球员市场也会影响前景——都属于这些风险。Baird Strategas 在一份初步分析中写道,这类产品还应预期会出现较大的买卖价差,以及“由球迷热情推动价格、却没有商业对冲方”的市场失衡。
尽管存在这些风险——这些风险都已写入ETF招募说明书的风险披露中——NovaDius Wealth Management 总裁、ETF专家内特·杰拉西(Nate Geraci)预计这些产品会获得SEC批准。他说,假设这些期货合约“运作正常,并建立起足够的流动性”,他看不出SEC为何不批准这些ETF。“CME交易的期货被装进ETF外壳并不新鲜,不过SEC完全有可能试图把这些以体育为重点的ETF归类为新颖产品,”他说。
SEC目前正在就“新颖”ETF展开规则制定提案和公众意见征询;在ETF公司申报预测市场ETF之后,监管机构启动了这一程序。
杰拉西并不意外ETF发行商会追逐这一概念。“有点讽刺的是,ETF最初是为了提供低成本、广泛的市场敞口,而近年来却逐渐演变成昂贵、聚焦狭窄的投机工具。话虽如此,这在资产管理行业是老生常谈:基金发行商会争相包装并出售任何正在吸引投资者注意力的东西,”他说。
伤心还会伤到你的退休金
Scholar Advising 的财务顾问伊万·米尔斯(Evan Mills)说,理解拥有一项生产性资产与对某个结果下注之间的区别非常重要。
“如果你买的是一家企业的股票,这只股票与收入、盈利和现金流挂钩,因此它的升值基于这些因素,以及市场对股票的需求,”米尔斯说。债券则包含一条合同约定的付款流,这就是你从债券中赚钱的方式。
当你把这些体育球队放进一个股票代码里时,它可能会带来一种可信度的外观,但他表示,这仍然只是投机。“而投机真正伤人的地方在于,当这两件事在财务上和情感上被绑在一起时,通常会发生在退休基金或投资组合里,”他补充说。
如果你因为自己最喜欢的球队输球而在啤酒里落泪,那么把钱押在球队上只会让情况更糟。
“对于狂热的体育博彩者和体育迷来说,他们的球队输球已经足以让他们心碎。现在有了一种方式,可以让球队在让你心碎的同时,也让你的退休金一起受伤,”米尔斯说。
虽然这些基金由于合约具有单赛季性质,并不适合作为长期持有的投资,但 LeagueShares 的营销标语确实会让散户投资者对如何理解这些基金产生一些困惑:“你的球队,你的投资组合。”
并非所有体育ETF都建立在期货之上。总部位于芝加哥的ETF发行商 Amplify ETFs 于9月22日申报了 Amplify Pro Sports Private & Public Ownership ETF,代码 PROS。这是一只主动管理基金,至少80%的资产将投资于拥有或运营职业球队、联赛和场馆的上市及非上市公司,最多15%可配置于私募股权。
Amplify ETFs 首席执行官克里斯蒂安·马古恩(Christian Magoon)在宣布该基金时表示:“PROS旨在通过私募投资和与体育商业相关的上市公司组合,扩大公众参与职业体育所有权的渠道。”该基金尚未推出。
Gabelli Funds 的 Opportunities in Live and Sports ETF(GOLS)自今年1月以来一直在交易,持有 MSG Sports、Atlanta Braves Holdings 和 Manchester United 等球队所有者公司的股票。但它并不是纯粹押注球队的产品。GOLS 还持有 Liberty Media 和 Disney 等媒体与娱乐公司,Gabelli 将其描述为覆盖更广泛的体育和现场娱乐经济,因此其部分投资组合远离了看台最上层的座位区。
即便在体育所有权和股票的世界里,拆分得也越来越细。MSG 最近宣布,将把纽约游骑兵队和纽约尼克斯队拆分为两家独立的上市公司。
“有多少人能开出100亿美元支票?”
迈阿密体育咨询公司 Global Field Sports Consulting 战略总监毛里西奥·里奥斯(Mauricio Rios)表示,把与赛场上发生的事情挂钩的合约敞口装进ETF,本身并不会改变其底层经济属性。它也不具备购买一家拥有球队的公司股票那种经济逻辑,因为后者的价值“反映的是对公司资产、盈利和长期前景的预期”。
球队所有权类股票仍然伴随财务、估值和治理风险,体育上的成功并不保证股东回报。
“一家有价值的特许经营权并不意味着在任何价格下都是一笔好投资。收入、运营成本、债务和管理层决策都很重要,”里奥斯说,并补充称投资者还必须审视治理问题,因为“持股并不一定能让他们对控股股东的决定产生有意义的影响”。
对于与表现挂钩的基金而言,里奥斯说,即便赛季表现强劲,如果买入价格已经反映了更高预期,投资者也可能失望。“在这些产品中,费用、流动性和集中度都值得关注。支持一支球队和评估一项与之相关的投资,是两件不同的事,”他说。
不过,前MLB球员马特·拉波塔(Matt LaPorta)则表示,职业体育投资是有价值的。拉波塔曾在克利夫兰印第安人队(现守护者队)担任一垒手和左外野手,效力四个赛季;如今他在独立投资顾问平台 Dynasty Financial Partners 担任驻场高管,参与体育交易投资。
“我看好体育ETF。随着特许经营权价值飙升,买得起控股股权的买家池正在缩小,”拉波塔说,并提到科斯拉家族以96亿美元收购西雅图海鹰队的交易,这是NFL球队的纪录。“有多少人能开出100亿美元支票?要让估值继续上涨,并给所有者提供流动性,办法就是引入更广泛的市场,”拉波塔说。
但拉波塔表示,持有球队所有权公司的基金是真正的股票敞口,而与球队赛季统计数据挂钩的期货基金“感觉更像是一场下注”。
他还说,即便这些基金为普通投资者提供了真正接触体育资产的机会,“他们也应该清楚自己到底在投资什么。从长期看,我预计球队的代币化分层会为所有者带来更多流动性,”他说。