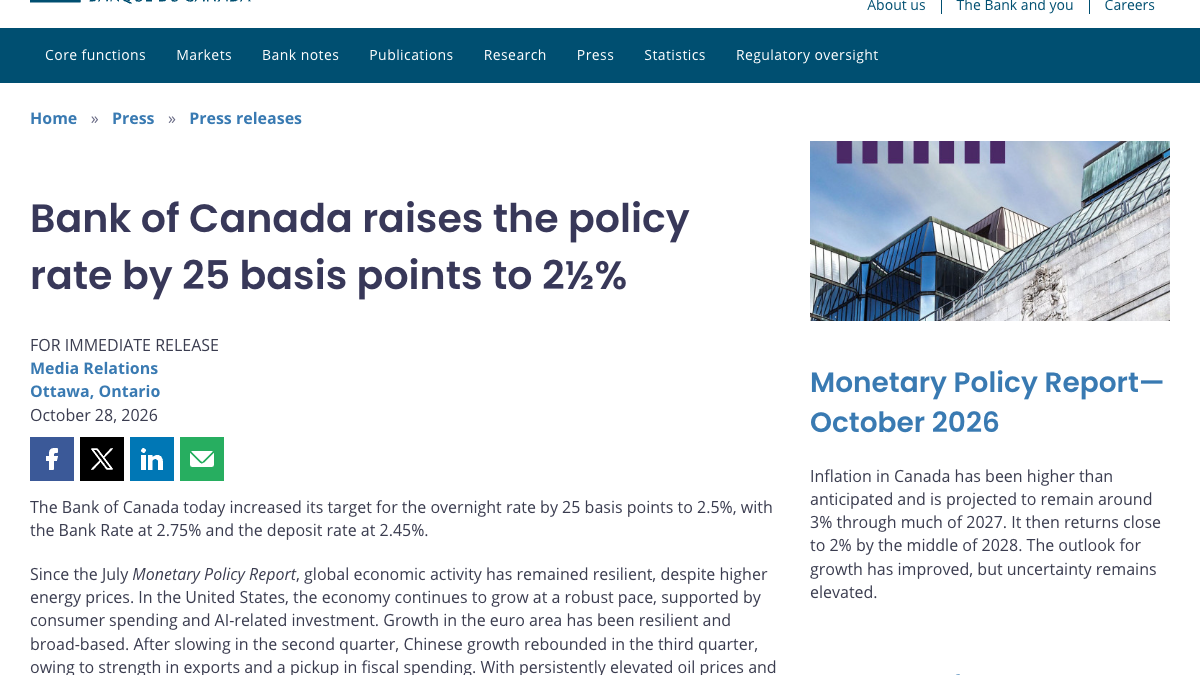


加拿大央行把隔夜利率目标从2.25%提高到2.50%。[10月28日决议](https://www.bankofcanada.ca/2026/10/fad-press-release-2026-10-28/)同时列出银行利率2.75%和存款利率2.45%。三个数字服务于不同的政策操作,新闻中的“加息25个基点”指向隔夜目标,不能把其中任何一个数字当成所有贷款的统一报价。
这次决定容易被解读为经济已经全面过热。决议给出的画面却更复杂:失业率已在约6.5%附近持续数月,一组指标仍指向经济存在一定过剩供给。央行在这样的条件下加息,关键是它对通胀持续时间的判断变了。
9月剔除汽油后的通胀为2.2%,核心指标接近2%;与此同时,整体CPI自4月以来在3%左右,央行预计年底约达3.5%。这几组数各有范围,不能把“去掉汽油接近目标”写成所有价格压力已经消退,也不能把年底预测当成刚公布的实绩。
企业先吸收成本,随后可能改变报价
企业成本端提供了更具体的线索。央行表示,较高燃料价格推升生产和运输成本,进口工业及电子投入品价格也上涨。企业迄今大多自己吸收,但调查显示,成本向售价传递的力度可能在未来一年增加。
因此,加息的政策理由不只针对眼前的加油账单,还针对后续报价。只要冲击持续,原先由企业利润缓冲的成本,就可能进入更多商品和服务。央行用利率调整回应的是这种扩散风险;调查中的预期传递,仍不等于企业已经普遍完成涨价。
增长也让取舍更难。决议称加拿大第二季度GDP增长3.3%,近期指标指向第三季度增长约2%,均比此前预计强。这里的第三季度数字是指标指向的估计,不是最终GDP发布;季度增速与全年增速也不能并排当成同一口径比较。
25个基点描述的是政策利率的变化幅度,不是家庭或企业下一张账单必然增加的固定比例。银行如何调整贷款和存款报价,还会受产品期限、合同重定价方式、信用条件与市场资金成本影响。决议同时列出隔夜目标、银行利率和存款利率,恰好说明政策体系里存在不同操作价格。观察传导效果,应分别看浮动贷款、固定期限融资和存款回报,而不是把2.50%直接贴到所有金融产品上。
政策判断还要面对时间差。企业先吸收燃料和进口投入品成本,随后才可能调整售价;利率变化影响借款、投资和消费也不会在决定当天全部出现。因此,央行担心的是冲击持续后形成更广泛的价格传递,而不是声称一次上调可以立刻压低每一项价格。未来数据若显示成本传递弱于调查预期,或者增长明显转弱,政策取舍也会改变;决议中的谨慎措辞正是给这种不确定性留下空间。
政策空间收窄,后续路径没有锁定
央行预计加拿大2026年增长1%,2027和2028年各增长2%。但住房仍相对疲弱,消费增长预计放缓,贸易关系带来明显不确定性。这些分项提醒借款人:总量预测改善,并不保证自己的行业或家庭现金流同步变强。
通胀预测的时间更能解释本次动作。央行预计2027年CPI平均约为3%,较7月预测高一个百分点,到2028年年中才回到2%。政策面对的成本由短期读数延长为更久的购买力压力,等待本身也变得昂贵。
这也解释了为什么6.5%左右的失业率没有阻止本次行动。就业市场仍有松弛,住房也偏弱,但较强的近期增长与更持久的价格压力同时存在。政策不是在“增长”与“通胀”中只选一个数字,而是在两类风险并存时判断哪一种继续累积的代价更高。
决议保留进一步加息的可能,同时表示将谨慎推进。一次上调没有承诺连续上调,也没有宣布通胀问题已解决。对家庭与企业,已经改变的是融资决策所处的政策条件;对央行,增长的韧性让继续容忍成本扩散的空间变小了。