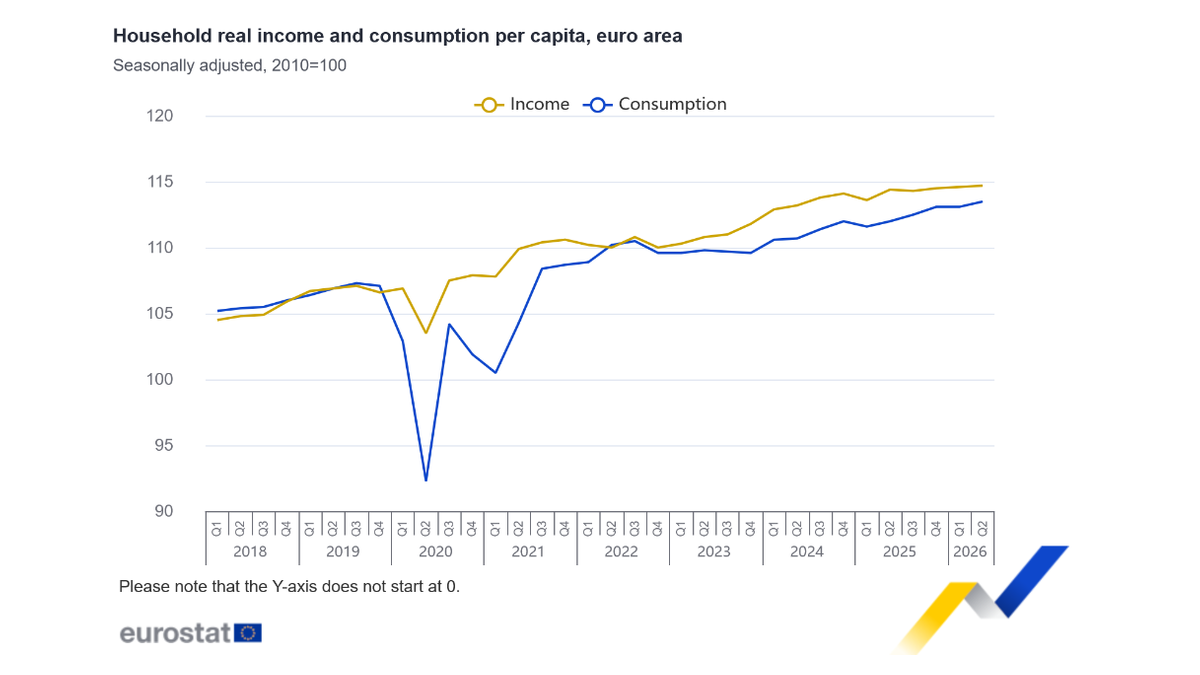


同一张家庭账本里,收入与支出没有一起加速。欧盟统计局[10月28日公布的第二季度部门账户](https://ec.europa.eu/eurostat/web/products-euro-indicators/w/2-28102026-ap)显示,欧元区人均实际家庭收入环比增长0.1%,人均实际消费增长0.3%;第一季度两项分别增长0.1%和持平。这是一组经季节调整的季度数据,比较的是购买力和消费量,不能直接读成工资单或商店营业额。
“人均实际收入”的范围也比到手工资宽。统计使用调整后家庭可支配总收入,再除以人口和家庭实际最终消费价格指数,包含公共部门提供的实物社会转移等因素。因此,一名雇员感觉工资没变,与宏观人均实际收入略增可以同时成立。
消费增幅高于收入,并不自动说明家庭开始大规模借债。报告给出了更直接的线索:欧元区储蓄率从第一季度14.4%降到14.2%,下降0.2个百分点。收入与消费之间的关系,要把当期留下多少资金一起看。
总量缓慢增长,内部推动力已经不同
更能改变最初印象的是收入来源。统计局解释,欧元区人均实际收入的小幅上升,主要得到净财产收入及其他经常净转移的正贡献,经营盈余总额与混合收入总额则是最大的负贡献项。把0.1%写成“工资购买力普遍恢复”,会跳过收入究竟来自哪里。
欧盟整体的收入同样增长0.1%,消费增长0.4%,但收入正贡献主要来自雇员报酬和非实物社会福利,最大的负贡献来自经常税与净社会缴款。相同的收入增幅背后,家庭受到的力量可以不同。欧元区与欧盟也覆盖不同成员,不能把两个集合当成同一组家庭重复验证。
储蓄率的地区差异进一步拆开平均数。在披露数据的成员国中,四国上升、十一国下降;波兰与捷克各升0.6个百分点,芬兰降1.6个百分点。它说明家庭资金留存比例的变化并不同步,不能据此给每一个国家贴上统一消费信心标签。
储蓄率从14.4%降到14.2%,表示当期收入中留下的比例略有减少,并不等于家庭把过去积蓄大规模花掉。要判断资金来自当期收入、既有存款还是借贷,还需要资产负债表、信贷和更细分的国家数据。这份部门账户能确认消费增长快于收入以及储蓄比例下移,却没有单独给出每个家庭的融资方式。把一个总量变化解释成共同动机,会超过数据能够回答的范围。
实际指标还隔开了价格与数量。名义支出可能因为价格上涨而增加,实际消费则试图反映消费量变化;实际收入同样经过价格调整。对内需判断而言,这比只看零售金额更接近购买力,但它仍是人均平均数。人口结构、收入分布和公共实物服务都会影响个人体验,所以0.1%和0.3%适合描述宏观方向,不适合拿来估算某一户家庭多花了多少钱。
修订先改变比较的起点
连续性判断还有一处容易漏掉的变化。统计局把第一季度欧元区人均实际收入增速从0.0%修正为0.1%,把欧盟从0.1%修正为0.3%。若拿旧新闻中的首季数字和这次次季数字直接比较,会把数据修订混进经济变化。
用同一版序列看,欧元区收入增长仍缓慢,消费从首季持平转为增加;欧盟收入增长放慢,消费从下降转为增长。两条路径没有同样的节奏,也不足以仅凭一个季度宣告消费繁荣。
修订幅度虽然只有0.1或0.2个百分点,却足以改变“停滞”还是“增长”的文字描述。后续季度发布时,第二季度数字也可能继续调整。因此,判断趋势应保留同一版本的连续序列,并把初值与修订值分开记录,不能只截取最醒目的当季增幅。
对判断内需的人,这份报告改变的是证据的入口。先看真实购买力,再看来源和储蓄,才能理解支出为何比收入走得快。家庭在当期消费与资金留存之间的选择已经移动,而这种移动究竟能维持多久,不能由一个总量增幅替他们作答。