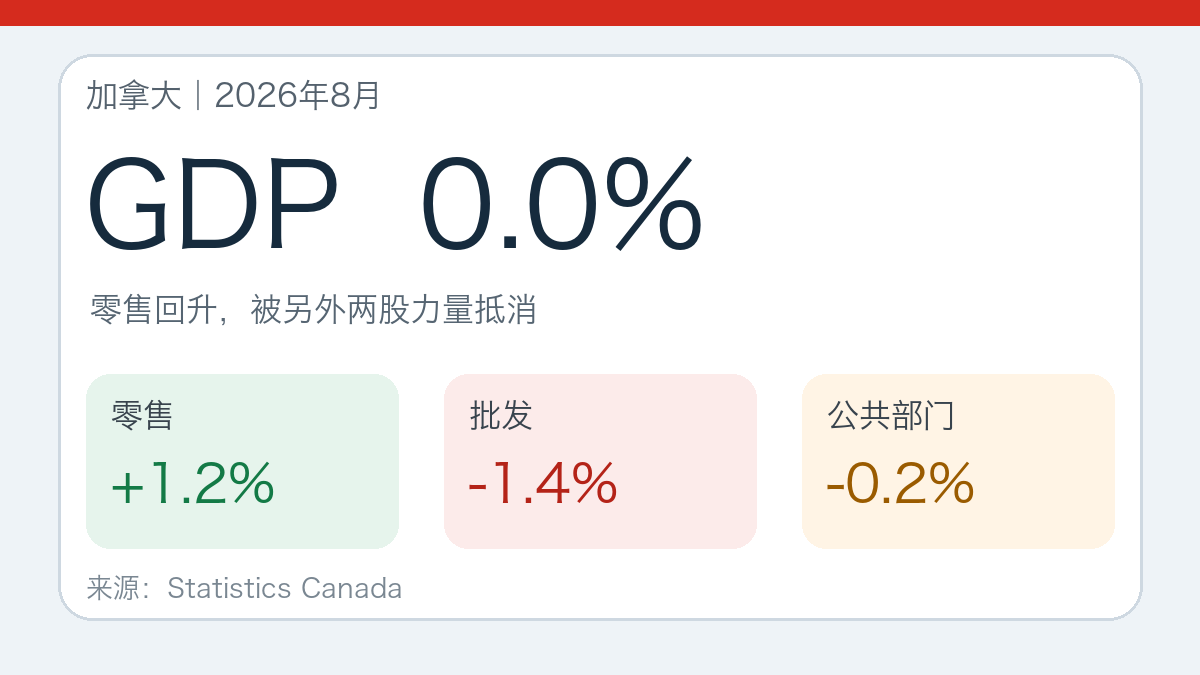


加拿大8月实际国内生产总值几乎没有变化,连续第二个月停在原地。加拿大统计局10月30日公布,20个产业中有9个扩张:零售贸易上涨1.2%,制造业上涨0.3%;批发贸易却下降1.4%,公共部门下降0.2%。总量的“零增长”,是几组方向相反的产业变化互相抵消后的结果。
如果只看全国GDP接近零,很容易把8月理解成所有活动一起变弱。分项却显示,消费者走进商店的活动明显反弹,部分制造业和运输也在增长;拖累来自批发、公共管理、汽车制造与油气开采等不同环节。经济没有统一踩下刹车,而是在产业之间重新分配动能。
商店端回来了,汽车链条却一冷一热
零售贸易8月增长1.2%,抵消了7月的下滑。汽车和零部件经销商上涨1.8%,食品与饮料零售上涨1.3%,综合商品零售上涨1.5%,健康和个人护理零售上涨1.3%。加油站和燃料销售商下降0.6%,压低了零售的整体增幅。
汽车相关数据在产业链不同位置呈现反差。经销商端增长,运输设备制造却下降3.1%,其中汽车及零部件制造下降5.8%。统计局把制造端下滑与一家大型汽车装配厂延长夏季停工联系起来。终端销售改善,不等于当月本地生产同步增加;库存、进口与生产安排会让两个环节走出不同曲线。
制造业整体仍上涨0.3%,七个月里第五次增长。机械制造增加3.8%,石油炼制上涨4.2%,部分炼厂在7月非计划维护后恢复生产。这个组合说明制造业的正增长并非来自汽车,而是其他板块填补了缺口。
批发与公共管理成为最大拖累
批发贸易下降1.4%,是8月最大的负向来源。汽车及汽车零部件批发下降4.4%,七个月来首次收缩,并与乘用车和轻型卡车进口减少、汽车制造偏弱同时出现。建筑材料与用品批发上涨0.5%,只能部分抵消。
公共部门合计下降0.2%,六个月来首次下滑。联邦公共管理(不含国防)下降2.1%,主要因为2026年人口普查工作继续收尾。这个变化带有明确的临时项目因素,不能直接等同于公共服务全面缩减。
资源部门也没有提供增量。采矿、采石和油气开采总体几乎不变;矿业在此前生产中断后反弹,钾盐开采上涨12.0%,其他金属矿石开采大幅恢复,但油气开采下降1.2%,连续第三个月减少。油砂开采下降2.1%,部分设施维护是主要原因。
9月初值给出轻微下行,但仍可能修订
加拿大统计局的9月预估显示,实际GDP可能下降0.1%。制造业以及采矿、采石和油气开采的下降,可能被公用事业和批发贸易的增长部分抵消。由于这是初步估计,正式数据将在11月30日发布时更新。
结合9月初值,按产业统计的信息显示第三季度经济可能增长0.3%。官方按收入和支出计算的季度GDP也要等到11月30日才会公布。产业法月度数据和季度支出法数据口径不同,当前数字适合描述方向,不能提前替代正式季度结论。
对普通家庭和企业来说,这组数据也提醒了一个常见误区:宏观总量停滞,并不意味着每个人面对的是同一种环境。零售回升的商家可能感受到客流改善,汽车装配、批发和油气链条却仍在消化停工、进口与维护安排。判断需求是否真正转强,还要继续看这些短期扰动消退后,生产端能否跟上消费端。
8月真正值得保留的画面不是一条平线,而是零售、制造、批发和公共部门同时向不同方向移动。消费者活动反弹没有把总量拉高,因为汽车生产、批发环节和临时公共工作收尾抵消了它。加拿大经济当月没有显著扩张,也不是每个角落都在收缩;增长权重从一组产业转到另一组产业,决定了总量最终停在零附近。