要点
- 油价反映的是预期,而不只是当前供给
- OPEC减产或冻结产量并不能消除地缘政治带来的价格波动
- 伊朗谈判表明,风险溢价可以很快消失
11月2日,油价暴跌逾4%,推动布伦特原油跌破每桶109美元,美国西德克萨斯中质原油(WTI)跌破每桶100美元。与此同时,全球最具影响力的石油生产国刚刚同意不提高产量目标。
一天前,7个OPEC+成员国宣布,12月将维持现有产量目标不变。按理说,这一决定应当通过限制新增供应来支撑油价。
但由于涉及伊朗的外交讨论提振了中东航运中断有望缓解的预期,油价反而大幅下跌。
为什么在没有新增供应的情况下油价也会下跌
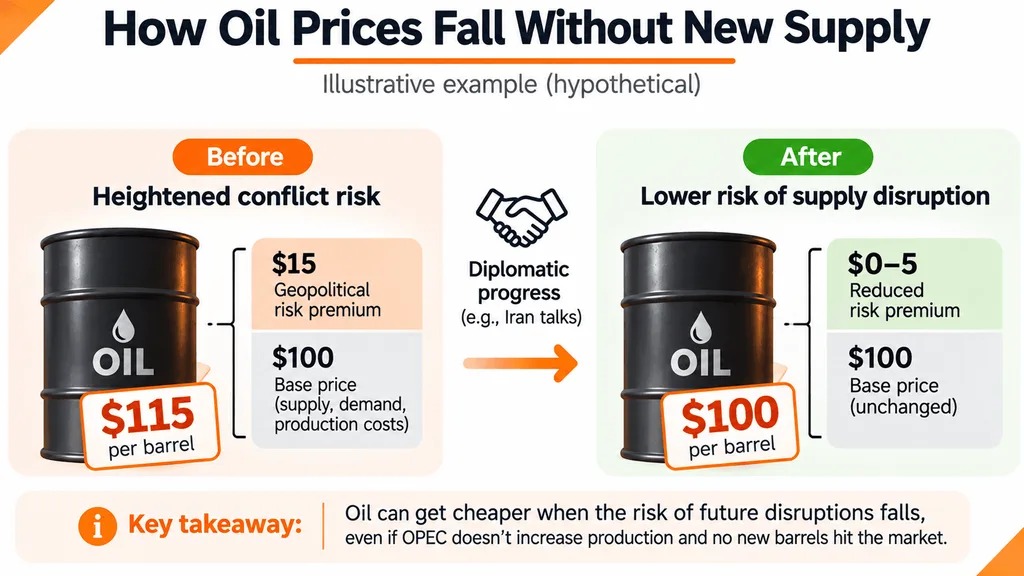
不妨设想,原油交易价格为每桶115美元,因为投资者担心一次袭击可能扰乱经霍尔木兹海峡的运输。
这个价格反映了当前产量、运输、预期需求,以及对未来短缺可能性的风险溢价。
如果谈判突然让局势升级的可能性看起来降低,交易员就可能削减这部分风险溢价,即便市场上并没有新增一桶原油。
11月2日发生的正是这种情况。
类似的走势也出现在7月,当时在军事行动短暂停止后,油价下跌了6%。
不过,期货价格走低并不一定意味着实物供应已经恢复。
我们此前曾报道,尽管供应依然紧张,布伦特原油价格仍然下跌,这说明市场预期改善与航运实际变化之间存在差别。
为什么OPEC无法完全控制油价
OPEC+主要通过协调主要石油出口国的产量目标来影响价格。
减产会收紧供应,增产则有助于满足需求。不过,这些决定并不能决定最终有多少原油真正到达买家手中。
在伊朗冲突期间,由于基础设施受损和航运中断限制了出口,一些产油国难以完成配额。
此前一份OPEC产量分析也强调了授权产量与实际可供给供应之间的这种差别。
油市同样会对需求预期作出反应。如果交易员预计工业活动走弱或经济增长放缓,他们可能会预期未来原油消费减少。
即便OPEC拒绝释放更多原油,这也可能压低油价。
与此同时,库存下降会让市场对突发中断更加敏感。沙特阿美此前警告称,全球石油储备异常偏低,限制了紧急情况下可用的缓冲空间。
期货交易员如何在现实变化前推动油价波动
最常被引用的油价来自期货市场,参与者交易的是未来某一日期交割的合约。
航空公司、炼油商和生产商利用这些合约管理价格风险,而投资基金和其他交易员则根据预期的市场走势建立仓位。
当地缘政治预期发生变化时,期货交易员可以迅速调整仓位。
这也解释了为什么即便实物供应基本没有变化,原油价格有时也会在外交声明发布后的数小时内反转。
摩根大通最近估算,原油的基本面价值接近每桶94美元,而布伦特原油当时交易价格高于每桶115美元。这个差距说明地缘政治和运输风险会影响市场估值,不过这一估算依赖模型。
还有一个复杂因素:基准油价下跌,并不一定意味着到岸燃料成本同步下降。
受损的航运路线、昂贵的保险以及炼油厂短缺,都会让实体能源价格维持高位。Coinpaper此前还探讨过,即便原油走弱,柴油价格仍然居高不下的情况。
Adrian Cole
Adrian Cole从事金融市场报道已超过6年,重点关注加密货币、股票和宏观经济趋势。他跟踪比特币、主要山寨币、美股、利率、大宗商品以及推动市场变化的数据。多年来,他撰写了数百篇市场更新和分析文章,重点关注价格走势、投资者情绪,以及传统金融与数字资产之间的联系。