

Palantir周一公布了强劲的第三季度财报,甚至在新闻稿中称这些数据“远超市场普遍预期”。
不过,散户投资者周二对这家公司反应平淡,股价小幅下跌。原因在于,Palantir最重要的增长领域——企业销售——出现了放缓迹象。
先看对投资者来说的好消息。公司营收同比增长96%,达到23.1亿美元,首次突破20亿美元大关。Palantir营收较上一季度也增长20%,高于分析师预期的21.8亿美元。公司调整后每股收益为0.44美元,也高于分析师预期的0.41美元。Palantir还上调了全年营收指引。通常情况下,仅这一点就足以推动股价大涨。
更关键的是,Palantir的美国商业收入首次超过美国政府收入。公司报告称,其商业合同收入为9.84亿美元,同比增长148%;而美国政府收入为9.53亿美元。
企业为何如此青睐这家公司?因为它们正在签约使用Palantir的AI软件,这类软件可以运行前沿模型,并安全地对开源权重模型进行定制训练,同时无需与外部AI实验室共享自身数据和业务流程。此外,Palantir长期提供如今被称为“前线部署”的软件工程服务,帮助客户定制其产品。
不过,Palantir也披露了一个不那么乐观的信号:尽管企业行动比以往更快,但它们往往签的是短期试用合同。
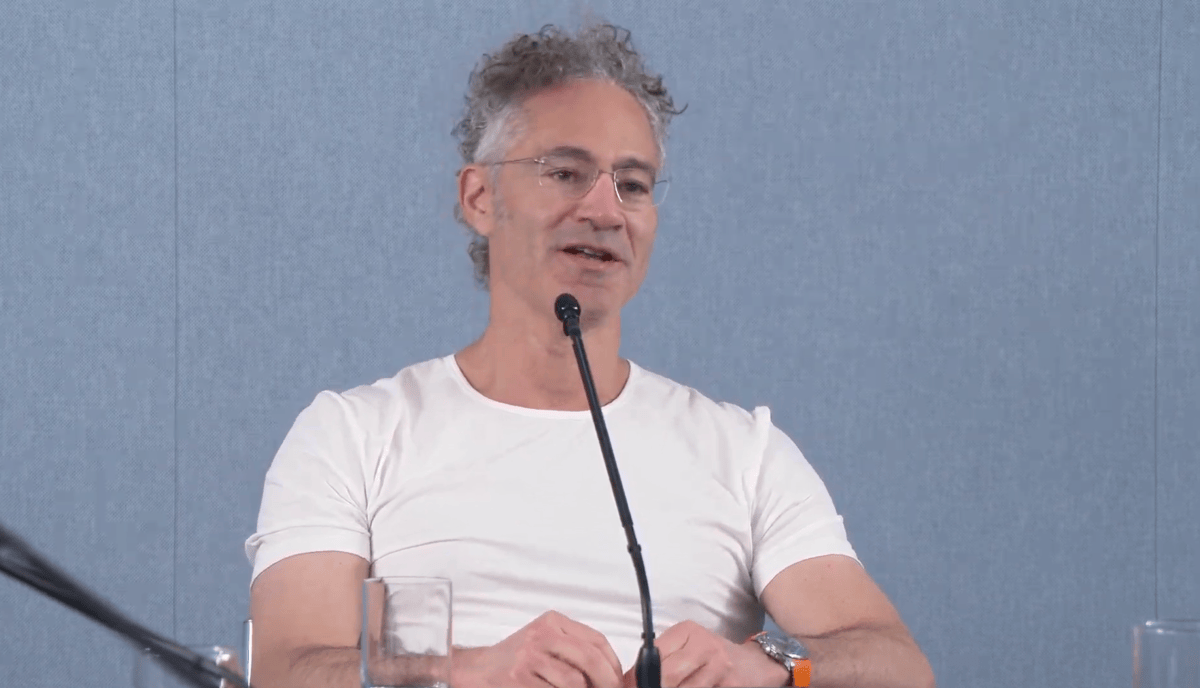
“Ryan和我在一线和商业端看到的是,互动速度快得多,部署速度快得多,合同期限更短,但随后又有能力大幅扩展这些合同,”首席执行官Alex Karp在季度电话会议上对华尔街分析师表示。
Palantir目前正经历企业AI领域一个独特的现象。企业愿意迅速尝试AI软件,绕开通常的官僚流程,但它们也更愿意取消合同。
Karp在描述自己对留住企业业务并不担心时,接连用了几个不太文雅的比喻。
“我们已经从物理系里最有吸引力的人,变成了橄榄球队队长,大概就是这个意思,”他说,形容潜在企业客户正不断涌入。“反过来说,你知道,一旦用了Palantir,就不会再回头,这就是事实,你也能从我们的数据里看到这一点。”
但这些数字尚不能证明Palantir的长期成功。公司本季度从美国企业客户手中拿下了14.6亿美元的总合同价值,不过这实际上低于上一季度创纪录的21.3亿美元企业TCV。这表明,至少在上个季度,销售增速正在放缓。
下一份财报将显示,Palantir是否已经巩固了其作为美国企业AI供应商新兴力量的地位。从历史上看,许多企业会在年底最后一个季度签下最大规模的技术采购。Karp及其团队显然对此充满信心。他们将美国商业收入指引上调至“超过35.59亿美元,代表至少143%的增长率”。