加拿大建築投資在7月重新加速,但這種增長並非房地產全面回暖。加拿大統計局9月21日發布的數據顯示,經季節性調整後,全國建築投資環比增加2.709億加元,增幅1.2%,達到236億加元;同比增長8.1%。其中非住宅投資增長3.2%,住宅投資僅微升0.3%。剔除價格變化、按2023年不變價計算,總投資為212億加元,環比增長1.0%,同比增長4.7%。名義增速與實際增速之間的差距,說明價格因素仍貢獻了相當一部分增長。
如果只看236億加元這個總數,很容易得出「建築業普遍轉強」的結論。但仔細分析後就會發現另一幅景象:公共和機構類項目貢獻了最強的動力,獨棟住宅有所回升,但多單元住宅卻呈下降趨勢。建築投資的走向正在分化,醫院、學校等長期項目與住房市場所面臨的融資、庫存和需求條件並不相同。
非住宅市場增長的主角是機構項目,而非商業地產的突然復蘇
7月非住宅建築投資增加2.269億加元,達到74億加元。三個細項均呈增長,但增幅差異較大:機構類增長7.4%,工業類增長2.8%,商業類僅增長0.8%。也就是說,非住宅建築增長的主要動力來自於政府及公共服務相關建築,而非辦公樓、商場等商業項目的集體升溫。
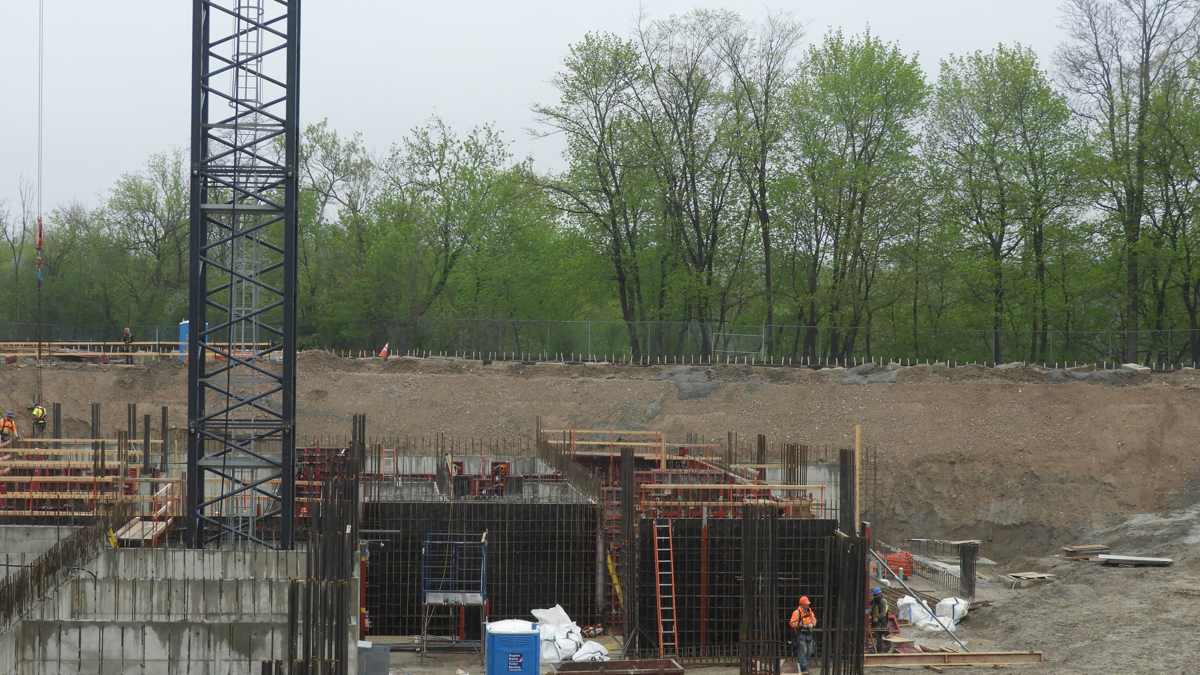
機構類投資當月增加15.93億加元,升至23億加元。安大略省一地就增加15.1億加元,主要受到新醫院建設的推動。大型醫院項目往往建設週期長、單體金額高,一旦進入施工階段,就會明顯改變月度數據。這些數據同時說明公共資本開支正在形成實際的工作量,但不能直接外推為私人部門信心的全面回升。
工業建築投資增加4060萬加元至15億加元,薩斯喀徹溫省和不列顛哥倫比亞省分別貢獻2030萬和1250萬加元。工業項目通常與製造、倉儲、能源或供應鏈佈局有關,增長範圍比單一省份的醫院項目更分散。商業建築投資增加2700萬加元至35億加元,六個省份和一個地區合計增加4260萬加元,但不列顛哥倫比亞省減少1460萬加元,抵消了部分增幅。
這組數據提醒市場,非住宅建築不能被當成一个整體。機構、工業和商業項目背後的融資主體、回報週期與利率敏感度都不盡相同。醫院建設主要由公共預算和長期規劃決定,工業設施更靠近企業擴產與供應鏈判斷,商業地產則要面對空置率、租金和再融資壓力。一個分項的強勁,未必意味著另外兩個分項也進入相同的週期。
獨棟住宅回升,被多單元住宅下降抵消大半
住宅建築投資在7月增加了4400萬加元,達到162億加元,表面上看仍是正增長。但內部出現明顯對沖:獨棟住宅投資增長3.5%,增加2.652億加元至78億加元;多單元住宅投資下降2.6%,減少2.212億加元至84億加元。最終留下的淨增長只有4400萬加元。
獨棟住宅的增長遍及所有省份,安大略省增加了9350萬加元,阿爾伯塔省增加了6860萬加元,位居全國前列。這種廣泛的上升並不意味着是由單一的大型項目所造成的。然而,獨棟住宅投資的回升也不應該直接等同於交易量或房價的上漲。建築投資記錄的是施工活動的價值,會受到開工進度、人工材料成本以及之前發放的許可證的滯後影響。
多單元住宅的下降更值得關注。不列顛哥倫比亞省減少7670萬加元,魁北克省減少7090萬加元,安大略省減少4390萬加元,這三個地區的減少構成了主要的拖累。公寓和租賃住宅的單體規模較大,從項目獲得許可到開工、再到施工高峯有明顯的時間差,因此一個月的下降並不能證明長期供給趨勢已經反轉。但在人口集中的省份同時出現下降,至少說明7月份的住宅增長缺乏多單元項目的支撐。
從未經季節調整的新建住宅結構來看,公寓和租賃公寓仍佔最大份額。加拿大統計局的信息圖顯示,這一類型的投資約為47.603億加元,佔新建住宅投資的56.7%,同比增長1.0%;獨棟住宅約25.624億加元,佔30.5%,同比下降6.2%。聯排屋佔9.8%,同比增長9.6%;半獨立式住宅佔3.0%,同比下降9.4%。因此,月度季節調整數據中獨棟住宅的回升,與未經季節調整的同比結構並不矛盾:前者描述的是近期變化,後者反映的是與一年前相比的水平。
還要注意統計修訂。加拿大統計局說明,數據可能會因為遲報、大型項目延期開工、分類和價格指數更新而進行調整;未經季節性調整的數據已回溯修訂至2021年,季節性調整的數據修訂至2018年。用於計算不變價的基期也改為2023年,2017年初的部分數據需要謹慎使用。下一次,即8月的建築投資數據計劃在10月21日發布。
對於宏觀觀察者而言,7月的數據傳達的並非簡單的「建築繁榮」,而是公共機構項目與獨棟住宅的短期回升,這蓋過了多單元住宅的疲軟。若要判斷增長是否可持續,需要繼續關注三件事:醫院等大型項目之後是否還有新的機構項目接續,工業投資能否擴大到更多省份,以及多單元住宅是否能在住房需求仍高的地區重新加速。236億加元是一個強勁的總量,但真正決定週期方向的,是這些分項能否同時向上。