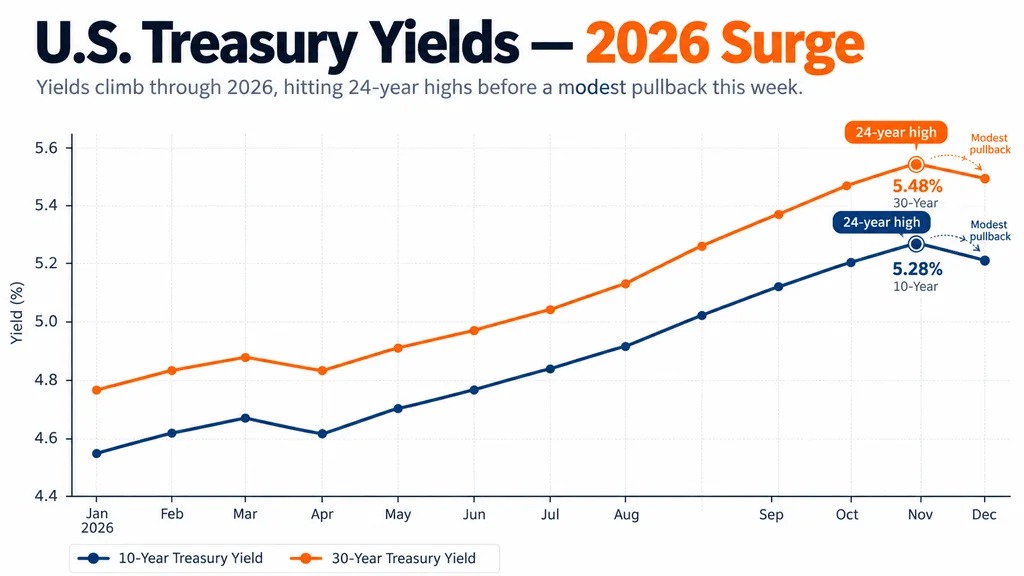
PIMCO旗下投資組合管理部門高級顧問Rupert Harrison週二表示,在10年期和30年期美國國債收益率升至24年新高後,美債如今「價值非常誘人」。
他稱,此輪上升主要由持續的通貨膨脹擔憂、政府大舉借債以及市場對美國財政赤字的焦慮推動。
Harrison 表示,PIMCO 仍保持長期期限的敞口,並認為在科技股走弱或經濟放緩時,長期債券既能提供有吸引力的收益,也能起到保護作用。
5%以上的收益率正在改變債券的計算方式
10年期美國國債收益率週二回落至約5.28%,此前一週曾大幅攀升;長期利率仍接近本世紀初以來未見的水平。
對於投資者而言,這改變了債券與股票之間的權衡。
一支收益率超過5%的美國債券,能夠在沒有股票那種盈利風險的情況下提供相對較高的回報。對於估值較高的成長型公司而言,這一點尤其重要,因為較高的美國債收益率會降低多年後預期利潤的現值。
這一走勢已將30年期收益率推高至2007年以來的水平,再次引發了對長期借貸成本的擔憂。
高債務仍是主要風險
PIMCO 相信債券市場看多並不意味着推動收益率上行的力量已經消失。
美國聯邦債務已經超過40萬億美元,而政府每年支付的利息約為1萬億美元。大規模發債意味著投資者必須消化不斷增加的政府證券供給,這使得財政前景繼續成為債券市場的核心議題。
市場部分領域的需求也在減弱。2026年的前三个季度,貨幣市場基金僅錄得約1580億美元的淨流入,而前幾年這一數字超過8000億美元,這減少了國庫券買盤的一個重要來源。
近期拍賣也顯示出類似的壓力。9月一場五年期國債拍賣錄得九年來最弱的投標倍數,進一步加劇了投資者可能要求更高收益率來消化新增供給的擔憂。