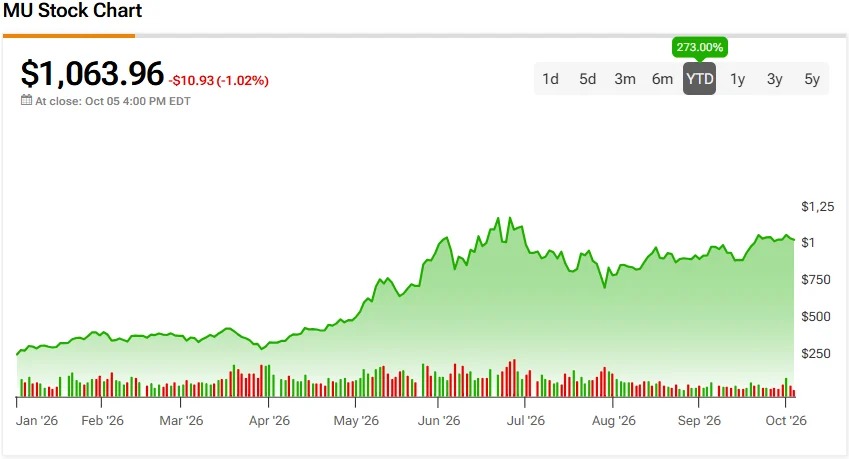


美光科技(Micron,NASDAQ:MU)最近似乎有些「财报後疲態」。這家儲存芯片巨頭不斷交出亮眼業績,但市場熱情往往難以維持太久。繼6月發布財報後,MU在隨後一個交易日大漲約16%,因為業績大幅超出預期;然而,5個交易日後,财报後的幾乎全部漲幅都已回吐。
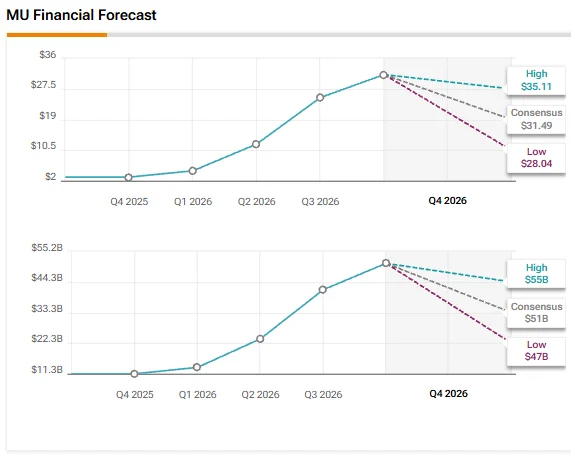
最新一季又出現了類似情況:投資者在強勁業績公佈後不久便再次失去熱情。美光公佈2024財年第四季營收為542.3億美元,同比增長379%,高於華爾街預期的514.9億美元;調整後每股收益為33.42美元,也高於市場預期。管理層隨後給出2025財年第一季營收指引為600億至630億美元,區間中值也高於市場一致預期。不過,MU週四僅上漲約3%,隨後兩個交易日又回吐了這部分漲幅。
一位認為這種財報公佈後的猶豫值得認真對待的投資者是 Rational Techne(RT)。儘管公司財務表現出色,他仍然持非常看淡的態度。他的擔憂部分集中在散戶投資者身上;儘管股價難以在另一份強勁季報之後持續上漲,散戶對 MU 的信心似乎仍然完好。
RT 表示:「在泡沫氛圍中,散戶投資者的行為,整體來看,通常是長期投資者最佳行動的反向指標。」
在他看來,這種信心可能會讓買家在預期過度超前於可持續業績時面臨風險。RT並不認為近期盈利能力的改善意味著永久性的轉變,而是認為有幾種力量可能會讓未來的環境變得不那麼有利。
其中一個擔憂是,在未來幾年將有更多儲存芯片供應進入市場。新的製造產能預計將從2027年開始進入市場,並持續到2028年,而中國廠商長鑫儲存(CXMT)也有可能成為全球競爭的另一來源。RT還懷疑,在行業走弱時,長期客戶協議是否真的能像多頭所期待的那樣提供保護。
這些擔憂讓 RT 再次提到美光在另一份爆炸性的季報公佈後依然反應平淡這一點。他說:「市場認為,我們極有可能正處於美光的周期高點。」
按照這種解讀,單憑出色的季度數據,並不足以支撐MU目前的估值。RT認為,如今的股價已經計入了未來幾年存儲芯片環境持續有利的預期;一旦供應擴張或人工智能支出放緩,股價就會更加脆弱。考慮到該股在2026年已累計上漲273%,他認為剩餘的上行空間與潛在的下行風險之間的平衡並不有利。