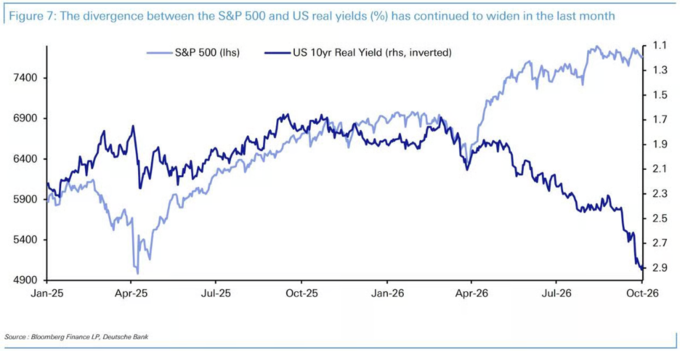
隔夜,美債10年期收益率本周觸及24年新高,盤中一度突破5.36%,最終收於5.276%。在這一背景下,美股市場呈現出分裂圖景:標普500指數仍在中史高位附近徘徊,但其內部估值壓縮、板塊分化與市場集中度極端化正在同步演進。
標普500指數目前的遠期市盈率約為19.3倍,而年初這一數字為22.2倍。估值壓縮幅度不小,但指數本身並未大幅下跌,原因在於盈利預期同步走強,部分抵消了估值收縮的影響。
Crossmark Global Investments 首席投資官 Bob Doll 表示:「利率上升已經對股市產生了巨大衝擊。市盈率下降了三個檔次。這種影響非常直接,但因為盈利表現過於亮眼而被掩蓋了。」
Nationwide Investment Management 首席市場策略師 Mark Hackett 說:「這是金融學101的基本常識——利率越高,股票越不值錢。」
小盤股首當其衝,Mag 7成避風港
与此同时,小盤股正承受著更直接的衝擊。羅素2000指數較不到兩個月前創下的歷史收盤高點已下跌9%,週三收於2793.20點,與正式進入技術性回調區間(較高點跌10%)僅一步之遙。
Truist Advisory Services 首席投資官 Keith Lerner 指出,近期小盤股下跌背後「第一位、也是最重要的因素」是長期美國債收益率的上升。「利率上升正在產生影響——只是科技板塊掩蓋了這一點。」
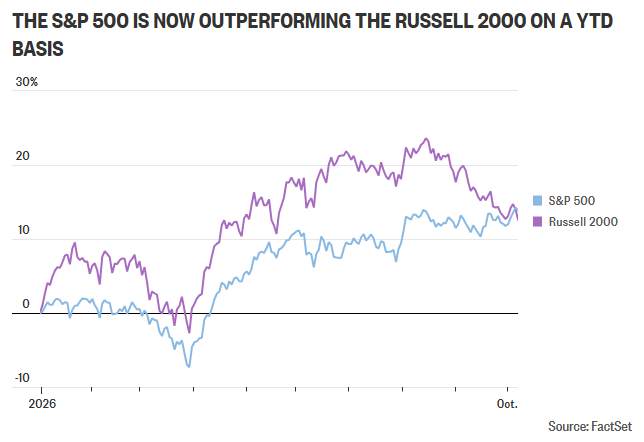
小盤股的脆弱性有其結構性原因。Lerner 解釋說:「小盤股對利率更敏感,它們持有更多債務,而且浮動利率債務的比例也高於大盤股同行。」
Interactive Brokers 首席策略师 Steve Sosnick 也表示:“2.2%的二季度 GDP 增速不一定能让所有船只都随潮水上涨。經濟增長不均衡,加上利率大幅回升,這對小盤股來說是一個艱難的環境。”
值得注意的是,即便是科技類小盤股也未能幸免——景順標普小盤信息技術 ETF ( PSCT )自6月30日的高點以來已下跌10.4%。
市場集中度極端化:四家公司支撐著整個指數
大盤指數的韌性,在很大程度上來自極少數公司的貢獻。
根據 Citadel Securities 的研究數據,微軟、輝達、蘋果、Meta 这四家公司喺第三季為標普500指數貢獻了約300點的漲幅,超過該指數同期總漲幅的三倍;而其餘496家公司則合計拉低了150點。
Citadel 的 Scott Rubner 在致客户报告中写道:“股市不是经济,而且越来越明显的是,標普500也不代表普通股票。”
這種集中度已經接近多項指標的歷史極值。道瓊斯工業平均指數過去一個月下跌4.2%,而納斯達克同期上漲近4%,兩者之間的背離正是這種分化的直觀體現。
債券與股票正處在「不同的世界」的定價中
德意志銀行宏觀策略師 Henry Allen 在最新報告中提出了一個更深刻的警告:債券市場與股票市場目前正在對「根本不同的宏觀體制」進行定價。
債券市場已開始反映更高的通貨膨脹風險、更大的財政風險,以及更緊縮的政策利率預期,全球多地的收益率升至多年高位。但股票市場對此基本視若無睹——標普500指數上周五收盤時與歷史高點的差距不足1%。
Allen 指出,這種背離「不太可能持續」。他寫道:「我們正在為新體制的症狀定價(如收益率處於數十年來的高位、主權債券利差擴大),卻沒有為其邏輯後果定價(如增長放緩和違約風險上升)——而這些後果在歷史上都曾以風險資產走弱的形態顯現。」
德意志銀行列出了當前最值得關注的五大市場錯位,核心結論是:若金融壓力未能迅速消退(如2023年3月矽谷銀行事件後那樣迅速平息),風險資產將面臨持續上升的壓力。
盈利季成關鍵考驗
隨著第三季財報季下週全面展開——摩根大通、花旗集團等華爾街重量級機構將率先披露業績——市場對企業盈利的要求已被抬得更高。
Crossmark的Bob Doll預計,更高的利率將繼續成為股市的阻力,尤其是對於週期性公司而言。他說:「如果你手頭有一些現金,那也沒關係,因為我認為股市不會像過去幾個月那樣直線上漲了。」
標普500指數自8月13日前的收盤高點以來,25個行業板塊中已有18個出現下跌,等權重版本的標普500指數下跌5%。銀行和房地產等多個行業跌幅超過10%。
盈利能否繼續「超級出色」,將決定這場估值與收益率拉鋸戰的最終走向。