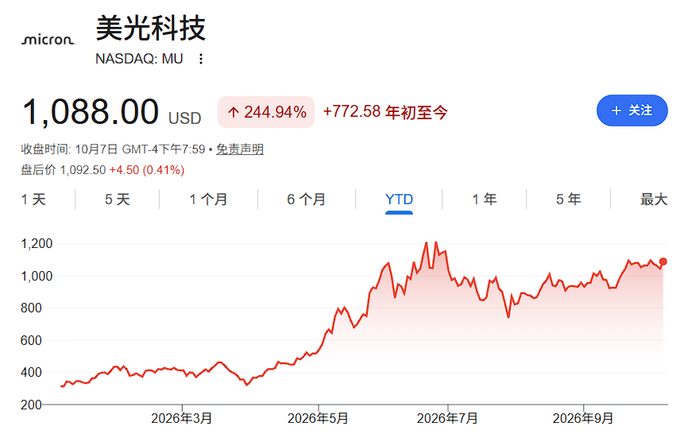
在美光科技發布又一份創紀錄的業績後,投行DA Davidson將其目標價從2100美元大幅上調至3000美元,成為華爾街最高的預期。這一目標價隱含約176%的上行空間,背後是對存儲超級週期延續至2028年,以及需求方結構變化將改寫存儲行業週期性的極端樂觀判斷。
DA Davidson 科技研究主管 Gil Luria 的核心論點非常直截了當:人工智能基礎設施所需的内存比以往任何技術週期都要多,供應無法跟上,而2027年和2028年內存需求將超過供給。他特別指出,這次的需求來自亞馬遜、微軟、谷歌、輝達和蘋果等全美最大的公司,而非以往週期中經常違約的中小客戶。
自去年4月以来,美光股價已上漲約1500%,3000美元的目標價約是其2027財年盈利預期的19倍。相比之下,摩根士丹利對美光的目標價僅1200美元,並維持「增持」評級,還不到DA Davidson目標價的一半——投行之間的巨大分歧,構成了當前市場對存儲超級週期「長度與高度」的顯著預期差。
在 Luria 看來,隨著存儲器行業的競爭對手也轉向長期合同,傳統存儲週期的結構性波動性正在全面降低。這一判斷的潛在含義是:市場此前以「週期股」邏輯給美光定價的框架,可能面臨系統性的重新評估。
3000美元背後的供給與需求判斷
Luria 的看多立基於一個技術事實:內存對 AI 系統性能的重要性正在迅速上升。他在報告中寫道:
「記憶體是提升人工智能性能的關鍵因素。人工智能模型擁有更多記憶體,就能產生更好的結果,運行速度更快,而且擁有更長的上下文窗口。」
DA Davidson 根据此斷言,2027年和2028年的內存需求將超過供給,並強調這是一種結構性轉變,而非週期性上升。
美光自身的業績與表態與此判斷相互印證。公司管理層預計到2028年銷量和價格都將上漲,並稱「美光正處在未來3-5年的增長軌道上,而這正是市場尚未認可的部分」。
在最近一季的財報中,美光單季營收達542億美元,同比增長379%,毛利率攀升至87%;該公司此前透露,數據中心客戶的採購意願約為可承諾供應量的150%,供不應求的狀況將持續到2027年之後。
需求方換血:從違約客戶到科技巨頭
Ngangisano e e kgoreletsang thata mo pegelong, Luria, ke phetogo ya popego ya letlhakore la tlhokego. O ne a kwala jaana:
「與以往的週期不同,這次的需求來自於全美最大的那些公司——亞馬遜、微軟、谷歌、輝達和蘋果——而不是那些經常違約的公司。」
這一變化直接指向儲存行業估值長期受壓的根源。傳統上,儲存芯片被視為典型的週期股,盈利與股價隨供求週期劇烈波動,市場只願給予較低的估值倍數。
若需求方從分散的中小客戶轉向信用極強、資本開支計劃明確的科技巨頭,且行業普遍轉向長期供貨協議,盈利的可預測性將顯著提升。美光已簽署26份戰略客戶協議(SCA),剩餘履約義務約1500億美元,2027年超過75%的產出已獲客戶承諾。
預期差與風險:投行分歧與「降規格」之爭
在 DA Davidson 的3000美元與摩根士丹利的1200美元之間,反映了華爾街對美光當前最直觀的分歧。如果 Luria 對供應需求失衡的判斷成立,美光的股價仍有可能上漲;但如果供給端的資本支出競爭導致產能提前釋放,目前的股價可能已經透支了大部分利好因素。三星、SK 海力士、美光以及長鑫科技等廠商都在加速擴產,新增產能集中釋放的時點將是驗證這個超級週期成色的關鍵。
Luria 在報告中專門駁斥了「降規格」論點——也就是輝達等芯片製造商在每個AI處理器上減少內存用量,這被部分投資者解讀為看跌信號。他以汽車行業作為比喻:
若特斯拉因需求激增而將單車電池容量减半,但銷量卻翻倍,最終賺得更多。在其框架下,減少內存用量會因性能下降而在未來產品週期中催生更多積壓需求。
此外,三星、海力士與美光在美國面臨的價格操縱集體訴訟,也為行業供給行為增添了不確定性。後續可關注美光新增產能的爬坡進度,以及明年的大規模量產進展。