

摩根大通:隨著 ETF 的回暖,加密資產資金流入達500億美元
摩根大通分析師稱,今年以來,加密資產已吸引約500億美元資金流入,隨著ETF資金流恢復以及期貨持倉上升,進入第四季度的投資動能有所增強。
- 500億美元的資金流入意味著數字資產的年化流入速度約為660億美元。
- ETF 自8月起資金流開始恢復後,2026年已轉為正值。
- 銀行稱,CME上的比特幣期貨持倉已經超過此前的峰值。
- 比特幣礦工今年已淨賣出18億美元,其中上市公司是主要賣方。
由 Nikolaos Panigirtzoglou 領導的摩根大通分析師在周三發布的報告中表示,第三季度的投資活動已不再像上半年那樣主要依賴企業購買比特幣和風險投資資金;在今年的上半年,這兩類資金提供了大部分流入。
按約660億美元計算,該行的年化流入估計高於5月份記錄的520億美元的速度。即便如此,分析師仍認為目前速度大約只有去年同期的一半。
在最新的测算中,團隊擴大了覆蓋範圍,將私人企業財庫、私人礦工以及與政府相關實體購買的數字資產也納入統計。報告稱,此前的估算結合了加密基金流量、CME期貨隱含活動、風險投資融資,以及上市礦工和企業財庫的購買。
加密 ETF 資金流在上半年撤資後回升
報告稱,在5月和6月出現大規模資金流出的情況後,加密貨幣ETF的資金流從8月開始改善,並在今年轉為正值。分析師指出,上半年基金贖回對資金流入形成了拖累,而Strategy購買比特幣以及風險融資則提供了大部分投資資本。
不過,若採用不同的起始日期,該行發現,自2025年10月10日起的市場回調以來,累計 ETF 資金流仍為負值。因此,報告在記錄日曆年度內資金流轉為正的同時,也保留了自那輪下跌以來仍存在缺口的結論。
9月美國的基金活動為這一回暖提供了背景。crypto.news在9月24日的一篇報道中曾提到ETF的買入和槓杆情況,並引用Bitfinex數據稱,9月21日有9.99億美元流入美國現貨比特幣ETF,9月22日又有7.147億美元流入。
在那份報道中,Bitcoin treasury 公司 BTCS S .A.的策略顧問 Wojciech Kaszycki 表示,現金買入支撐了上漲的初始階段,隨後槓杆頭寸開始累積。他估計,期貨未平倉合約在一個月內增加了約7%,融資利率按年化計算接近8%。
不過,最近幾個美國交易時段也出現了較大規模的贖回。有關比特幣 ETF 撤資的10月8日報導引用了 Farside Investors 的數據,稱10月7日有4.849億美元從這些基金中流出,這是自6月25日以來最大的單日淨流出額。
根據這些數據,BlackRock的IBIT流出2.077億美元,Fidelity的FBTC流出1.051億美元,ARK的21SharesARKB流出1.017億美元。Farside的數據還顯示,當天美國現貨以太坊ETF流出1.609億美元,使其連續第七個交易日出現資金撤出。
CME 期貨持倉在兩個月內上升
除了 ETF 的回暖之外,摩根大通的報告還指出,在過去兩個月裏,比特幣和以太坊在 CME 上的機構持倉重新上升,而此前2026年的開局較為緩慢。
分析師表示,比特幣的持倉量已經超過此前的峰值,而以太坊的持倉量則接近2025年10月的高點。其動量指標還顯示,包括商品交易顧問在內的趨勢跟隨型交易者正在重新建立這兩種資產的多頭頭寸。
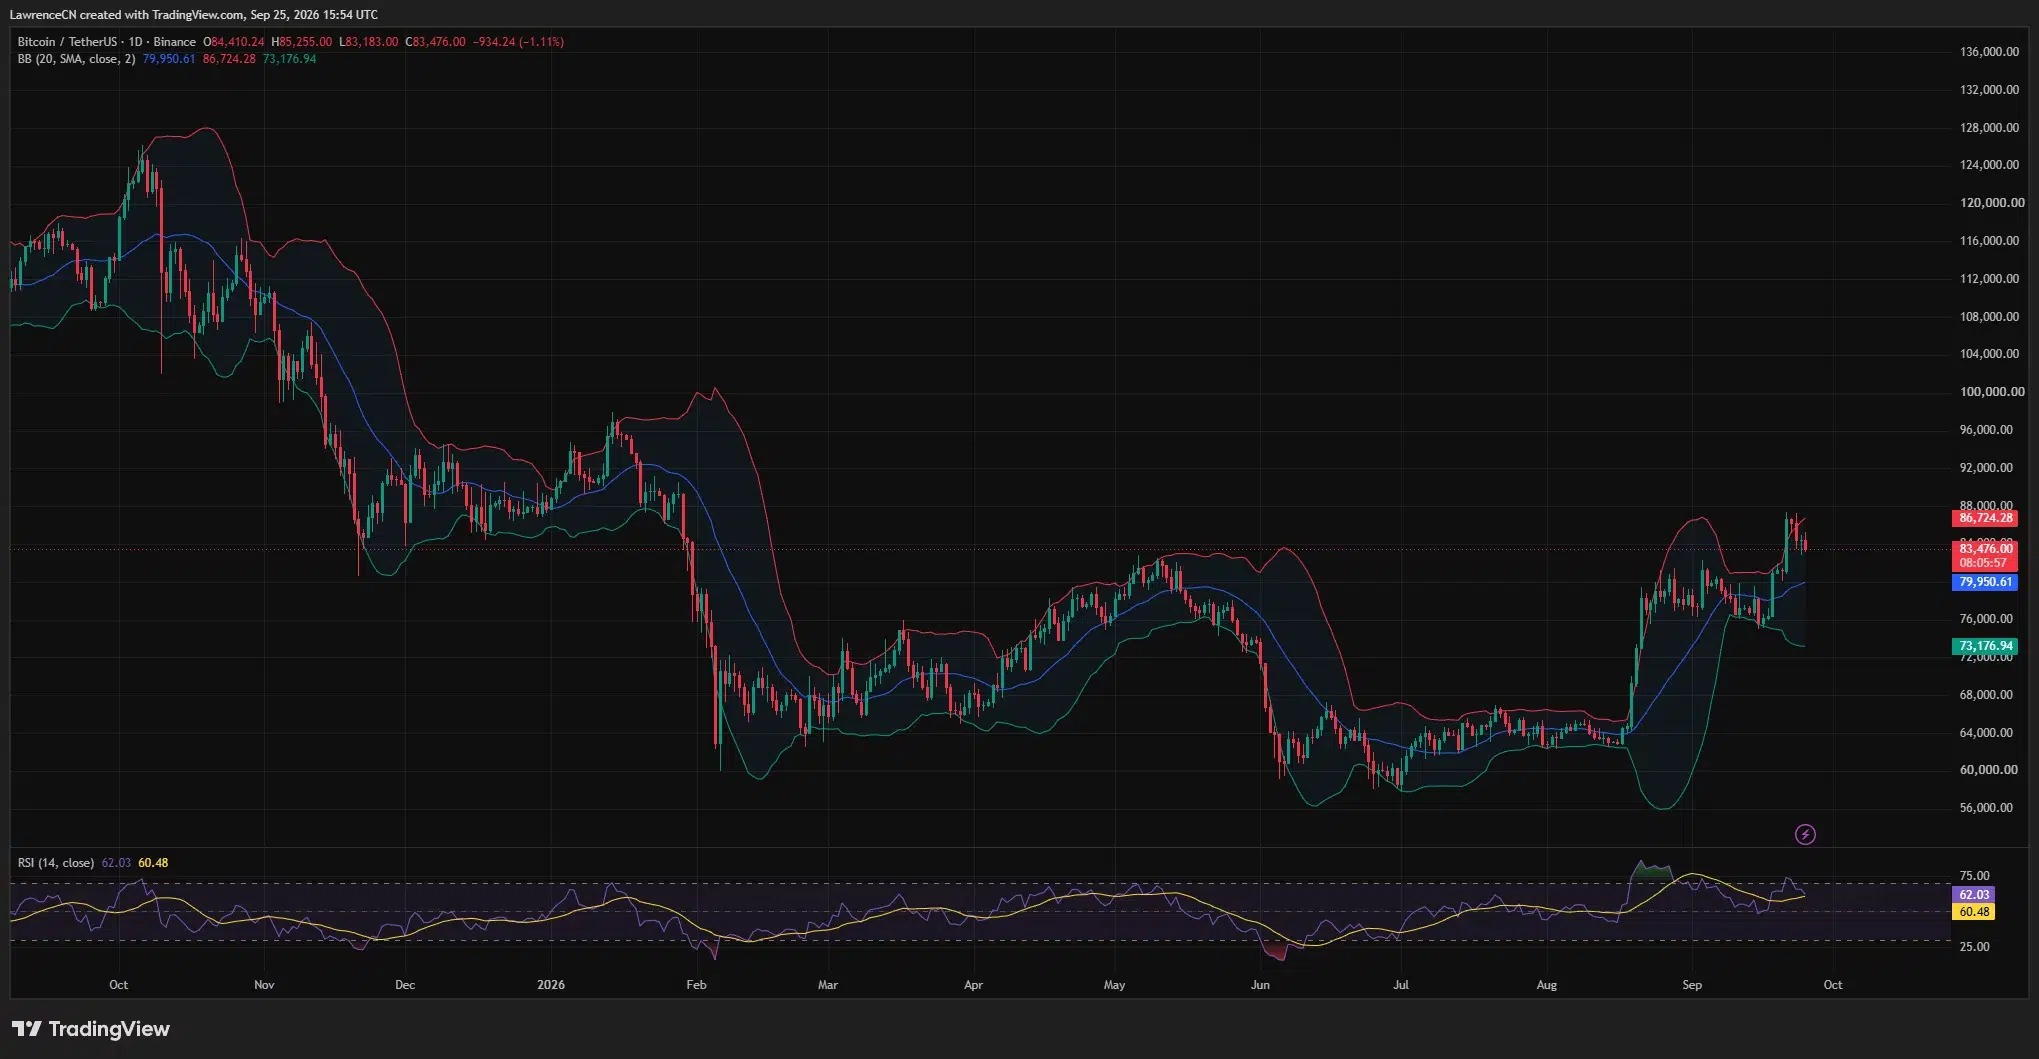
「第三季ETF的資金流和期貨持倉都在增加,」分析師寫道,並將這一組合描述為「第四季前的正向資金動能。」
對於海外的永續期貨,團隊將未平倉頭寸與比特幣和以太坊的市值進行比較。根據他們的測算,10月10日回調後,這兩項槓杆指標都已從峰值回落,但仍然高於歷史平均水平。
在該行看來,第三季度ETF的資金流和期貨持倉的增加,表明零售和機構投資者的參與度比上半年企業財庫主導時更高。
企業購買比特幣的買盤主要來自上市公司
在企業財庫方面,摩根大通認為,大部分購買來自上市企業。分析師稱,Strategy在年初迅速買入比特幣,並貢獻了數字資產總流入中的很大一部分。
私人企業財庫的購買規模較小,團隊將其歸因於融資選擇較少以及對比特幣價格波動的容忍度較低。
報告稱,上市財庫公司通過普通股票發行、債務和優先股為購買提供資金。融資結構正逐步轉向優先股,而分析師指出,利息和股息支付仍是持續的資金義務。
摩根大通在今年早些時候曾研究過這些義務。該行在7月17日一份關於Strategy更大現金儲備的報告中稱,公司已將美元餘額從25.5億美元提高至30億美元,足以覆蓋約20個月的優先股股息。
在7月的那份评估中,摩根大通表示,额外的現金降低了Strategy可能需要出售比特幣來履行付款義務的擔憂。分析師此前曾認為,如果儲備足以覆蓋兩到三年的優先股股息,將有助於緩解被迫出售的擔憂。
風險投資傾向於更大規模的融資輪次,而礦工們則在賣出
在企業財庫之外,最新報告稱,加密風險投資融資自2024年以來有所改善,但資本越來越多地流向更少、規模更大的融資輪次,且多涉及成熟企業。
對於現金流更清晰的基礎設施公司,分析師發現債務融資的使用正在增加,而非依賴股權融資。報告還發現,風險投資對代幣化的興趣上升,尤其是面向企業客戶的項目。
在供應端,摩根大通估計,比特幣礦工今年已淨賣出18億美元,分析師稱這一規模並不大。報告顯示,上市的礦工佔了這一變化的大部分。
該行表示,上場礦工不再繼續囤積比特幣,而是開始出售新挖出的代幣,在某些情況下還會減持現有持仓,以為人工智能基礎設施支出提供資金。