

阿里巴巴股價週五交易中上漲4.5%,此前美國銀行分析師將其目標價從175美元上調至178美元,並維持“買入”評級。新目標價較週四105.70美元的收盤價意味著約68%的上漲空間。表示,阿里巴巴目前的估值尚未充分反映其預期的盈利改善,並將這一機會描述為“盈利拐點尚未被充分計價”。
美國銀行將其盈利預期上調了3%至9%。該行表示,阿里巴巴目前的交易價格相當於2027財年預估非核心利潤的15倍、2028財年利潤的11倍,這表明其估值尚未反映預期中的增長。
雲服務增長或提振阿里巴巴盈利
美國銀行預計,阿里巴巴9月季度營收將同比增長10%,調整後為300億人民幣。這將高於市場一致預期的260億人民幣,也高於6月季度的270億人民幣。
預計雲服務營收將增長52%,高於上一季度的45%。外部客戶需求可能增長近55%,雲服務利潤率預計將達到12.9%,高於此前的11.6%。訓練效率的提升還應有助於將AI實驗室和應用業務的虧損從140億元人民幣降至110億元人民幣。
美國銀行預計,從12月季度開始,雲服務利潤將能夠覆蓋AI業務的虧損。這可能幫助雲服務與AI合併業務,在2026財年超過200億元的虧損,轉向在2027財年下半年實現盈虧平衡。該行預計,雲服務在2027財年增長52%,2028財年增長57%,2029財年增長41%。
電商業務面臨消費支出壓力
美國銀行預計,受中國消費支出疲弱的影響,阿里巴巴9月季度客戶管理收入(CMR)將同比下降5%。
儘管面臨這一壓力,該行仍預計電商業務調整後 EBITA 將增長2%。剔除即時零售后,中國電商業務 EBITA 預計將大致持平。即時零售業務虧損預計將從6月季度的98億元人民幣收窄至96億元人民幣。
阿里巴巴的股票現在值得買入嗎?
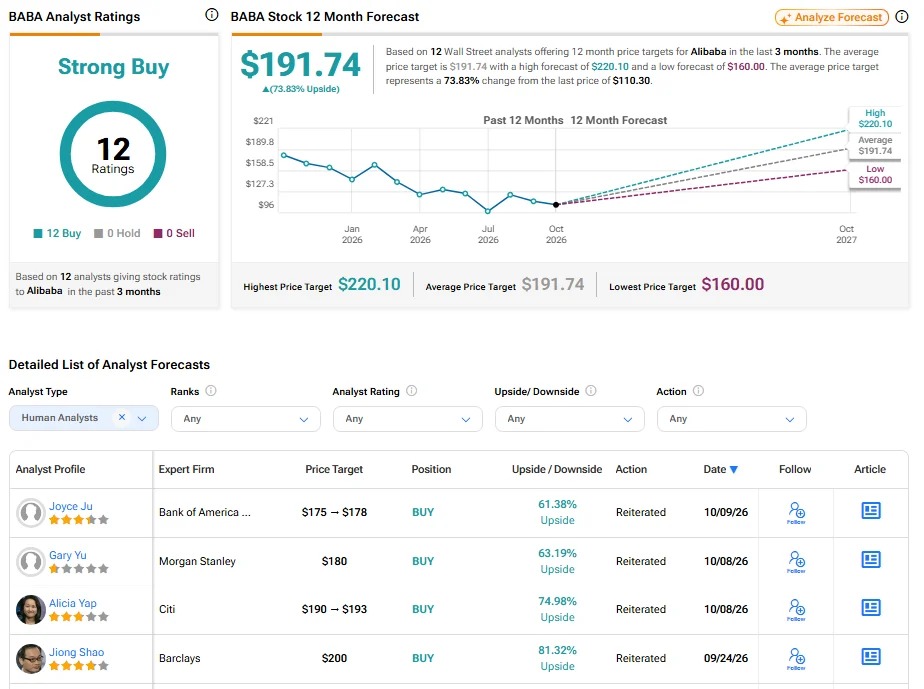
華爾街整體仍對該股持建設性看法。根據過去三個月的12個「買入」評級,阿里巴巴目前獲得「強力買入」的一致評級。BABA的平均目標價為191.74美元,意味著較現在水平有73.83%的上升空間。
作者:TipRanks