微軟上一財季的業績整體強於華爾街預期,帶來了AI資本效率改善的驚喜。
美東時間10月28日週三美股盤後,微軟公佈,截至2026年9月30日的2027財年第一財季,營收同比增長19%至922.8億美元,高於分析師預期1.8%;營業利潤同比增長21%至459.2億美元,高於分析師預期5.4%;非調整後每股收益同比增長18.4%至4.89美元,高於預期3.4%。
第一財季最大的亮點仍是雲服務和 AI。微軟雲服務收入同比增長30%至639億美元,高於市場預期3.7%;更關鍵的是,雲計算平台 Azure 的收入同比增長48%,不僅比上一季度的43%更快,而且高於分析師們預期的44.8%。當季 Azure 的收入達到331.65億美元,高於市場預期約3%。
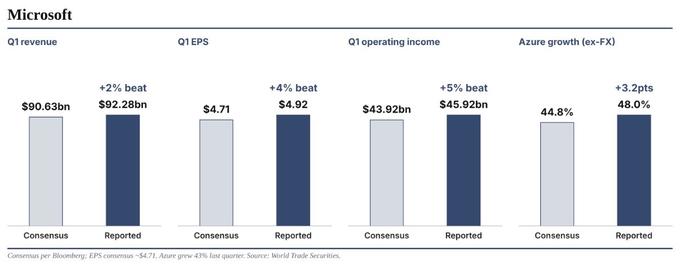
對於 AI 的交易而言,更讓市場興奮的是「高增長+資本開支低於預期」的組合。微軟第一財季的現金資本開支為393.7億美元,雖然同比大幅增長超過一倍,但較分析師預期低14.3%,也低於上一季度支持雲服務和 AI 需求的約410億美元資本開支水平。換言之,市場看到的是 Azure 的增長速度加快,但當季的現金資本開支並未繼續超出預期地膨脹。
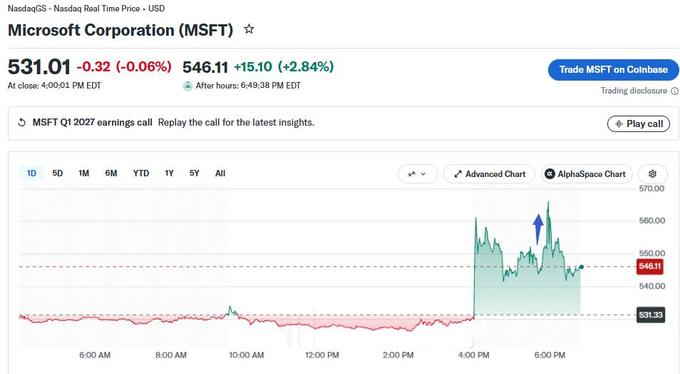
財報公佈後,週三常規交易中微幅收跌不足0.1%的微軟股價盤後跳漲,漲幅曾接近5.7%。
盤後大幅上漲的原因並不複雜:作為衡量企業 AI 需求的核心指標之一,Azure 的收入增速不僅超出了賣方的預期,也超過了部分買方可能接近 47% 的更樂觀預期;收入和利潤端全面超出預期,接近 50% 的營業利潤率說明 AI 的投入尚未明顯破壞微軟的盈利能力;同時,現金資本支出低於預期,被解讀爲 AI 的投入回報率好於預期,短期內緩解了市場對 AI “只燒錢、不產生現金”的擔憂。
業績電話會期間,微軟高層透露第二財季Azure收入將增長49%-50%,增速進一步加快,公歷2026年全年資本支出指引約1700億美元,略低於此前的預期,微軟股價曾再度上衝,盤後漲幅一度超過6%。
核心業績:營收、利潤、EPS 全線超預期
2027財年第一財季,微軟總營收為922.79億美元,高於彭博統計分析師預期的906.3億美元,同比增速19%,較前一季的18%略有加快。其中,服務及其他收入達到776.48億美元,是增長主力;產品收入146.31億美元,較上年同期下降。
利潤方面同樣強勁。微軟當季毛利潤為625.59億美元,營業利潤為459.15億美元,也高於分析師預期的439.2億美元,同比增長21%;按固定匯率計算,營業利潤同比增長22%。營業利潤率約為49.8%,高於市場預期的約48.3%,也比去年同期有所改善。
淨利方面,GAAP的口徑淨利為366.29億美元,同比增長32%;攤薄後每股收益為4.92美元。但此口徑受OpenAI投資估值變動影響較大。剔除OpenAI投資影響後,非GAAP的淨利為364.22億美元,同比增長18%;非GAAP攤薄後每股收益為4.89美元,同比增長18%,仍明顯高於華爾街預期。
從費用結構來看,微軟仍展现出較強的經營槓杆。研發費用為90.47億美元,同比增長約11%;銷售和營銷費用為57.16億美元,與上年同期幾乎持平;一般及行政費用為18.81億美元,略有增長。儘管AI基礎設施帶來的服務成本上升壓低了毛利率,但費用控制幫助運營利潤率維持在接近50%的高位。
Azure收入突破300億美元,AI雲端需求持續加速
本季財報最重要的數字無疑是 Azure 。微軟在9月宣佈,將從本季開始按季度披露 Azure 雲計算業務的具體收入,這也是微軟自2015年以來最重大的業務分部調整之一。
第一份獨立披露的 Azure 成績單相當亮眼:收入環比增長12.8%至331.65億美元,上年同期為223.84億美元,無論是否剔除匯率影響,同比均增長約48%。分析師預計,剔除外彙影響後同比增長45.2%,未剔除影響增長44.7%。
這一增速的意義在於,Azure已經不再是一個低基數的業務。微軟在9月披露,截至2026年6月底的2026財年第四財季,Azure的收入為294億美元;整個2026財年Azure的收入為1019.4億美元,較上一財年的726.1億美元增長約40.4%。在年收入已經超過1000億美元的體量上,Azure第一財季仍能加速至48%,說明AI和雲遷移需求仍在快速釋放。
微軟雲服務的整體表現也證實了這一點。第一財季微軟雲服務的收入為639億美元,同比增長30%,按固定匯率計算增長31%,高於市場預期的616.2億美元。首席財務官在財報中表示,微軟雲服務的收入增長加速,且營收、營業利潤和每股收益均超出了預期。
從產品線來看,Microsoft的365商業雲收入按報告口徑同比增長17%,按固定匯率計算增長18%;若剔除去年同期一次性收入確認所帶來的1個百分點影響,調整後同比增長18%,按固定匯率計算增長19%。Microsoft的365消費者雲收入同比增長17%。這說明AI的雲服務並非孤立增長,企業軟件訂閱仍在貢獻穩定的現金流。
資本開支低於預期,市場看到「AI資本效率」改善
過去一年,市場對大型科技公司的最大疑問之一是:AI的資本開支是否會無限膨脹,而回報卻遙遙無期?微軟這一季暫時給出了讓多頭滿意的答案。
微軟第一財季新增物業和設備支出,即現金資本開支,為393.67億美元,同比大幅增長103%,但明顯低於分析師預期的459.3億美元。相比微軟第四財季約410億美元的總資本開支,第一財季的現金資本開支也沒有繼續上衝。
這正是財報公佈後微軟股價盤後大幅上漲的核心催化劑之一:Azure 成長48%,而現金資本支出低於預期。對投資者而言,這意味著每一美元AI的投入可能正在帶來更高的收入轉化,至少在短期內沒有出現「投入越多、利潤越差」的壓力。
World Trade Securities 首席投資官 Nicholas Mugalli 評論稱,微軟「結束了 AI 的支出爭論」,因為該公司在同一季度實現了更快的增長、更高的利潤以及低於預期的資本支出。他認為,在超過1000億美元的年化收入基礎上繼續加速的 Azure,是週三科技企業公布的最重要的數字。
不過,這一判斷也需要折中看待。微軟當季的現金資本支出低於預期,並不代表 AI 的投資壓力消失。公司資產負債表顯示,物業和設備的淨額從6月底的3130.76億美元上升至9月底的3468.44億美元;經營租賃使用權資產也從241.77億美元上升至301.78億美元。包含融資租賃在內的資本支出數額,仍需在財報電話會和10-Q文件中進一步確認。
自由現金流下滑27%,AI的投入仍在消耗現金
雖然利潤表表現強勁,但現金流表卻顯示出另一面。微軟第一財季的經營現金流為580億美元,同比增長約29%,顯示其核心業務的造血能力依然非常強大。
但扣除393.67億美元的現金資本支出後,自由現金流約為186.33億美元,較上年同期約256.63億美元下降約27%。也就是說,在營收同比增長19%、營業利潤同比增長21%的同時,自由現金流卻出現明顯下滑。
這反映了當前 AI 基礎設施週期的典型特徵:利潤表能夠通過收入增長和費用控制維持亮眼表現,但數據中心、GPU、網絡設備和能源配套等前置投入,會持續壓低自由現金流。
此外,微軟在首財季回購了43.79億美元的股票,低於去年同期的56.5億美元;現金分紅為67.57億美元;同時償還了48.5億美元的債務,沒有新增發債。公司仍擁有645.09億美元的現金、現金等價物和短期投資,財務彈性遠強於多數企業,但AI資本開支正在明顯改變其現金分配節奏。
訂單與 RPO 帶來隱憂:收入加速增長,但積壓訂單卻未隨之增加
這份財報並非沒有瑕疵。最值得警惕的是商業預訂和商業剩餘履約義務(RPO)。
微軟第一財季的商業收入為6770億美元,同比增長73%,總規模本身依然龐大,但較分析師預期的7056億美元低約4%;與第四財季的6780億美元相比幾乎沒有增長,同比增速也比第四財季的84%有所放緩。RPO 代表已簽署但尚未確認為收入的合同金額,涵蓋Azure、Microsoft 365以及其他企業服務的長期承諾,這項指標此前一直是微軟AI雲服務增長故事中最受重視的指標之一。
更微妙的是,商業預訂同比下降了12%,而上個季度還是同比增長10%。這意味著微軟當季將積壓的合約轉化為收入的速度相當快,支撐了Azure和雲服務收入的強勁增長;但新簽訂的合約補充速度卻沒有同步跟上。
換言之,這一季微軟展现了極強的收益實現能力,但未來幾個季度能否維持同樣的增長速度,還要看新訂單的恢復情況。如果後續的商業預訂繼續疲軟,市場可能會重新審視當前Azure的高增長速度的可持续性。
Microsoft 365商業席位的增長放緩也是其中一個細節。據報導,M365的商業席位增長從上一季度的7%放緩至5%。對於一家大量業務是根據用戶席位來收費的軟件公司而言,這可能反映了企業客戶在招聘、IT預算或自動化替代方面更加謹慎。
分部重组後:Agents與Infra支撐微軟的收入
微軟本季開始採用新的業務分部架構,將原「智能雲」和「生產力與業務流程」合併為「Agents 與 Infra」,即「智能體與基礎設施」;原「更多個人計算」更名為「Devices and Consumer」,即「設備與消費者」。此調整強化了微軟對AI智能體、雲基礎設施和企業軟件架構一體化的發展方向。
第一財季,Agents與Infra的收入為767.95億美元,同比增長25%,佔微軟總收入的超過八成;該部門的營業利潤為405.58億美元,同比增長約24%,是微軟利潤的絕對核心。
其中,Azure的收入為331.65億美元,Microsoft的365雲服務收入為277.78億美元,生產力及伺服器授權收入為84.07億美元,行業解決方案收入為53.37億美元,Frontier及支持服務收入為21.08億美元。可見,Azure與Microsoft的365雲服務構成了微軟新事業部的兩大支柱。
相比之下,Devices、and、Consumer的收入為154.84億美元,同比下降3%,但營業利潤為53.57億美元,較上年同期略有增長。該分部中,搜索和廣告收入不含流量獲取成本,同比增長12%,仍保持雙位數增長;Xbox的內容和服務收入同比下降2%;Windows OEM及設備收入同比下降22%,是消費端拖累最明顯的業務。
這說明微軟目前的增長重點已經更加清晰:AI 雲服務、企業訂閱和基礎設施是主線,傳統的PC產品和硬體設備則繼續承受壓力。
OpenAI 投資收益推升 GAAP 利潤,非 GAAP 更能反映經營質量
第一財季,微軟的 GAAP 口徑淨利同比增長32%,看起來明顯高於營收和營業利潤的增長速度,但這其中有 OpenAI 投資估值變動的影響。
微軟披露,第一財季OpenAI投資帶來2.07億美元淨收益,對攤薄後每股收益貢獻0.03美元;而上年同期OpenAI投資造成30.86億美元淨損失,拖累了每股收益0.41美元。因此,GAAP口徑同比增速受到了較大基數效應影響。
剔除 OpenAI 投影影響後,微軟非 GAAP 純利同比增長18%,非 GAAP 每股收益同比增長18%。這個口徑更能反映微軟自身經營業務的真實增長節奏。
不過,OpenAI 仍是微軟 AI 战略中的關鍵變量。它既帶來 Azure 的算力需求和 AI 產品生態,也會給利潤表帶來投資估值波動。未來市場不僅會關注 OpenAI 與微軟的合作強度,也會關注 AI 的需求是否夠分散,能否從少數大客戶擴展到更廣泛的企業客戶。