IT之家10月30日消息,京東方今日發布2026年前三季度(2026年1月~2026年9月)及三季度(2026年7月~2026年9月)報告:
前三季累計數據顯示,營業總收入為1518.09億元,同比下降1.77%;毛利潤231.81億元;毛利率15.27%;歸屬於母公司股東的淨利潤42.51億元,同比下降7.61%;扣除非經常性損益後的淨利潤30.4億元,同比下降4.37%;經營現金流322.12億元,同比下降12.41%;加權平均淨資產收益率3.14%;基本每股收益0.11元;稀釋每股收益0.11元;資產負債率53.26%。
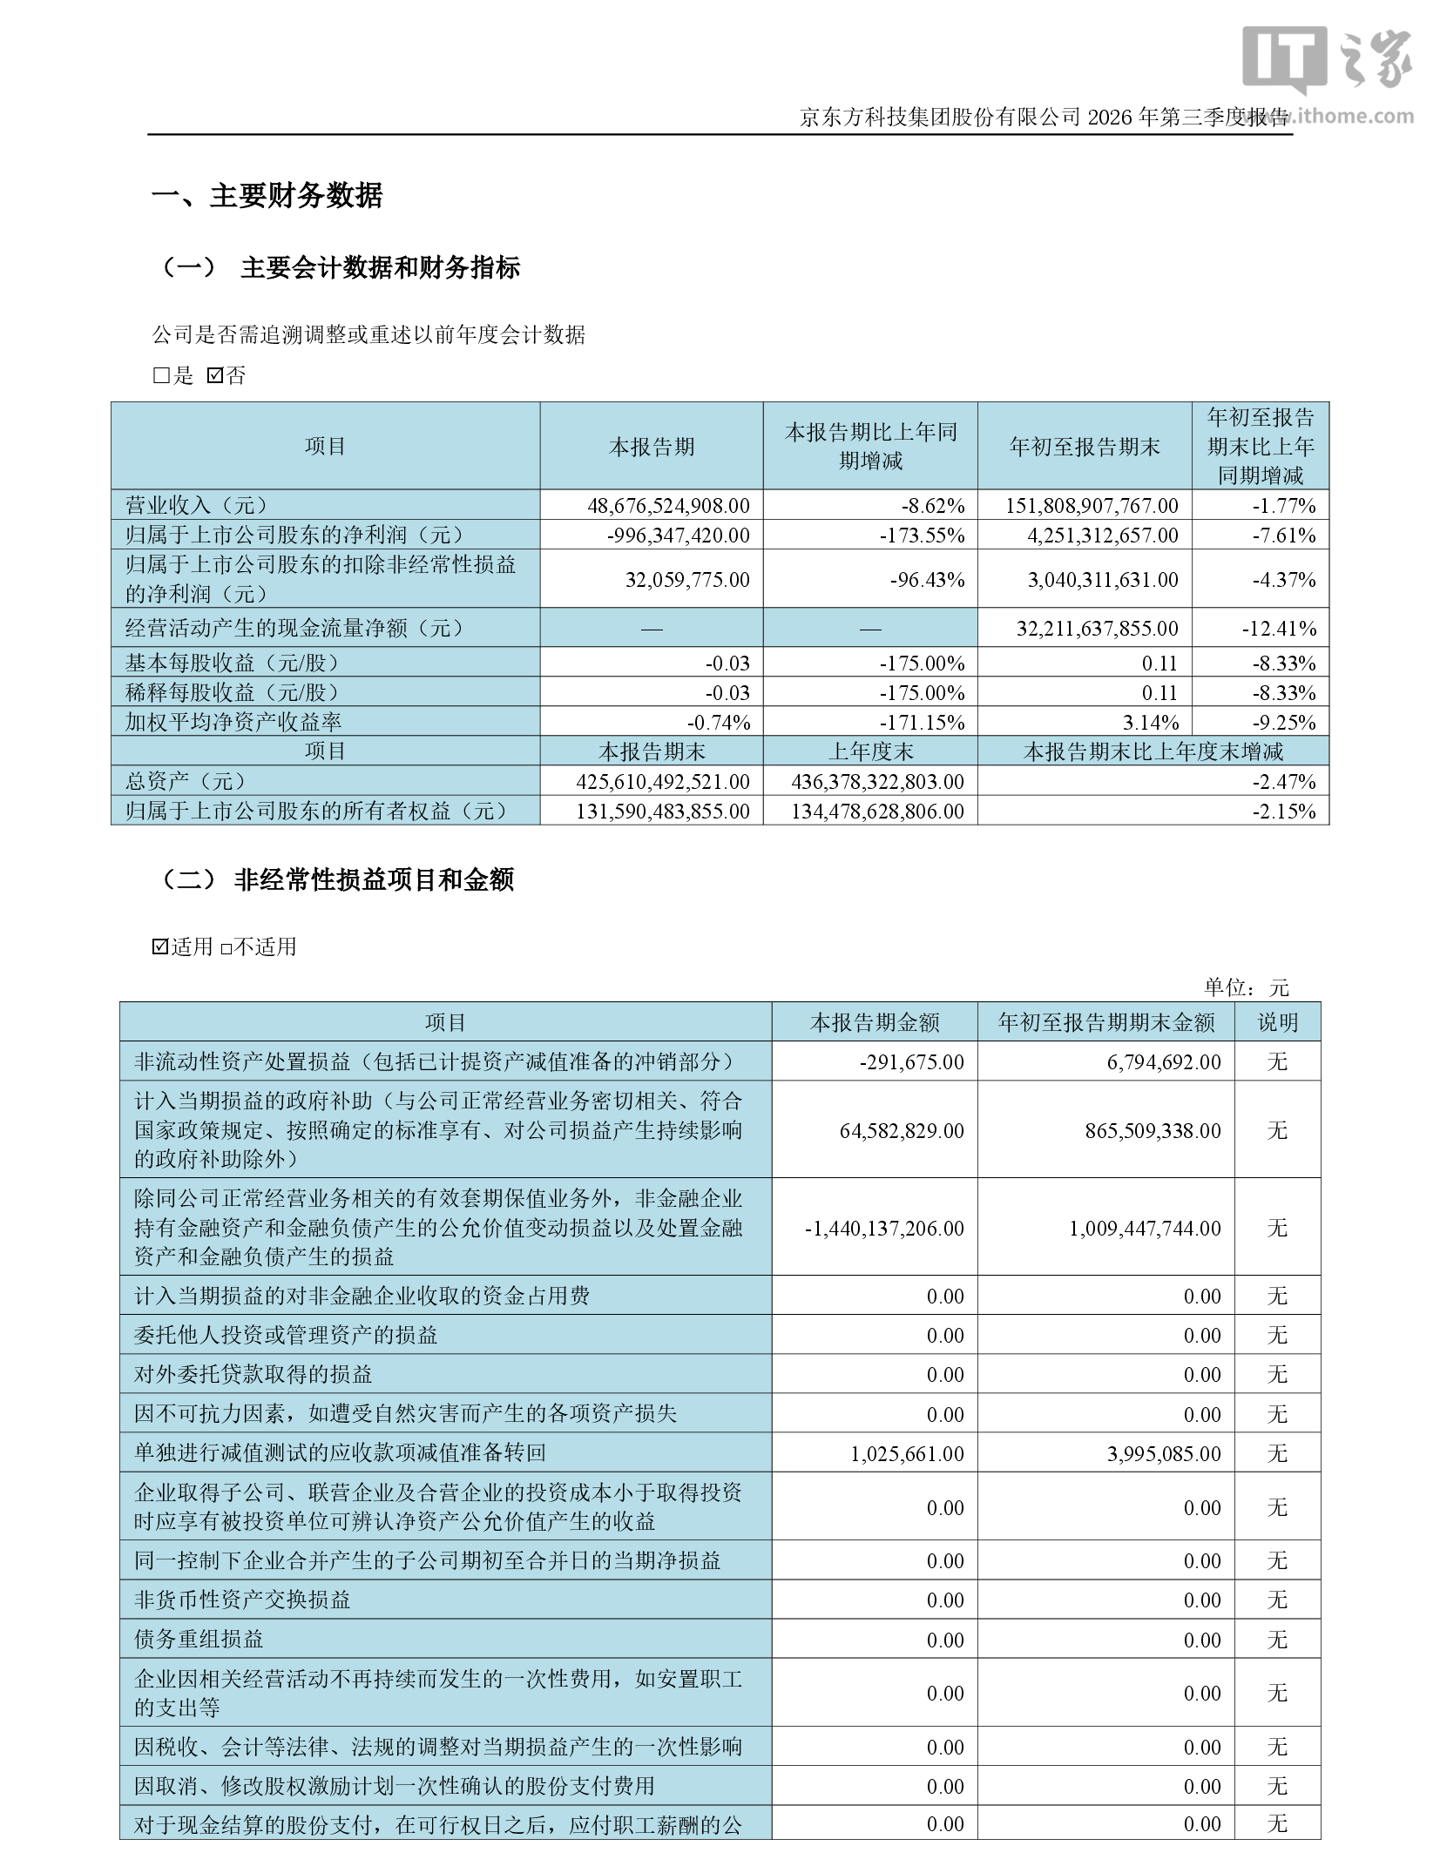
第三季單季數據顯示,營業總收入為486.77億元,同比下降8.62%;歸屬於母公司股東的淨利潤為-9.96億元,同比下降173.55%;扣除非經常性損益後的淨利潤為3205.98萬元,同比下降96.43%;加權平均淨資產收益率为-0.74%;基本每股收益為-0.03元;稀釋每股收益為-0.03元。
文中 AI 解讀稱,本次京東方A前三季度業績低於市場機構此前一致預期,加上第三季度單季由盈轉虧,整體表現弱於預期。
文章還稱,京東方A是全球半導體顯示龍頭企業,核心業務涵蓋LCD、柔性AMOLED顯示面板,同時佈局物聯網創新、感應、MLED、智慧醫工等創新業務,LCD主流應用出貨量持續穩居全球第一,柔性OLED出貨量居國內第一、全球第二。
對於經營變動,文章提到,就LCD業務而言,第三季全球筆電、平板等中小尺寸IT顯示器出貨量同比下降超兩位數,NB顯示產品出貨量環比下降約20%,電視、桌面顯示器等中大尺寸出貨量同比小幅下降,公司LCD中小尺寸業務盈利貢獻下滑,中大尺寸盈利相對穩定,後續將推進RGBX、UB Cell、Super Oxide、自然光顯示等技術升級。
在柔性AMOLED業務方面,文章稱第三季度國內AMOLED廠商出貨量同比下降超20%,環比下降約10%,加上產品價格持續下探,公司該業務壓力明顯,後續將通過折疊、LTPO等高端產品佔比提升來優化產品結構。
在利潤表變動方面,文章指出前三季財務費用同比增長99%,主要是受到匯兌淨損失增加的影響;投資收益同比增長82%,主要來自對聯營公司確認的投資收益增加;公允價值變動收益同比增長455%,來自持有金融資產公允價值變動的增加。
在股东回報與股權變動方面,截至2026年9月30日,公司累計回購A股9,439.26萬股,支付總金額5.5億元;累計回購B股8,868.67萬股,支付總金額4.11億元,持續落實股東回報規劃。
控股股東北京電控累計增持公司A股1.8612億股,增持金額10億元,增持計劃已實施完畢。北京國資委將北京國管所持公司40.63億股A股無償劃轉至北京電控,劃轉完成後北京電控直接持股佔公司總股本14.43%,表決權比例提升至16.37%,仍為公司控股股東、實際控制人。
文章還提到,截至目前,公司總市值約1652億元,約是PS(TTM)的0.8倍,21家機構一致預測2026年全年歸母淨利約84.82億元,前三季度已實現歸母淨利42.51億元,完成全年預測的50%左右。短期來看,存儲短缺帶來的成本壓力傳導、消費電子需求疲軟導致面板量價承压,是當前業績的主要壓制因素;中長期來看,公司在LCD領域的龍頭壁壘、OLED高端化進展、玻璃基先進封裝、鈣鈦礦等新業務佈局,以及持續的回購增持,仍構成長期價值支撐,需後續觀察行業需求回暖節奏及新業務放量進度。