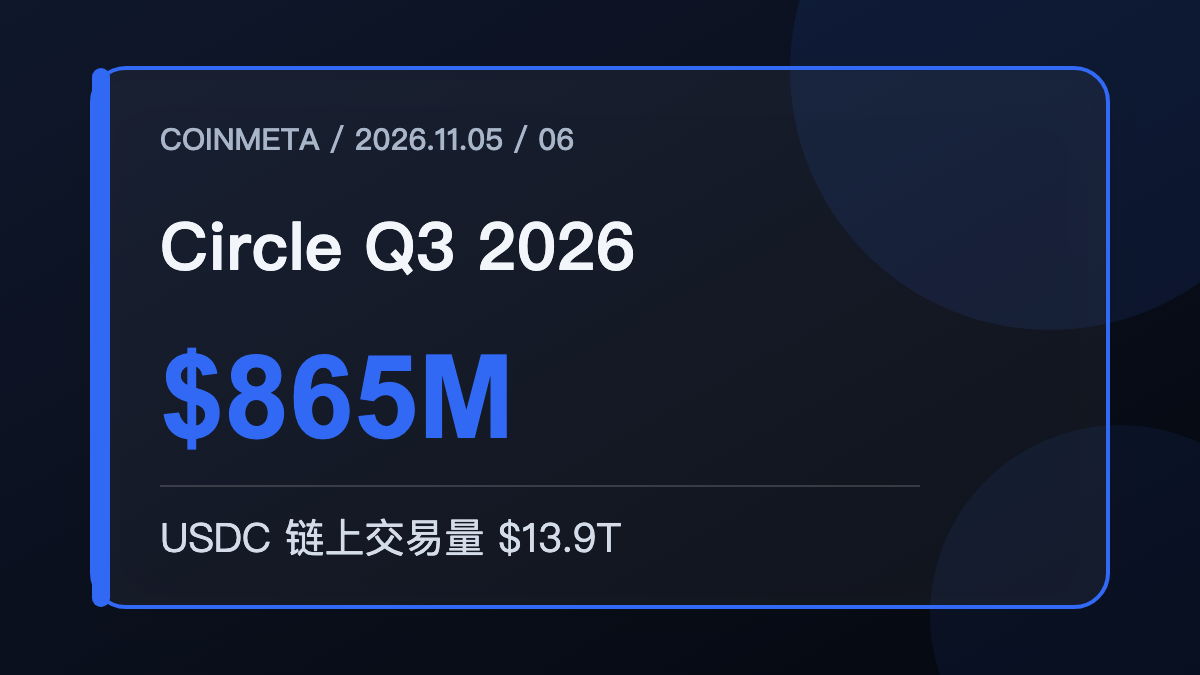


Circle 公布2026年第三季度業績:總收入與儲備收入為8.65億美元,同比增長17%;持續經營淨利為2.26億美元,同比增長5%;調整後的 EBITDA 為3.17億美元,同比增長85%。同時,期末 USDC 流通量為739億美元,同比基本持平,但季度鏈上交易量卻達到13.9萬億美元,同比增長49%。最值得關注的並非單一的利潤數字,而是 Circle 正在從“依靠儲備利息賺錢”轉向更複雜的平臺、支付和鏈上基礎設施模式。
流通量沒有上升,但交易活躍度卻明顯提高
USDC 期末流通量為739億美元,同比變化為零;季度平均流通量為733億美元,同比增長8%。這兩個數據並不矛盾:期末數據是某一天點的快照,而平均數則反映了整個季度的規模。期末數據持平說明資產規模沒有持續高速擴張,而平均數上升則顯示在季度的大部分時間內,資產規模仍高於去年同期。
鏈上交易量達13.9萬億美元,同比增長49%,這說明同一單位 USDC 被更頻繁地使用。流通量衡量「水池有多大」,交易量衡量「水流得多快」。對於支付網路而言,後者能體現活躍度,但高交易量不必然等於高收入,因為鏈上轉移可以來自交易、套利、跨鏈和內部資金調度。市場需要繼續觀察這些活動能否轉化成平臺收費或企業客戶的黏性。
利率下降時,收入結構開始變化
Circle的儲備收入為6.576億美元,去年同期為7.112億美元,出現下降;其他收入從2852萬美元上升至2.073億美元。總收入仍增長17%,主要是因為非儲備收入大幅擴張。儲備回報率為3.5%,同比下降61個基點,這也解釋了為何單靠持有短期安全資產獲得利息的模式面臨壓力。
這正是穩定幣公司的核心敏感點:當利率高時,儲備資產能帶來豐厚收益;當利率下降時,流通量必須增長,或平臺服務、支付、交易等其他收入必須接棒。Circle 本季的數據表明第二條路徑已經開始貢獻明顯增量,但持續性還需要後續季度的驗證。
分配成本決定能留下多少收入
總收入與儲備收入達到8.649億美元,但分配、交易及其他成本為4.116億美元。扣除這些成本後的收入為4.53億美元,同比增長55%,利潤率為52%,同比提高約12.91個百分點。穩定幣發行方需要與交易平臺、錢包和渠道合作夥分享經濟收益,因此總收入並不等於公司可以自由支配的收入。
本季的分發和交易成本低於去年同期,而收入上升,推動扣除分發成本後的利潤空間擴大。這也是調整後 EBITDA 增速遠高於總收入增速的重要原因。投資者今後應同時觀察儲備收入、分發比例和 USDC 在自有平台上的佔比,不能只看流通規模。
平台上的 USDC 更重要了
期末平臺內 USDC 達到139億美元,同比增長36%;日均加權佔比為18.1%,同比提高4.62個百分點。更多 USDC 保留在 Circle 可直接服務的平臺中,可能意味著公司能更靠近企業支付、結算和開發者活動,而不是只作為底層發行人存在。
Circle 支付網路在本季達到413億美元的年化支付總額。該公司還簽署了收購 Tazapay 的最終協議,後者帶來超過250億美元的年化支付量、60多個銀行與金融科技合作夥伴,並覆蓋100多個市場的本地支付通道。交易預計在2027年完成,但仍需監管批准。約60%的 Tazapay 交易量已經包含穩定幣,這使得此次收購與 Circle 的現有業務具有直接連接。
Arc 将公司推往更重要的基礎設施角色
Circle 表示 Arc 公共主網已於9月16日上線,首日就有100多個機構和生態建設者參與,並原生集成了 USDC。該公司還完成了100億枚 ARC 代幣的創世鑄造,計劃將其用於網絡安全、效用和治理方面,並在2027年過渡到權益證明機制。
這一步讓 Circle 不再只是穩定幣發行方,也成為了一個新網絡的建設者。機會在於能將結算、支付和開發者工具放在更可控的基礎設施上;風險則包括網絡冷啟動、代幣治理、監管和生態投入。公共主網上線只是開始,真正需要驗證的是交易、開發者和企業的使用是否會持續增長,而不是首日參與名單有多長。
淨利增速為何低於 EBITDA
持續經營淨利為2.26億美元,同比增長5%,調整後的EBITDA增長85%。兩者之間的差異來自於計算口徑的不同:EBITDA排除了利息、稅項、折舊攤銷以及部分調整項目,更接近於一個非通用會計準則的經營表現指標;而淨利則包含了更完整的費用和其他收入影響。去年同期還有較高的其他收入和稅務利益,抬高了比較基數。
因此,85%的增長不能直接理解為股東最終利潤的同步增長。這表明核心經營利潤有所改善,但投資者仍需回顧通用會計準則報表,檢查費用、稅項、股本和一次性因素。尤其是在公司擴建支付網絡和新的區塊鏈時,基礎設施的投入可能會讓不同的利潤指標繼續分化。
Circle 正在證明第二條曲線
這份財報最明確的訊息是:USDC 期末流通量沒有同比增長,Circle 仍實現了總收入和扣除分配成本後的收入上升,其他收入成為新的動力。支付網路、平台內的USDC、Tazapay和Arc共同構成了一條「非純利息」增長曲線。
但這條曲線仍處在驗證期。鏈上交易量要轉變為可持續的收入,收購要順利獲批並整合,新主網要形成真實的使用,其他收入增長也要證明不是單一季節的因素。Circle已經展示了從儲備收益走向金融基礎設施的方向,下一步要證明的,是這套更複雜的模式能在利率下降和競爭加劇時持續賺錢。