

SpaceX(纳斯达克代码:SPCX)股价周二盘后下跌约2%,此前有报道称,埃隆·马斯克的公司正寻求400亿美元融资,用于购买英伟达芯片。拟议方案包括约100亿美元银行贷款,以及另外300亿美元投资级债务,预计将在2027年完成。如此大规模的融资安排,让投资者在上周一以来累计上涨18%之后,又多了一个需要考虑的因素。
这轮近期上涨,源于多项提振市场对SpaceX股票热情的进展。星舰第14次飞行任务进入轨道,并部署了26颗新一代星链V3卫星,标志着马斯克这枚巨型火箭朝着最终能力又迈进一步。SpaceX还在约13小时内完成了三次发射,包括NASA的Crew-13任务、Transporter-18和NROL-97。与此同时,马斯克表示,他“谨慎乐观”地认为,SpaceX可以在计划中的Starmind卫星上,以约250千瓦的平均功率运行英伟达的Vera Rubin系统。马斯克称这一前景“意义重大”,并表示,SpaceX与英伟达之间紧密的工程合作伙伴关系,是实现这一目标的关键。
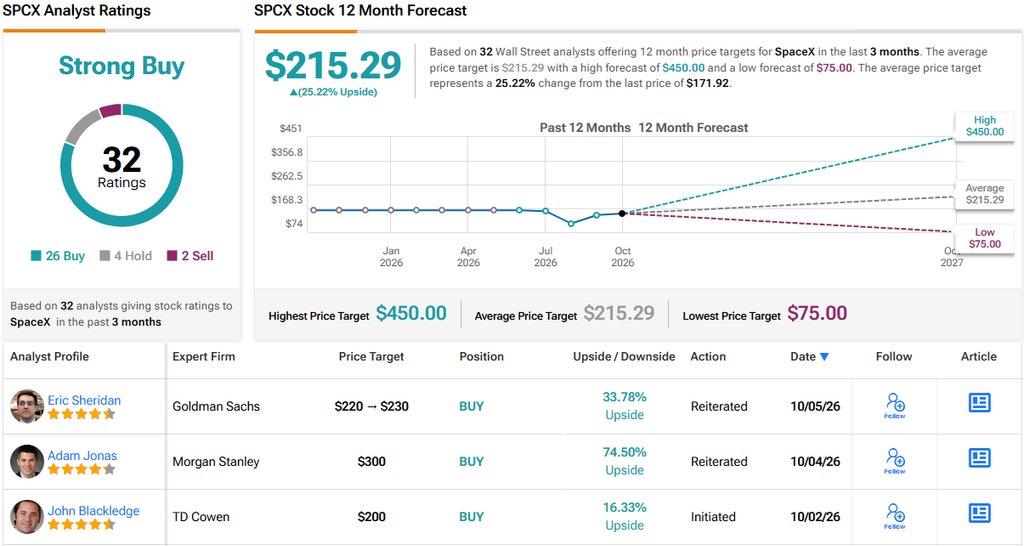
如今,华尔街顶级分析师丹尼尔·艾夫斯认为,SpaceX的潜力远不止火箭本身。艾夫斯首次覆盖该股,给予“跑赢大盘”评级,目标价225美元,并称投资者应当考虑马斯克不断扩大的商业版图中各部分如何协同运作。
艾夫斯表示:“很少有竞争对手能像SpaceX这样,在同一张资产负债表上同时为星舰、全球通信网络和大规模AI基础设施提供资金,并让每个平台都反过来增强其他平台的经济性。”
他认为,这种判断提供了另一种看待SpaceX长期价值的方式。与其把火箭、卫星互联网、AI和软件视为彼此独立的业务,不如看到它们组合后带来的优势。更低成本的发射可以支持更多轨道部署,而星链则为任务提供持续的内部需求,并产生现金流以支持进一步扩张。AI则在一个已经相当庞大的技术生态中,增添了另一条潜在增长引擎。
最近的财务结果也在一定程度上支持了艾夫斯的这一更广泛判断。第二季度营收同比增长92%,至78.1亿美元;调整后EBITDA增长191%,至35.4亿美元。星链在该季度达到1200万订户,较一年前翻倍。企业和政府连接业务销售额也增长108%,至18.1亿美元,受航空合作、移动通信协议以及多年期Starshield合同推动。
AI也已开始贡献可观收入,而不再只是长期投资。AI销售额同比增长247%,至25.6亿美元;该业务板块调整后EBITDA由亏损2.76亿美元转为盈利11.5亿美元。SpaceX还签下141亿美元的云计算销售合同,并将名义算力容量扩大至1.4吉瓦。
不过,同时建设多个昂贵平台需要巨额资金。第二季度资本支出达到183.7亿美元,其中158.3亿美元投向AI基础设施。SpaceX目前还持有约1000亿美元现金和可交易证券,这使公司在持续高强度投资的同时,仍拥有相当充足的财务资源。
但对艾夫斯而言,SpaceX为投资者提供的是比任何单一业务都更广阔的机会。他的看多逻辑建立在多项技术相互支撑、并为未来增长创造多条路径之上。