此次重新定价之所以引人关注,是因为Firmus获得了英伟达和黑石的支持,并且原本正筹备澳大利亚有史以来规模最大的上市之一。
Firmus估值一度接近跃升三倍
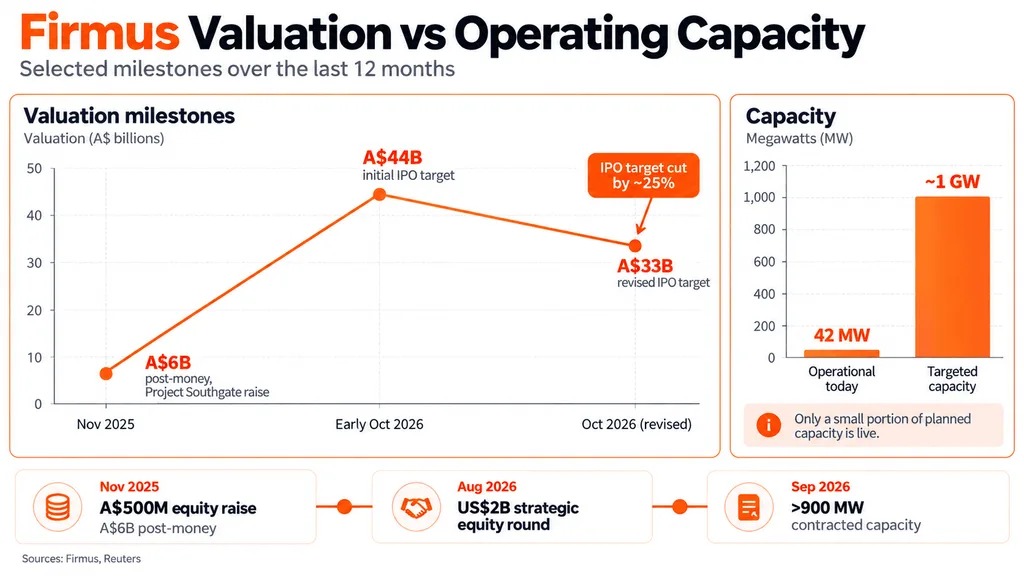
投资者的怀疑似乎集中在一点:与其目前实际运营的基础设施相比,Firmus的估值上升得过快。
今年8月完成一轮融资后,该公司的估值约为105亿美元;但不到两个月后,其IPO目标股权估值已提高到300亿美元以上。
Firmus最终计划运营约1吉瓦的AI数据中心容量,但目前实际投运的容量仅约42兆瓦。
这一差距凸显出其他AI基础设施公司也面临的同样问题:在大量未来产能尚未真正建成之前,投资者就被要求为其进行高额估值。
这一问题在行业其他公司身上也已显现。CoreWeave最近又通过可转换债务融资37亿美元。与此同时,AI云服务提供商正在GPU和数据中心上大举投入,而并非所有已签约收入都已转化为现金。
投资者正质疑未来AI盈利能力
Firmus预计,其在澳大利亚和亚洲各地规划中的设施最终将带来每年数十亿美元的收益。
但要实现这些预测,前提是建设进度、电力接入、GPU供应以及客户落地都必须按计划推进。
随着资本成本上升,执行能力因此变得愈发重要。AI基础设施融资热潮已经越来越依赖债券、私人信贷、租赁和结构化融资,来覆盖巨额前期成本。
因此,Firmus正成为一个较早的测试案例,用来观察公开市场投资者究竟愿意为未来AI产能支付多少溢价,而不是为现有盈利买单。
AI基础设施交易正变得更具选择性
Firmus的情况并不能证明AI算力需求正在崩塌。
像CoreWeave这样的公司仍报告称积压订单规模庞大,而AI基础设施股票也仍在持续吸引数十亿美元融资。
作者:Emir Abyazov
Coinpaper总编辑,负责推动以数据驱动的编辑运营、以SEO为导向的内容发现,以及面向受众的加密、AI和金融科技叙事。