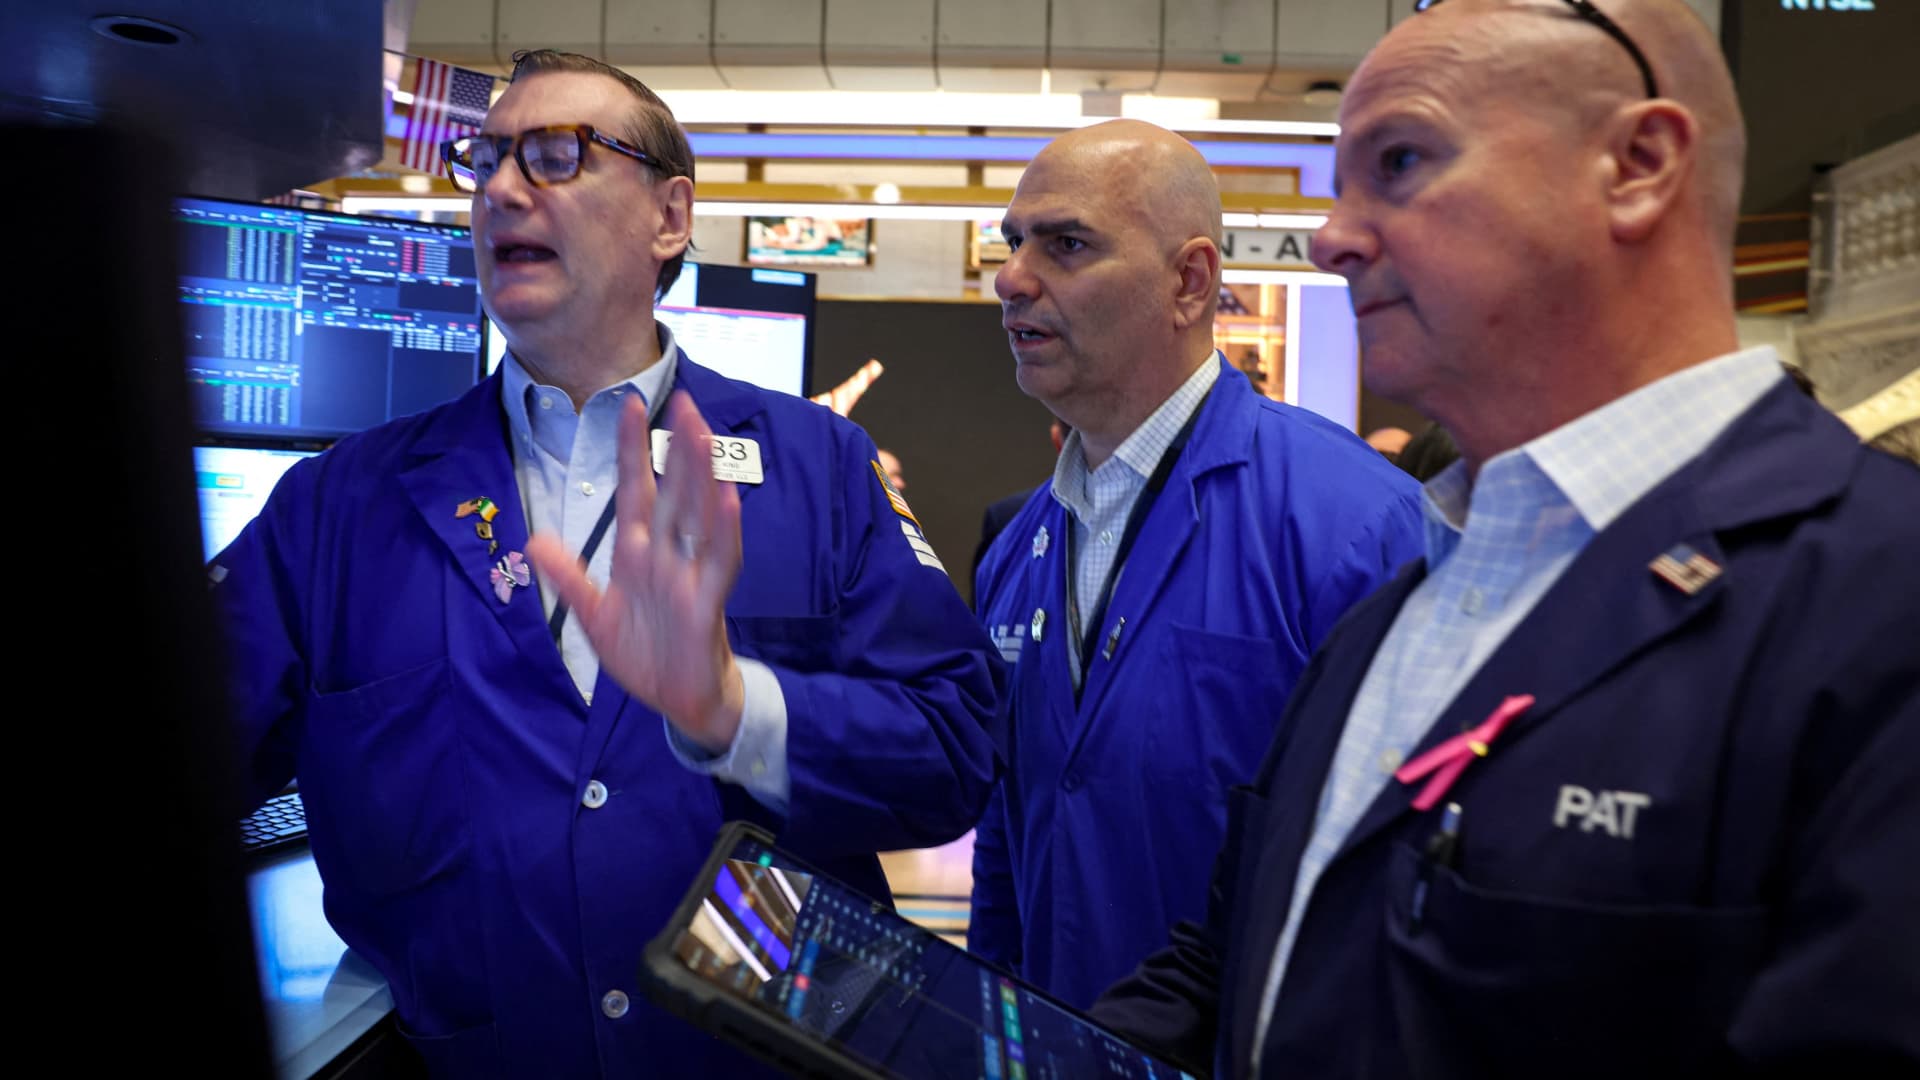


在本週聯邦儲備系統的利率決議之前,華爾街正在討論一種並不常見的情況:如果聯儲選擇加息,美股可能不會下跌反而会上漲。市場目前更擔心的是通貨膨脹重新抬頭,以及長期美國債收益率持續上漲對估值造成的壓力。
加息預期快速升溫
上個月傑克遜霍爾會議之後,聯邦儲備系統主席凱文·沃什對通貨膨脹發出了強硬的訊號。隨後公佈的通貨膨脹數據偏高,油價上漲,也推動市場迅速上调對9月加息的預期。
根據 CME FedWatch 工具,聯邦基金利率在本週三決議後升至 3.75% 至 4.00% 区間的概率已達到 90%。聯邦基金期貨定價還顯示,市場對 10 月和 12 月繼續加息的預期也明顯升溫。
市場焦點轉向長期利率
通常情況下,加息會抬高融資成本,並壓低未來盈利的估值,因此對股市不利。但這一次,交易員更關心的是長期國債收益率是否會繼續上衝。
週一,美國10年期國債收益率一度升至5%,這是2023年以來首次觸及這一水平。當時美股主要指數同步走低,顯示長端利率上漲仍是當前市場的直接壓力來源。
部分機構認為,如果聯邦儲備系統在此時加息,並在會後繼續強調壓制通貨膨脹的決心,反而可能幫助穩定長期收益率曲線。Horizon 首席投資官 Scott Ladner 表示,真正關鍵的是政策信號以及它對長端利率的淨影響,這也是當前市場結構與以往不同的地方。
強硬表態或緩解股市壓力
市場接下來關注的重點,不僅是是否加息,還包括沃什在記者會上的措辭。如果他延續8月在傑克遜霍爾的強硬立場,市場可能會進一步提前計入後續加息路徑。
美國銀行利率策略師 Mark Cabana 預計,在這種情況下,2年期美國債收益率可能上升5至10個基點,而30年期收益率可能回落相近幅度。他認為,聯邦儲備系統在9月份的會議上面臨的選擇相對直接:要么加息,要么承擔長端美國債收益率劇烈上行的風險。
從歷史經驗來看,新一輪加息週期啟動後,股市往往會承受壓力。Canaccord Genuity的統計顯示,在過去30多年的6輪緊縮週期中,標普500指數在首次加息後的一個月內平均下跌3.4%,隨後兩到三個月的表現也較為疲軟。
不過,摩根大通策略師 Mislav Matejka 認為,債券收益率的大部分重新定價可能已經發生。如果市場相信聯邦儲備系統仍會壓制通貨膨脹,而不是任由通貨膨脹失控,那麼債市壓力有望減輕,這也可能為年底前美股進一步反彈開闢空間。