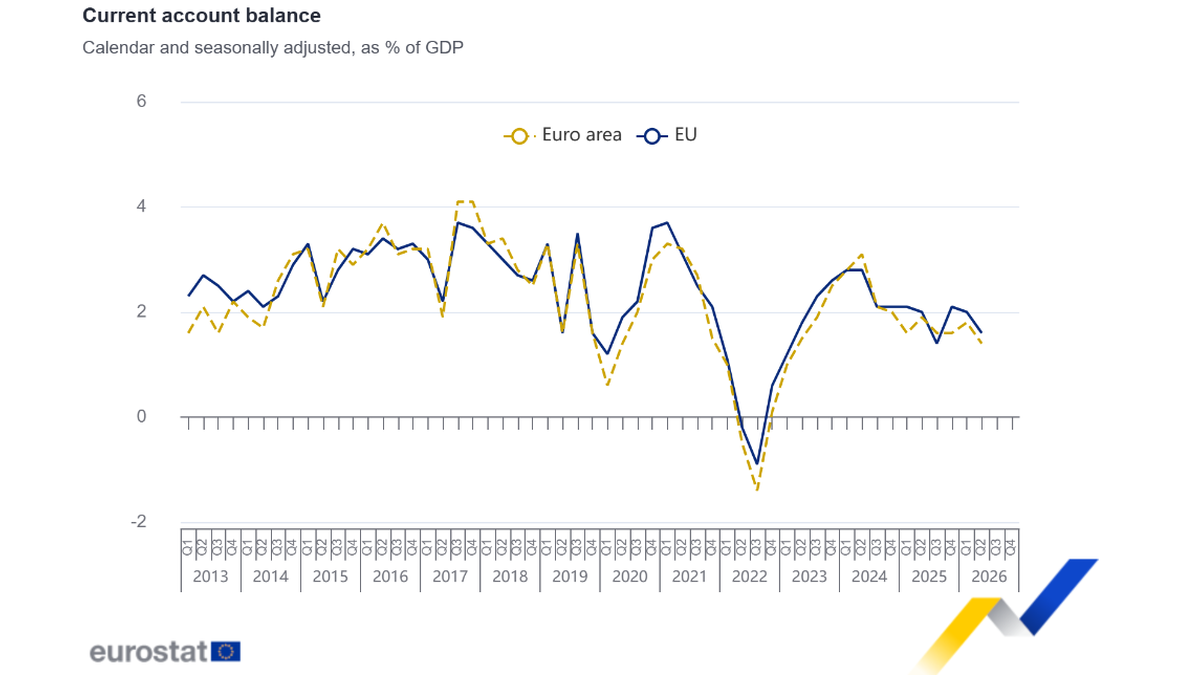


歐盟統計局10月2日公佈的國際收支數據出現一個值得關注的變化:2026年第二季,歐盟經季節性調整後的經常賬順差為802億歐元,佔GDP的1.6%;第一季為980億歐元、佔比2.0%,去年同期為917億歐元、佔比2.0%。順差連續兩個比較基準都收窄,但不能因此就簡單地認為「歐盟出口突然失去競爭力」。構成數據顯示,商品貿易順差僅從636億歐元小幅降至629億歐元,更大的變化來自初次收入賬戶。
经常賬戶記錄的是一國與境外之間的商品、服務、收入和經常轉移的來往。一個經濟體如果賣出更多的貨物,就可能累積商品順差;居民和企業從海外收到的股息、利息、工資,也會改變初次收入的餘額。將所有的變化都歸因於貨物出口,既會遺漏跨境投資,也會誤解金融市場對實體經濟的影響。802億歐元並非「歐盟現金賬戶裏多出了這筆錢」,而是根據國際收支框架計算的一個季度的淨額。
商品還可以,但服務和初次收入拉低了順差。
歐盟統計局的細項數據顯示,第二季商品賬戶順差為629億歐元,第一季為636億歐元;服務賬戶順差從481億歐元降至417億歐元。更顯著的變動出現在初次收入賬戶:第一季順差157億歐元,第二季僅為8億歐元。二次收入賬戶仍為逆差,但從約293億歐元收窄至252億歐元,部分抵消了前兩項的下降。綜合這幾項數據來看,順差的回落並非由單一貿易類型所造成。
初次收入包括跨境勞動報酬和投資收益,受到企業利潤分配、利息和股息收支等多因素影響。季度間從157億降至8億,值得觀察後續是否會持續,卻不能僅憑一季數據推定歐洲資產回報系統性下滑。國際收支統計常隨新資料更新而修訂,而且季度波動可能受少數大額交易或結算時間影響。新聞寫法應保留這種不確定性,而不是給變化硬找一個未經官方驗證的單一原因解釋。
服務順差減少並不必然代表旅遊業轉弱。服務貿易涵蓋運輸、旅行、金融、知識產權和商業服務等多類交易。沒有細項數據支撐,就不能將64億歐元的季度差額全歸咎於旅客數量減少或數字服務競爭失利。相反,各項數據的變化意義在於提示我們應該進一步追尋到底是哪些方面發生了變化。讀者需要的是「哪些數據是確定的,哪些因果關係還不清楚」,而不是聽起來順耳但無法核對的宏觀故事。
統計口徑中還隱藏着一個容易犯的錯誤:這802億歐元的數據是「歐盟」的總量,而非「歐元區」的總量。歐盟包含了未使用歐元的成員國,而歐元區的國際收支是由歐洲中央銀行編制的,這兩組數據不能互相替代。報告中提到的歐元區第二季經常賬戶順差為570億歐元,佔GDP的1.4%。如果標題寫成「歐元區順差802億」,那數字就已經錯誤了。
不能把经常賬項一項當成歐洲經濟的全貌
國際收支還有金融賬戶。經常賬戶順差說明在某個範圍內對外經常交易的淨收入為正,並不等於資本不需要流入,也不等於國內需求必然疲弱。資金可能以直接投資、證券投資或其他形式跨境配置。對企業來說,匯率、融資條件和供應鏈安排往往比單季順差數字更直接。對政策觀察者來說,經常賬戶可以提示外部平衡變化,卻不能替代通貨膨脹、就業、消費與生產數據。
歐盟統計局還提供未經季節調整的夥伴國和成員國數據。在這裡必須明確統計邊界:不同的表格一個經過季節調整,一個沒有;一個只看歐盟對外的整體數據,一個可能包含成員國之間的交易。不能將未經季節調整的國別餘額直接加總來解釋已經經過季節調整的802億歐元。媒體經常為了漂亮的國別排序而將這些數據混在一起,結果讀者看似得到了更具體的數據,實際上卻失去了可比性。
順差從980億降至802億,並不代表歐盟從盈餘轉為赤字。這意味著淨對外收入仍然明顯為正,只是相較於第一季和去年同期有所收窄。百分比幅度也同步從2.0%降至1.6%,顯示變化不只是歐元金額受到經濟規模的影響。接下來可以留意服務貿易是否回升、初次收入是否反彈,以及季度數據之後是否會進行修訂,這比猜測某一次讀數會立即決定匯率更有價值。
第二季報告給出的最清晰結論是,歐盟外部順差的下降結構並不符合「貨賣不出去」這種單線敘事。商品仍保有較大順差,服務有所回落,初次收入變化更明顯。宏觀數據的解讀方法就是把總量拆開,再把每一項放回正確的口徑和時間區間。只有這樣,802億歐元才能成為理解歐洲對外經濟關系的線索,而不再只是一個可以隨意貼上樂觀或悲觀標籤的數字。
資料來源:歐盟統計局《EU current account surplus 80.2 bn》,2026年10月2日,https:// ec.europa.eu / eurostat / web / products-euro-indicators /w/2-02102026- cp