

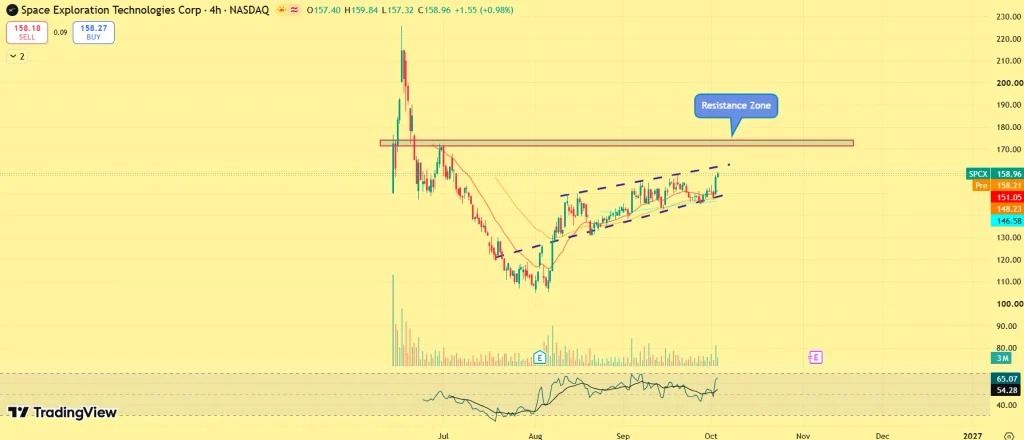
SPCX 股價上漲 7.35%,至 158.96 美元,使該股接近 170 美元的突破位。
摩根士丹利維持「增持」評級和300美元目標價,其估值邏輯主要圍繞SpaceX在AI的計算、Starlink以及發射基礎設施方面的增長。
如果股價持續突破165美元、175美元和190美元,這些價位將進入關注範圍;如果在阻力位受到阻礙,150美元仍將是關鍵的下行水平。
SpaceX 股票在投资者视野中重新升温,此前約7%的漲幅將SPCX推至160美元附近,使得一個關鍵突破位觸手可及。此次漲幅之際,摩根士丹利維持300美元的目標價,而Starship的里程碑進展以及不斷擴大的AI計算業務也強化了其長期增長邏輯。不過,該股目前正面臨165美元附近的關鍵技術考驗。若能明確突破,可能意味著更廣泛的重新評估並指向190美元;若再次受阻,則SPCX仍將被困在近期區間內。
為何摩根士丹利認為 SPCX 可達 300 美元
摩根士丹利給出300美元的目標價,這是看多SpaceX股票的核心理由,但這一判斷並不僅基於其火箭業務。分析師Adam Jonas維持“增持”評級,並認為在按預期增長調整後,SpaceX的估值更具吸引力。該機構估計,SpaceX在2028年的預估EV/EBIT約為30倍,而其他大型市值AI公司約為16倍。
不過,若以調整後的 EV / EBIT /G 盤面來衡量,SpaceX 的估值約為 0.3 倍,低於可比大型市值公司約 0.5 倍的中位数。這正是摩根士丹利論點的核心:SpaceX 按傳統估值指標看來似乎較昂貴,但其增長軌跡可能足以支撐更高的倍數。
因此,300美元的目标價格取決於SpaceX是否能夠同時拓展多項業務——AI計算、Starlink以及發射基礎設施——而不仅仅只是增加火箭發射次數。
SpaceX 股價反彈使170美元成為焦點
若能乾淨利落地站上165美元,SPCX將突破眼前的阻力區;若能持續突破170美元,則將更有力地確認此次反彈已演變為更廣泛的突破。站上170美元後,下一上行區間在175至190美元附近。下行方面,如果反彈未能守住,股價可能回落至150美元;若該支撐失守,140美元區間也將變得重要。
Starship的進展帶來了另一層催化作用
Starship 也已從研發階段逐步轉向更具商業意義的業務。第14次Starship飛行成功進入軌道,並部署了26顆Starlink Version衛星,這標誌著該飛行器首次完成軌道任務和創收任務。不過,一項發動機問題縮短了此次飛行時間,意味著在可靠性和可重複使用性方面仍有進一步的工作需要進行。
下一次重大測試是第15次飛行。摩根士丹利已將Starship的開發列為SPCX的關鍵催化因素之一,尤其是計劃中的飛行器回收嘗試。若成功完成回收,將更有力地證明SpaceX正朝著實現更高發射頻率所需的快速重複使用能力邁進。
SPCX 要突破170美元需要什麼
這輪上漲的下一階段,需要價格走勢和業務執行兩方面同時得到確認。從技術面來看,SpaceX股票需要先站上165美元,並進一步實現對170美元的持續突破。這將使該股脫離近期的反彈區間,並將175至190美元納入視野。
從基本面來看,投資者將關注:
- Starship 第15次飛行及對飛行器可重複使用性的推進
- AI 计算產能和新的客戶合同
- Starlink 增長
- 發射頻率及其經濟性
- SpaceX 更廣泛生態系統帶來的收入增長
這些催化因素越強,投資者就越容易為更高的估值溢價提供理由,從而支撐股價向300美元及更高水平邁進。