

摩根士丹利給出的SpaceX目標價為每股300美元,分析師Adam Jonas在周日的一份報告中重申了這一觀點,并維持“增持”評級。
SpaceX 股價在10月5日收於171.09美元,上漲7.63%。這意味著,300美元的目標價較該水準約有75%的上漲空間。摩根士丹利作出此判斷之時,埃隆·馬斯克剛剛確認 SpaceX 與臺積電就 Terafab 芯片項目進行的討論。
另請閱讀:SpaceX 股價預測:Needham 預期250美元,Bernstein 預期248美元,BofA 預期235美元
SpaceX 目標價格、300美元預期與臺積電談判的解釋
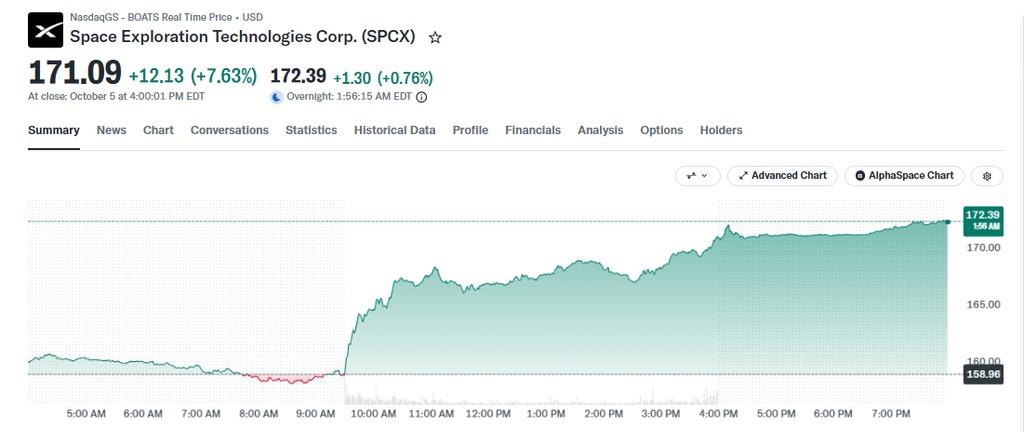
截至發稿時,SpaceX的股價在夜盤交易中報172.21美元,盤中一度從158.62美元升至172.47美元。成交量約為1.344億股,明顯高於9130萬股的平均水平。300美元的目標價也顯著高於227.44美元的一年一致預期和225.64美元的52週高點。
為何摩根士丹利將 SpaceX 的目標價維持在300美元?
Adam Jonas 表示:
SpaceX與臺積電的談判帶來新的芯片看點
馬斯克在10月3日於X平台上確認,由SpaceX和特斯拉支持的芯片合資項目Terafab,正在與臺積電進行早期討論。該工廠將為SpaceX、特斯拉和xAI生產芯片。
埃隆·馬斯克表示:
「目前還只是討論階段,但有可能會有結果。」
目前尚無合同、時間表或金額,臺積電也沒有發表評論。就目前而言,SpaceX與臺積電的談判更像是額外的利好,而不是SpaceX股價目標真正依賴的因素。
Starship 飛行15是下一個重要考驗
Jonas 表示:
「我們認為,未來 AI 產品的發布、Starship 的進展,以及更多 neocloud 合同繼續維持在每瓦30至50美元的定價,都是偏向上的催化因素,可能推動股價更接近我們每股300美元的目標價。」
接下來將有幾項事件,例如 Starship 飛行15預計在10月下旬或11月初進行。Jonas 表示,如果飛船回收成功,這可能成為自 IPO 以來最大的積極催化劑。第三季度財報預計在11月3日左右公布。上述任何事件都可能讓圍繞 SpaceX 目標價的討論朝不同方向發展。
目前過去12個月的每股收益仍為負1.10美元,因此SpaceX的300美元目標價是建立在數年後的盈利基礎之上的。TD Cowen的John Blackledge上週開始覆蓋該股,給予“買入”評級和200美元目標價,這也爲SpaceX目標價的討論設定了更低的門檻。對於關注摩根士丹利SpaceX觀點的人來說,Starship和AI交易如今都需要按計劃推進,因為SpaceX股價可能會因任何一次試飛結果而大幅波動。