澳洲數據中心運營商 Firmus Grid 在公開市場遭遇投資者冷遇後,宣佈撤回在澳交所上市的計劃,轉而尋求私募融資。這是三週內第二起數據中心巨頭 IPO 的失敗案例,市場對 AI 基礎設施資產的公開市場定價正面臨嚴峻考驗。
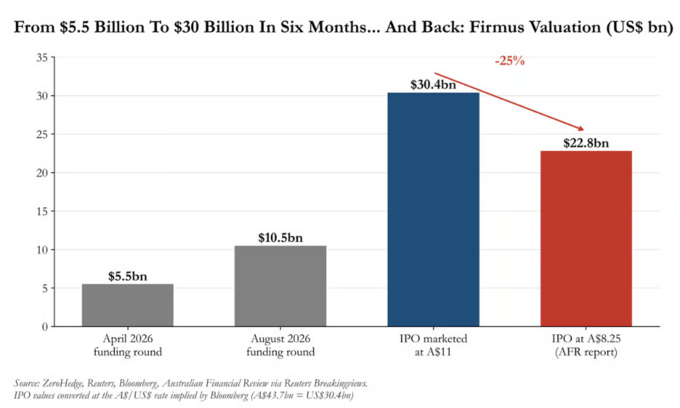
Firmus 原計劃募資最高55億美元,按每股11澳元定價,對應估值約437億澳元(304億美元)。據彭博報道,截至認購截止,詢價簿未現明確定價或交易結構。Firmus 曾一度將發行價下調至8澳元,較發行區間低約25%,並試圖將底線守在8.25澳元。
最終,該公司於週五宣布撤回上市申請,以「近期市場波動及當前市況」為由,稱「交易條款無法充分反映公司業務實力與長期增長前景」,並表示將轉向私募市場尋求資金。
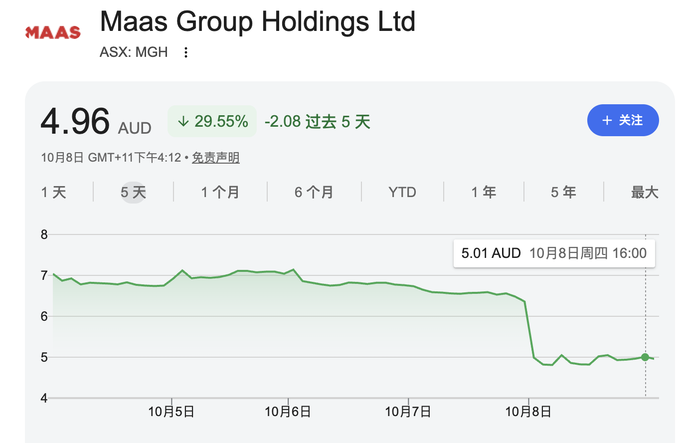
此番折戟直接衝擊關聯方。Firmus股東之一Maas Group的股價盤中一度暴跌30%,創歷史最大單日跌幅。
六個月內估值暴漲六倍:從55億到304億美元
Firmus2019 以比特幣挖礦為起點,今年2月獲得由黑石和Coatue牽頭的100億美元債務融資;4月份,Coatue領投第一輪融資,當時的估值為55億美元;8月,輝達、Coatue、黑石和Jane Street參與的20億美元融資將估值提升至105億美元;不到兩個月後,IPO要求公開市場投資者以8月融資價格的三倍進場。
與此估值形成對比的是,據Breakingviews所稱,Firmus目前在約1吉瓦的管線中實際建成的容量僅為42兆瓦,佔比約4%。該公司近期將業務重心從澳大利亞本土轉向馬來西亞和印度尼西亞,旨在服務OpenAI、Meta等超大型雲計算客戶。
根據招股書草稿,該公司在FY27上半年淨虧損7700萬美元,且未提供2027年6月之後的任何業績預測。
澳洲本土機構投資者反應冷淡:
- Morningstar 分析師 Lochlan Halloway 直指此 IPO 具備“繁榮期”特徵,認為估值在短期內的“劇烈抬升”令人警惕。
- Merlon 的 Kirit Hara 表示其投資流程「不允許我們買入希望與夢想」。
- Katana 的 Romano Sala Tenna 坦言「我們在基本面算術上存在困難」。
- Blackwattle的Joseph Koh則拒絕參與認購,理由是「未知因素太多」。
另闢蹊徑的估值工具未能說服機構
當傳統財務指標無法支撐定價時,Firmus的承銷方轉而採用一套稱為「EV +1/ EBIT +2」的新估值框架。根據Breakingviews的Antony Currie解釋,該指標以公司12個月後的淨負債來計算企業價值,再除以兩年後預期實現的息稅前利潤。
其邏輯出發點是:數據中心開發商通常以債務覆蓋高達90%的建設成本,且可在約一年內開始產生收入,因此當期財務數字難以呈現全貌。
然而,批評者指出,該指標極易被操縱——資本支出假設可以被虛高以抬升企業價值,而一旦許可證、設備、電力或水資源供應出現任何延誤,“EV +1”就會變成“+2”或“+3”,“EBIT”的實現同樣會順延。
據報導,本周甲骨文1.3吉瓦級「Lighthouse」園區項目已出現延期,「Project Jupiter」亦宣佈不可抗力,表明「+1」不過是樂觀情況。
与此同时,IPO結構本身也引發了投資者的疑慮。約有一半的IPO份額被分配給「特定的現有戰略及財務投資者」,包括輝達、Coatue、黑石和Jane Street;現有股東從上市首日起可出售最多20%的持股。
供給壓力加上定價爭議,使得潛在投資者更加觀望。此外,IPO募集的資金將主要用於購買輝達的GPU,以支持Firmus在印度尼西亞巴淡島的首個項目——輝達投資Firmus,Firmus募資後資金將回流至輝達購買芯片,這一循環架構在市場上引發額外質疑。
股權價值低於債務:從成長股到信用故事
最令市場警覺的是 Firmus 的資產負債結構。
據 Morningstar 估計,Firmus 的債務規模約為300億美元,約是其自身盈利預測的六倍。在澳元11元的發行價下,股權市值約為304億美元,債務與股權大致持平;而若維持在澳元8.25元,股權價值約縮水至230億美元,較其債務低約70億美元;若跌至澳元8元,差距進一步擴大。
換言之,在承銷商竭力維持的價格水平上,Firmus股東權益的市場價值在上市首日交易前就已低於公司的債務總額。這意味著該股實質上已經是「掛著股票代碼的高槓杆信用工具」。
加上本周美國十年期國債收益率攀升至5.36%的24年高位,高盛表示,承擔300億美元數據中心債務的資本成本只會朝一個方向走。
窗口收窄:数据中心 IPO 排隊入市面臨考驗
Firmus 是三週內第二起失敗的数据中心巨頭 IPO 事件。在此之前,軟銀旗下的 SB Energy 所進行的 IPO 路演在9月下旬暫停,原因是美國證監會的追加詢問,以及投資者對約600億美元的估值和高度依賴於 OpenAI 單一客戶的質疑。
後續排队上市的数据中心項目仍然很多:新加坡的DayOne——恰好也是Firmus在巴淡島的合作伙伴——擬最早於11月以200億美元的估值融資最多50億美元;Switch已提交保密上市申請;Vantage和CyrusOne正在評估上市選項;英國的Nscale則剛完成33.6億美元的上市前可轉換債融資。
據 Shenton Research 的 Ke Yan 向路透表示,「分水嶺在於需求是否已經簽約落實、電力是否已經到位,還是僅僅停留在規劃階段」。以42兆瓦的實際建成容量對應1吉瓦管線的 Firmus,顯然處於「規劃階段」一側。
從宏觀投資者行為來看,據高盛亞洲銷售部報告,對沖基金因宏觀不確定性已重新增加科技板塊的配置,Mag 7的淨敞口佔高盛主經紀商賬戶美股總敞口的約22%,為2022年初以來的最高水平。
高盛估計,今年全球數據中心投資將超過1萬億美元,美國和亞洲合計貢獻逾80%的數據中心淨增量。資金並不缺乏,但市場的取向已然清晰:投資者仍然押注於數據中心建設,但傾向於通過資產負債表健全、有能力自主消化大規模資本開支的大型科技公司來實現投資目標,而非通過高負債、低收入、以「規劃管線」為主要賣點的項目型公司。