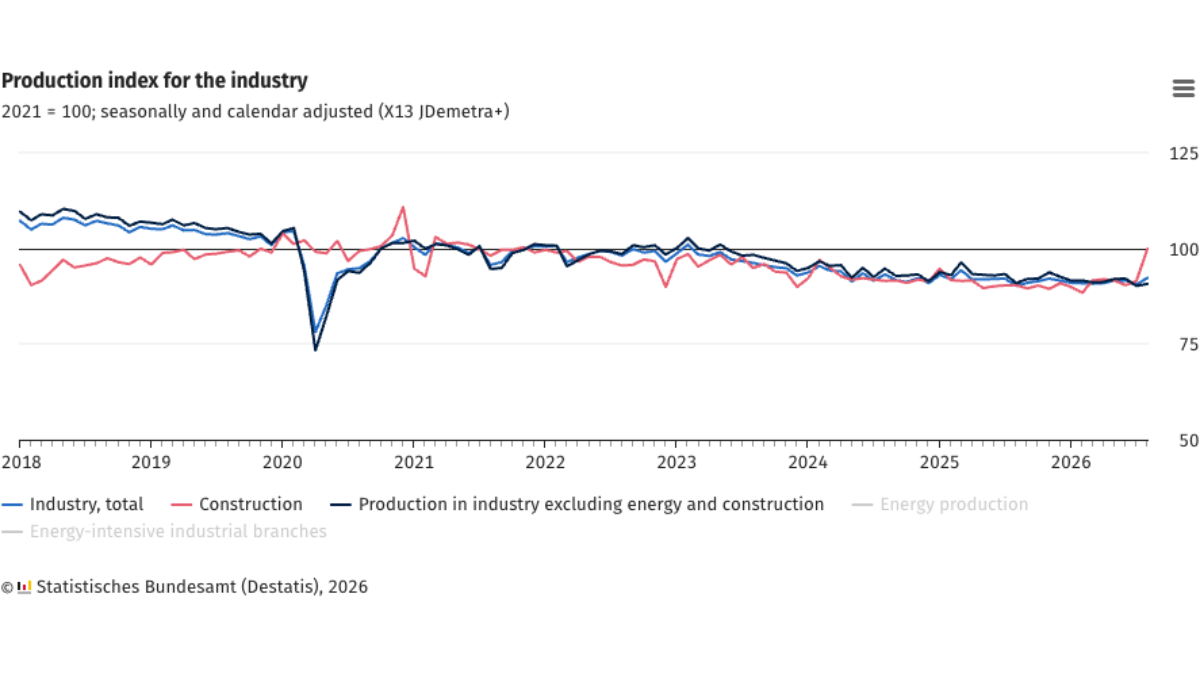


德國聯邦統計局10月7日發布的初步數據顯示,8月工業生產在剔除價格、季節和日曆因素後環比增長2.0%。這個數字比7月經修訂後的下降1.2%好多了,也讓人容易得出“工廠重回增長”的結論。但就在前一天,同一機構公佈8月製造業新訂單環比減少10.6%;如果只根據其中一個指標來寫標題,德國工業就會同時呈現強勁反彈與急速下滑。兩者並非必然衝突:一個觀察本月完成的實際生產,一個觀察新接到的未來需求,所處環節、行業覆蓋和大批訂單的影響並不相同。
生產數據的同比口徑也需要分開來看。8月工業生產經過日曆調整後,較去年同期增長2.3%;較不易受到單月波動影響的6月至8月三個月合計,則比此前的三個月高0.4%。這些數字支持「8月有所恢復」,但還不足以宣告一輪持續擴張已經確立。統計局明確標註為初步結果,7月的環比數據也從原先的下降1.1%修訂為下降1.2%。在未來調查和行政資料補齊後,8月本身的數據仍有可能被修訂,讀者不應將小數點後的數字視為不可更改的定論。
生產與訂單所看的時間點是不同的。
生產統計記錄的是工廠已經製造出的產品,可能來自數月前簽下的訂單、庫存補充或項目交付。訂單統計則更偏向於隨後一段時間的工作量,還會受到合同簽署時點以及飛機、船舶、鐵路車輛等超大型訂單的影響。8月新訂單下降10.6%的主要原因,正是「其他運輸設備」訂單在7月異常高基數後回落。該類訂單8月環比下降61.5%,而7月因大型合同曾翻倍以上。排除大型訂單後,8月新訂單僅下降0.1%,與整體跌幅呈現完全不同的畫面。將10.6%直接解讀為所有工廠客戶突然停止採購,會忽略最關鍵的統計結構。
即便排除大單,也不能說需求無憂。訂單的三個月對比顯示,6月至8月整體比前三個月高1.3%,但扣除大型訂單後反而低2.6%;國內訂單8月下降17.3%,外國訂單下降5.4%。資本貨物訂單下降15.3%,中間品下降2.6%,消費品下降7.3%。這些分項提示更廣泛的需求仍值得警惕,只是「斷崖式下跌」的力度被少數大合同放大。生產當月回升可能是正在消化存量項目,後續是否繼續增長,還要看新訂單、未完成訂單和產能利用情況逐月接力。
還有一個容易混淆的維度是營業額。統計局稱,8月製造業經價格、季節和日曆調整後的實際營業額環比為0.0%,同比經日曆調整後增長0.9%。生產、營業額和訂單各有不同的入賬時點與統計範圍,不能要求它們每個月都呈現出相同的走勢。一批設備在8月生產,可能更早接單、稍後開票;出口交付和國內銷售也可能發生在不同的月份。宏觀報道將它們並列,是為了相互校驗,而非強求一致。工業生產上升而訂單下降,反而提供了一個觀察未來轉弱是否會傳導到產出的窗口。
一個月的反彈,還需要什麼證據
若要判斷德國工業是否真正走出弱勢,至少需要接下來幾期的數據來回答三個問題。第一,增長是否分散到多個行業,還是僅由少數汽車、設備或能源項目拉動;第二,排除大型訂單後的新需求能否持續;第三,三個月的平均數是否會繼續上升,而不只是依靠某個月份的低基數反彈。8月工業生產同比增長2.3%,三個月環比增長0.4%,說明有改善,但幅度、持續性和結構仍待驗證。相反,如果訂單數據繼續疲弱,也不代表下月生產就必然立刻轉負,因為手頭積壓的訂單會讓工廠在一段時間內保持開工狀態。
德國的數據還必須與外部環境結合起來觀察。能源成本、貿易需求、汽車產業的轉型以及企業的投資決定都會影響生產和新訂單,但本期的統計本身並不能確定這些因素的因果順序。例如,7月份超大訂單的集中簽署足以改變單月的整體指數,但这並不意味着貿易或產業政策發生了同等幅度的變化。新聞的寫作方式應該先清楚地交代可核實的數值及統計口徑,再討論可能的傳導鏈,而不是用一個月的環比數據來證明整年的工業發展方向。
對關注歐洲經濟的人來說,這組相反指標的實際意義是「近端活動改善、後續需求仍需確認」。8月產出回升說明工廠當月有更多實際生產;訂單總量大跌裏含有顯著的大單效應,但扣除大單後的三個月趨勢仍偏弱。接下來的發布將檢驗這種改善是否持續,也有可能修訂現在的結論。在那之前,把2.0%寫成全面復蘇、把10.6%寫成所有企業訂單崩塌,同樣都超出了官方數據所能支持的範圍。
企業和投資者還應注意「水準」和「增速」並不相同。連續數月疲弱之後,一個月增長2.0%僅表示相對上個月有所改善,不能單獨說明產出已回復到更早的高位。反過來,訂單在大單影響下出現兩位數降幅,也不等於所有生產線實際工作量同步減少兩位數。如果下期生產持續回升、普通訂單也改善,復蘇的判斷才會更有依據;如果生產重新轉弱、排除大單的訂單仍降,這次反彈就更可能只是短暫波動。官方初值提供了觀察的起點,而不是最終結論。