谷歌與微軟同日發布季報,雲計算戰場格局悄然生變,但兩家公司在資本市場的命運卻截然相反。
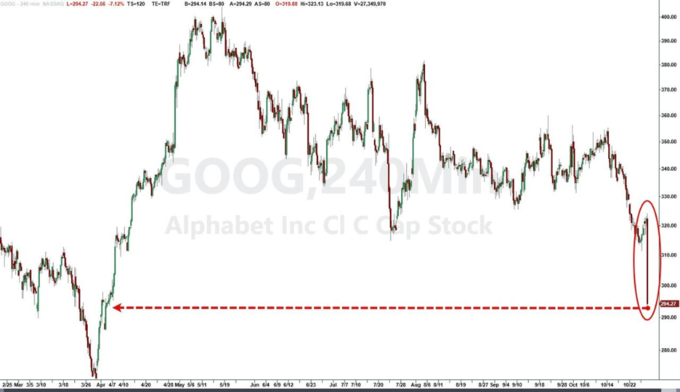
10月28日,谷歌的母公司Alphabet公佈了第三季的營收,同比增長25%至1275.8億美元,略低於華爾街的預期。
儘管谷歌雲服務表現亮眼,但搜索廣告收入增速放緩引發投資者擔憂,谷歌股價盤後重挫10%。
微軟則憑藉整體業績穩健超預期,股價盤後上漲約3%,年内累計漲幅達12%。
The Information 分析認為,這兩份財報反映出在 AI 投資浪潮下,科技巨頭各自面臨的不同現金化困境與增長邏輯:谷歌正承受著 AI 重塑搜索體驗所帶來的現金化陣痛,而微軟則在企業軟件與雲服務的雙輪驅動下,向市場展示了更加穩健的 AI 現金化路徑。
谷歌搜索廣告失速,AI模式變成軟肋
《華爾街見聞》提到,Alphabet第三季總營收同比增長25%至1275.8億美元,略低於華爾街的預期。
受大規模 AI 支出的拖累,公司自由現金流從正值轉為負值,錄得超過90億美元的負數,而去年同期這一數字為正240億美元以上。
真正讓投資者感到不安的,是谷歌搜索廣告業務的表現。當季搜索營收同比增長12%至633.5億美元,增速較上季度的17%明顯放緩,為2025年第二季以來的最低水平。
這與 Alphabet CEO Sundar Pichai 在電話會議中所說的「搜索查詢量同比增速為五年來最高」的描述形成了鮮明反差。
谷歌首席商務官 Philipp Schindler 在電話會議中對此作出解釋:
AI 模式下查询量的強勁增長帶來了一定的影響,因為在 AI 模式下的变现程度較低。
他補充說,在 AI 模式下的查詢平均時長是傳統搜索的三倍,但目前廣告变现效率相對較低。公司還提到匯率波動對搜索營收造成一定拖累。
Direxion 高級副總裁 Ryan Lee 在週三的研報中將上述組合稱為「糟糕的疊加」,並指出:
在核心業務未能充分增長、AI投入又尚未見到明顯的現金化回報的情況下,持續的現金消耗愈發難以被外界所接受。
BNP Paribas 分析師 Nick Jones 在研報中指出,本季財報很可能重新點燃市場對 AI 競爭對手的關注,包括 OpenAI 旗下的 ChatGPT 以及 Meta 的 Muse 智能體正持續蠶食谷歌的搜索份額。
市場更深層的擔憂在於,若 AI 智能體逐漸取代用戶完成網頁瀏覽與購物決策,谷歌以廣告為核心的商業模式將面臨結構性壓力。
谷歌雲強勢追趕,但增速難掩整體失色
雲服務是谷歌這份財報中少有的亮點。
Google Cloud 季度營收較去年同期翻逾一倍,達到逾300億美元,營業利潤則增至111.2億美元,較去年同期增長約兩倍。
這一數字已經非常接近微軟同期的 Azure 營收,後者錄得330億美元,同比增長48%。若 Google Cloud 能維持目前較高的增速,趕超 Azure 在時間上將不再遥远。
不過,兩者的營收口徑並不完全可比。Google Cloud的收入中包含了一項日益壯大的服務器硬體業務,即向客戶銷售其自行研發的AI芯片張量處理器(TPU)系統,供客戶部署於自有數據中心。
谷歌未披露本季度TPU的具体銷售額,僅表示其為「營收增長的重要貢獻來源」。Google Cloud CEO Thomas Kurian在電話會上表示:
我們看到了異乎尋常的需求。
公司高管還向分析師預告,TPU的銷售明年將對Google Cloud產生更大影響。
儘管如此,Bernstein分析師Mark Shmulik指出,部分機構投資者在財報發布前對谷歌雲的增速預期已經超過115%,這意味著即便是這份超預期的成績,對於預期最高的多頭來說仍顯得略有不足。
微軟停止公佈 Copilot 使用者數量,商業化邏輯悄然轉向
《華爾街見聞》提到,微軟方面,第三季整體營收同比增長19%至923億美元,增速較上一季度加快1個百分點。其365商業雲業務(涵蓋Copilot及Office軟件套件)營收增長17%至277億美元,增速亦較上一季度略有提升。
然而,微軟此次的財報中有一處引人注目的缺失。The Information 指出,此前微軟曾披露 Copilot 付費用戶數量——截至6月底為3000萬,較2025年底的1500萬翻倍。
這一數據曾被视为微軟AI軟件商業化的有力證明,也幫助緩解了部分投資者對AI投資回報率的疑慮。但本季度財報中,這一數字卻不見蹤影,令外界對Copilot訂閱增速是否依然強勁產生疑問。
對此,微軟的解釋指向更深層的商業模式轉型。
CEO Satya Nadella 在電話會上強調,本季度按使用量付費的 Copilot 功能用戶數增加了 75%;CFO Amy Hood 則表示,隨著按需付費 AI 工具使用量的增加,每用戶平均收入有所提升。
微軟正將增長重點從「擴大付費席位」轉向「提升單位用戶使用深度」,並整合了包括 AI 智能代理在內的多項新功能。
与此同时,面對來自 OpenAI 和 Anthropic 的競爭壓力,微軟已開始對席位訂閱提供更大幅度的折扣,AI 軟件市場的定價戰正愈發激烈。微軟能否維持其 AI 軟件收入的增长勢頭,將是投資者持續關注的核心問題。