

美國銀行分析師發現,美股近期出現了與1999年互聯網泡沫後期相似的市場走勢:醫療保健、日常消費品等防禦性板塊快速上漲,資金在人工智能(AI)概念股波動加劇之際轉向其他領域。
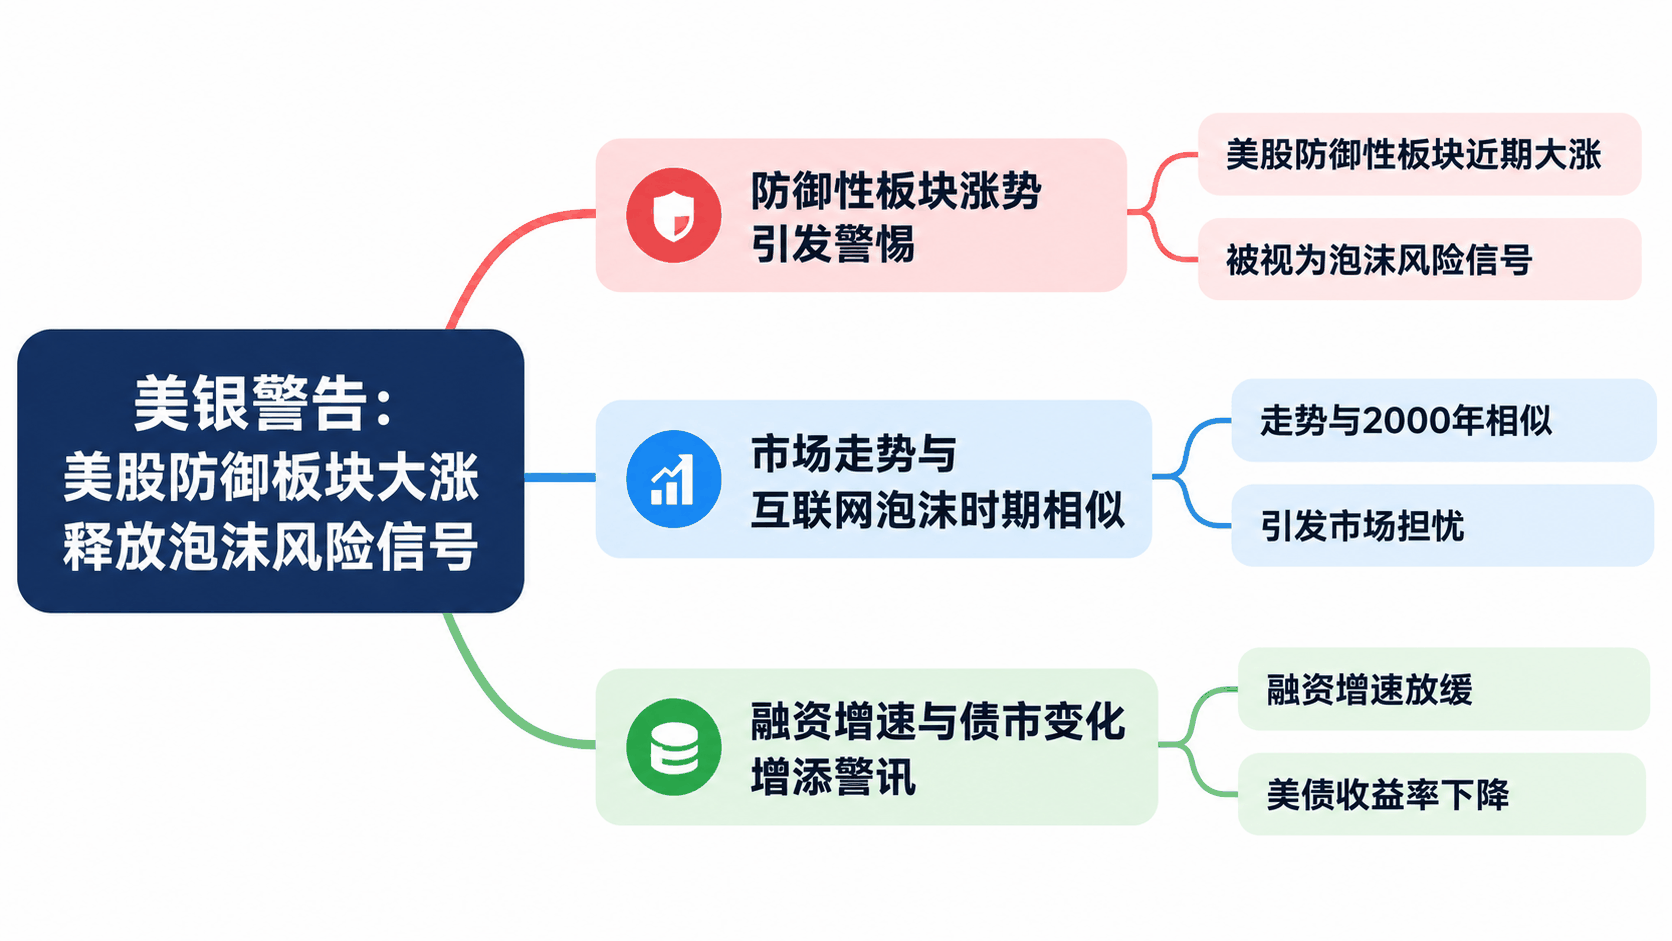
美銀認為,這種異常強勁的板塊輪動正使其專有的泡沫風險指標接觸危險水平,顯示美股市場正在呈現更多泡沫化特徵。
防禦性板塊漲勢引發警惕
2026年以來,美國股市中的醫療保健、材料和日常消費品板塊分別上漲15%、14%和12%,成為表現較強的市場板塊。
能源板塊以52%的漲幅領跑美股主要板塊,較科技板塊高出約20個百分點。不過,能源股上漲主要受到伊朗戰爭及油價歷史性飆升推動,與其他板塊的資金輪動存在不同驅動因素。
美銀指出,投資者近期對 AI 行業的風險更加警惕,資金開始流向傳統上波動較低、盈利相對穩定的防禦性行業。
科技巨頭持續擴大的資本支出成為市場關注焦點。投資者一方面擔心鉅額投入難以轉化為足夠的利潤,另一方面也憂心投資增長放緩,可能對上游供應商及相關產業鏈產生連鎖影響。
市場走勢與互聯網泡沫時期相似
美銀分析師回顧歷史發現,在2000年1月互聯網泡沫破裂前夕,醫療保健和材料板塊曾短暫跑贏標普500指數,隨後風險資產遭遇大範圍拋售。
類似的資金輪動也出現在2020年疫情引發的美股暴跌之前。分析師認為,防禦性資產的快速上漲可能反映了投資者正在降低風險敞口,而資金的集中流入又可能推高這些板塊的估值。
美銀的專有泡沫風險指標主要用於識別市場中類似泡沫的價格行為。該行分析師表示,近期防禦性板塊的漲勢進一步表明,市場正朝着更明顯的泡沫化狀態發展。
此前,美銀還曾指出,美股個股波動率與整體市場波動率之間的分化,出現了類似於互聯網泡沫後期的特徵。
融資增速與債市變化增添警訊
除板块輪動外,美銀還注意到美國股票融資交易增速明顯放緩。
據 CNBC 引用美銀技術策略師保羅·西亞納( Paul Ciana )的分析,美國金融業監管局數據顯示,融資融券債務同比增速已從今年5月的53.7%降至9月的31.4%。
今年5月的增速為1998年以來第四高,此前三次更高的極值分別出現在2000年、2007年和2021年,隨後美國股市均經歷下跌。
截至9月,美國融資融券債務規模約為1.48萬億美元,較6月創下的1.5萬億美元紀錄低1.5%。美銀認為,融資增長動能從極端水平回落,歷史上曾與市場頂部形成關聯。
債券市場也出現了值得關注的變化。美銀指出,近期AI概念股遭遇拋售時,美國國債收益率同步下降,可能反映投資者預期利率將會下调,並開始擔憂AI投資降溫會引發經濟增長衝擊。
儘管警示信號增加,美銀並未因此斷言美股即將崩盤。該行認為,市場可能正接近一個風險集中釋放的階段,之後投資者情緒仍有轉向樂觀的可能。