

T+1結算正在重塑全球金融市場,在釋放數十億美元的清算資本的同時,也暴露出華爾街交易後基礎設施中的操作缺口。美國的過渡帶來了可量化的效率提升,但證券借貸、外彙資金安排和交易處理,仍在考驗那些必須在更緊迫的結算時間窗內運作的機構。隨著歐洲準備在2027年10月進行轉換,失敗交易增加和自動化水平不均衡,正讓這些挑戰變得更加突出。
這份報告考察了T+1的財務影響、結算延遲如何繼續佔用時間和資本,以及市場參與者必須改善哪些環節,才能讓更快的結算在大規模環境下更有效率。
T+1釋放37億美元清算資本
美國於2024年5月28日轉換為T+1結算制度,將大多數證券交易的标准結算週期從兩個工作日縮短至一個工作日。此項變更帶來了可衡量的清算效率提升,清算基金需求據估計較前一季度的平均水平下降了37億美元。
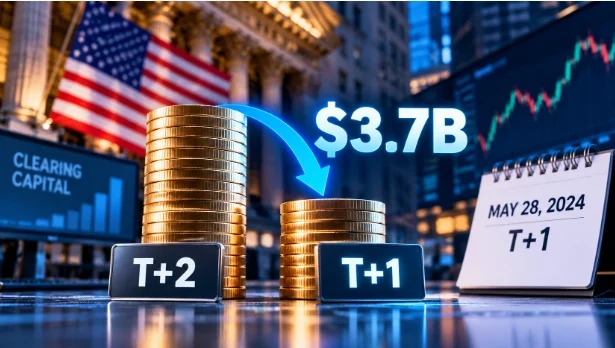
更快的結算縮短了清算機構和市場參與者暴露於未結清交易中的時間,也可以降低對手方風險,並減少企業為未履行義務所需持有的資本規模。
運營表現也隨著清算要求的降低而改善。截至2024年5月29日,約有94.55%的交易在美東時間晚上9點之前完成確認,高於2024年1月底的73%。這一改善表明,更早的交易確認和更緊密的處理時間窗幫助企業適應了加速後的結算週期。
不過,這些數據反映的是美國轉換初期的情況,而非2026年的現在表現。它們說明的是實施過程中取得的財務和運營收益,而非整個市場今天的結算效率水平。
歐洲失敗交易數量的增長速度快於結算量
隨著企業為2027年的轉換做準備,歐洲的交易後基礎設施面臨更嚴峻的考驗。2025年的結算活動增長了15%,但失敗的交易同期增長了21%,這表明操作異常的增速快於交易量本身。
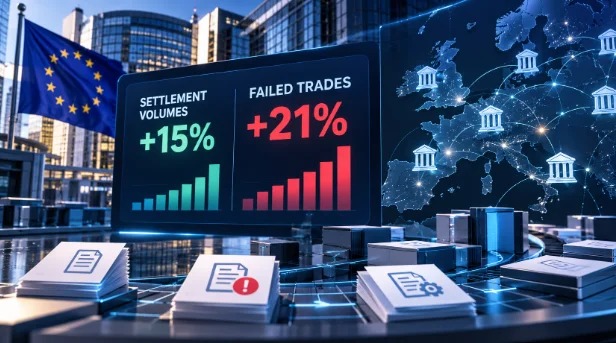
這一差距說明,交易匹配、結算指令和交易後數據交換仍存在持續性的弱點。一項近期行業評估發現,歐洲中區只有33%實現了常設結算指令(Standing Settlement Instructions、SSI)的儲存和交換自動化,而68%仍在一定程度上依賴人工交易匹配流程。
在T+1環境下,這些流程將更難管理。企業將有更少的時間來識別不匹配的指令、解決分配差異,並確保完成結算所需的證券或現金到位。原本在兩天週期內尚可消化的人工干預,在處理窗口减半後,可能會顯著提高失敗交易的風險。
挑戰不僅在於更快地處理交易。市場參與者還需要在經紀人、托管機構、投資管理人和結算基礎設施之間建立可靠的数据和自動化工作流。
證券借貸和外匯資金仍是壓力點
在更短的結算週期下,證券借貸和外匯資金安排仍然是一些重要的運營壓力來源。跨境投資者通常需要轉換貨幣、安排證券的可用性,並協調不同時區之間的交割。在T+1結算模式下,任何一個環節的延誤,都可能讓企業完成結算的時間更加縮短。
一項涵蓋近500家機構的2024年行業調查凸顯了證券借貸所受到的影響。受訪者中有一半表示,T+1規則影響了他們的證券借貸業務,這一比例高於上一年調查中的33%。在賣方機構中,56%的機構表示借貸和回收活動受到了明顯干擾。
這些發現是美國過渡期的歷史證據,而非2026年的最新狀況。不過,它們仍然指出了一個結構性挑戰:證券召回和庫存調配必須更早協調,以防在結算時出現短缺。
自動化部分結算旨在減少失敗交易
部分結算是一種正在開發的機制,用於減少失敗交易。與其因為賣方證券不足而讓整筆交割停滯,不如先讓可交付的部分完成結算,剩餘數量繼續待處理。
存托信托公司(DTC)正在開發一套自動化部分結算方案,旨在識別符合條件的交割,并在整個交易日內處理經授權的部分結算。其目標是減少買方、賣方和托管機構之間的人工協調,同時讓可用證券更快地沿著結算鏈條流轉。
初始實施包括自動化部分處理和部分交割授權。客戶測試原定於2026年第三季度晚些時候開放,生產環境目標為2027年第三季度,但需視監管審查和批准而定。現有項目時間表並不能說明測試是否已經完成。
如果按計劃實施,自動化部分結算可以降低未履行義務的金額,改善日內流動性,並減少因證券可得性不足而失敗的交易數量。第二階段將覆蓋通過 DTC 結算的雙邊證券融資交易,目標時間為2028年第四季度。
歐洲2027年10月T+1切換進入執行階段
歐洲轉向T+1正從監管準備階段進入實施和行業測試階段。歐盟、英國和瑞士的目標切換日期為2027年10月11日,這要求企業在多個市場之間協調運營系統。
2026年10月16日,歐洲證券和市場管理局確認,歐盟的監管框架已經完成。首個重要的合規節點將在2026年12月7日到来,屆時適用的分配和確認流程必須使用標準化的電子通訊渠道和機器可讀方法。
結算數據也受到更多關注。結算地點(Place of Settlement,PSET)字段用於標識交易應當結算的預定地點,幫助交易對手更早發現潛在的路由和結算地點差異。
PSET 自2026年10月3日起,對適用的 CTM 交易實施強制要求。在首周內,99.98%的 CTM 分配已補充 PSET 信息。此結果僅針對通過 CTM 平臺處理的分配,並不代表整個歐洲市場交易的採用情況。
基礎設施提供方也在推進測試。歐洲央行還概述了對TARGET2-Securities(T2S)夜間結算流程的調整,計劃於2027年6月實施。T2S已經支持大量T+1和T+0結算活動,但擬議的調整旨在幫助該基礎設施在新的時間表下更高效運行。
在下次結算變革之前,華爾街需要修復什麼?
向更快结算的過渡,不僅是清算系統的變化。企業還需要處理那些決定證券和現金能否在交易達到結算時及時到位的運營流程。
以下四個領域尤其需要關注:
- 自動化交易匹配:減少分配、確認和結算指令管理中的人工處理,更早識別差異。
- 證券可得性:加強證券借貸、召回和庫存管理之間的協調,使企業能夠在更緊迫的期限內履行交割義務。
- 流動性與外彙資金:將貨幣轉換、現金頭寸及融資決策與更短的結算時間窗口對齊,尤其是在跨境交易中。
- 部分結算和互操作性:擴大自動化部分交割能力,並改善交易、清算、託管和結算系統之間的協調。
這些改進將決定企業是否能在不將運營壓力轉化為更高的失敗交易率或意外流動性需求的情況下,獲得T+1帶來的好處。
接下來會發生什麼?
美國的轉換已經證明了T+1的財務可行性,較低的清算基金要求和更好的交易確認提供了可量化的證據,顯示了結算效率的提升。歐洲現在面臨的任務更加複雜,需要在存在不同運營慣例、貨幣和交易後基礎設施並存的市场中實現同樣的效率。
接下來的階段正迅速逼近。2026年12月7日,歐盟將推出針對分配和確認的新要求;同時,基礎設施提供者及市場參與者將進一步推動實施和測試。到2027年,行業範圍的測試將成為驗證企業是否能在一個工作日內完成完整交易至結算流程的關鍵。
計畫於2027年6月進行的T2S調整,以及DTC目標在2027年第三季度推出的自動化部分結算,也將檢驗基礎設施變革對新運營環境的支援效果。
歸根結底,T+1的成功不僅取決於交易結算的快速程度,還取決於金融系統將證券和資本從執行環節轉移到最終交割環節的效率。