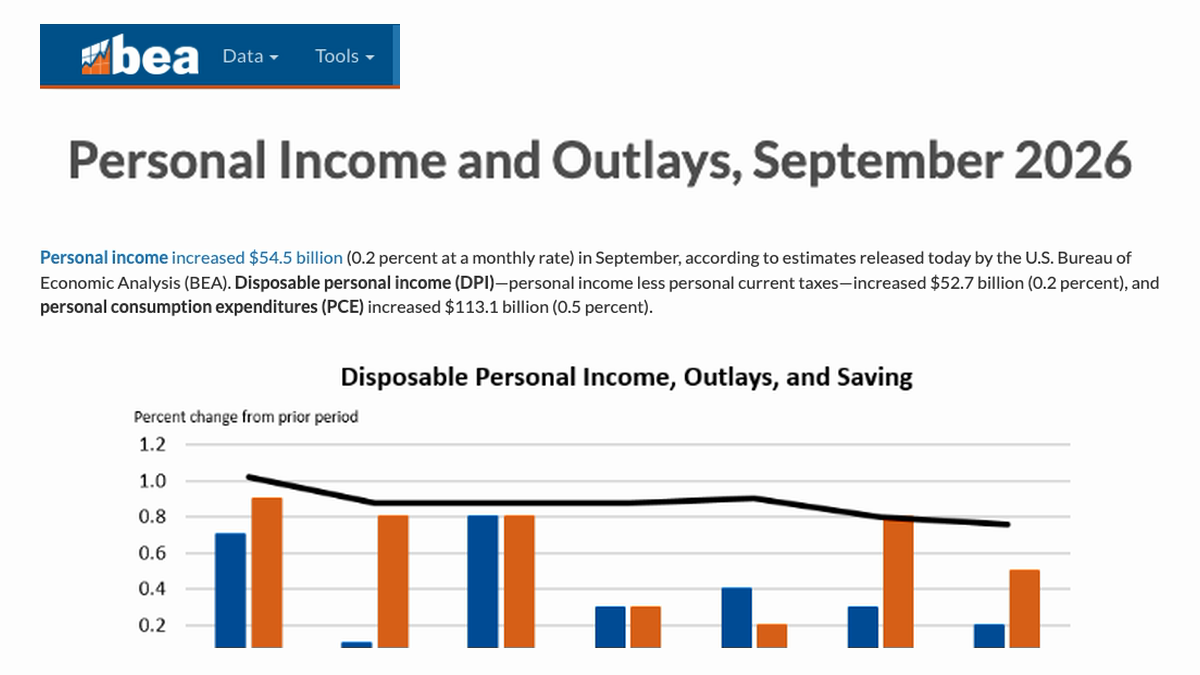
美國居民9月份的消費金額繼續增加,但扣除價格變動後,新增購買量幾乎沒有增長。美國經濟分析局10月29日公佈,個人消費支出按當月價格計算增加了1131億美元,環比上漲0.5%;實際消費僅增加了26億美元,按月增幅不足0.1%。金額增長與實際數量之間的差距,說明當月的消費擴張有很大一部分來自價格上漲。
同期個人收入增加545億美元,環比0.2%;可支配個人收入增加527億美元,同樣上漲0.2%。當消費支出增速高於可支配收入時,家庭需要從儲蓄或其他資金來源中補足差額。9月個人儲蓄為9111億美元,儲蓄率為3.8%。
這些數字都來自同一套國民經濟賬戶,但各項的計算口徑卻有不同的用途。個人收入包含工資、社會福利和其他收入;可支配收入則在扣除個人稅之後;PCE記錄家庭購買商品與服務的支出。將收入增量和支出增量直接視為同一批家庭的現金流並不準確,但總量差異仍能顯示當月家庭部門所承受的壓力方向。
商品和服務的費用都增加了,但實際的消費量卻被價格所吞噬。
在1131億美元的名義增量中,商品支出增加了351億美元,服務支出增加了781億美元。兩者相加存在四捨五入的差異。僅從數字上看服務的貢獻更大,但還不能判斷服務實際消費量的增長是否更多,因為各類價格的變化並不相同。
9月PCE價格指數環比上漲0.5%,高於8月的0.3%;扣除食品和能源後,核心PCE價格指數上漲0.3%。同比來看,總PCE價格指數上漲3.6%,核心指數上漲3.1%。當月價格上升解釋了名義支出與實際支出之間的大部分差距。
實際可支配個人收入環比下降0.3%,進一步說明名義收入增長未能抵消價格影響。此處的「實際」是指經統計調整後的總體購買力,並不代表每個家庭的收入都下降了0.3%。不同的工資、資產收入、福利及消費結構會使個體的體驗存在很大差異。
一個熱消費的數字,並不能單獨證明需求強。
名義上 PCE 上漲0.5% 似乎仍有韌性,但實際上 PCE 未達0.1%,這說明需要將價格因素分開來看。如果只依據消費金額來判斷企業的銷量,就可能高估實物或服務數量的增長;如果只看實際總量,又會忽略家庭確實需要支付更高金額的事實。
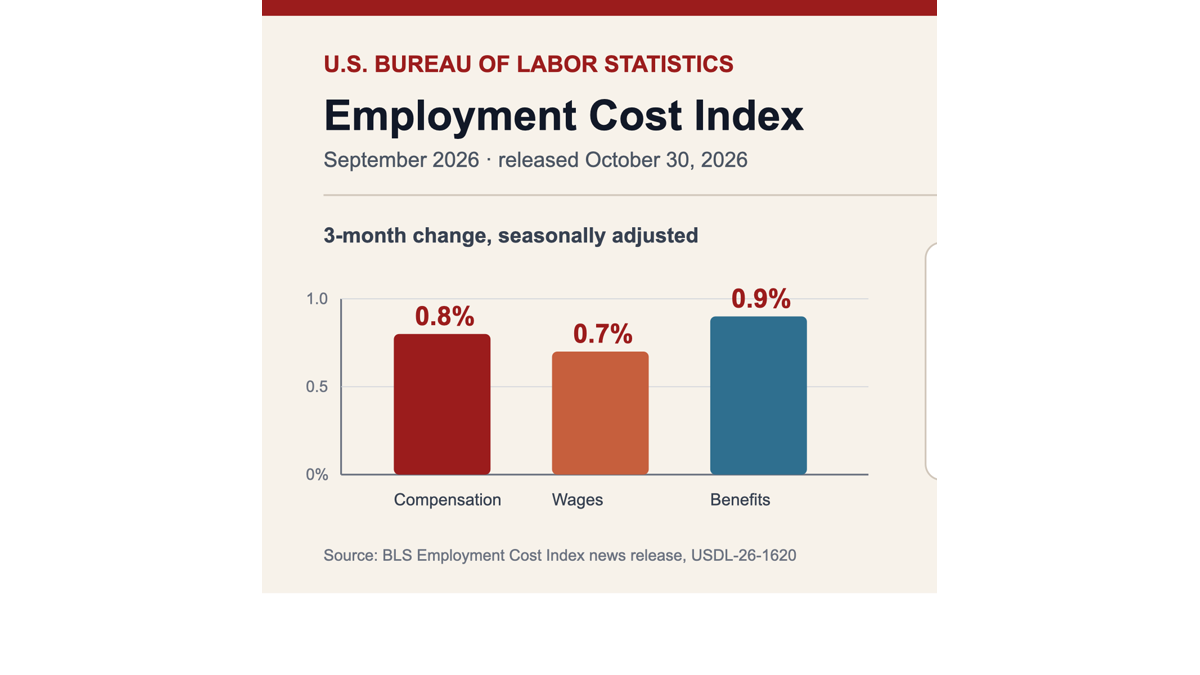
收入端545亿美元的增量主要來自雇員報酬和政府社會福利。報酬增長由私人部門的工資和薪金帶動,社會福利增長則以醫療保險相關項目為主。官方沒有將這些總量細分到每個收入階層,因此無法由此判斷低收入或高收入家庭誰貢獻了更多的消費。
本次數據還修訂了7月和8月的個人收入估計,原因包括勞工統計局就業數據的修訂,以及財政服務局提供了新的貨幣利息資料。宏觀數據的發布並不是一次性定死的數據,後續信息會改變早期月份的數據。在進行單月轉折交易或制定預算時,需要保留修訂的空間。
下一份10月個人收入與支出數據計劃在11月25日發布。目前可以確認的是:9月家庭名義支出增幅超過名義可支配收入,價格指數加快,實際消費幾乎不變,儲蓄率停留在3.8%。對零售和服務企業而言,這意味著營收增長並不等於銷量同步增長;對家庭而言,賬單上漲也沒有被同等幅度的實際收入改善所覆蓋。
PCE 价格指数仍是聯邦儲備系觀察通貨膨脹的重要指標,但此次3.6%的同比總指數和3.1%的核心指數,無法直接替代消費者物價指數。兩套統計的商品權重、醫療支出處理及更新方式有所不同。看到一項指數上升或下降時,應先確認比較的是同一口徑和同一時間段。
企業在進行需求預測時,也需要將351億美元的商品增量和781億美元的服務增量轉換為實際數量。名義銷售可以幫助判斷現金收入,而實際的經濟活動量(PCE)則更接近於經濟活動的實際規模;當這兩者同時放緩或出現偏差時,對庫存、定價和人員安排的影響也是不一樣的。