美股科技股正在崩盤,但市場表面上看起來還算平靜。
納斯達克100指數較高點已下跌約9%,英特爾單日重挫29%,跌幅創歷史紀錄,費城半導體指數(SOXX)連續四周下跌。然而截至上周五收盤,衡量市場恐慌程度的VIX指數仍未能收在20以上。
這種反差,正是 BTIG 首席技術策略師 Jonathan Krinsky 在其最新週報《我們已不在堪薩斯》(We ‘re Not in Kansas Anymore)中重點剖析的核心矛盾。
劇烈的板塊輪動仍是市場的主旋律。週四和週五,有五個板塊漲幅超過2%,同時有兩個板塊跌幅超過5%。這意味著,儘管科技股一片狼藉,VIX至今仍未收在20以上。
換言之,當科技股下跌時,資金並沒有離開市場,而是迅速轉向消費必需品、醫療、公共事業等防禦性板塊。指數層面的波動被這種輪動「對沖」掉了,因此VIX能維持在低位。
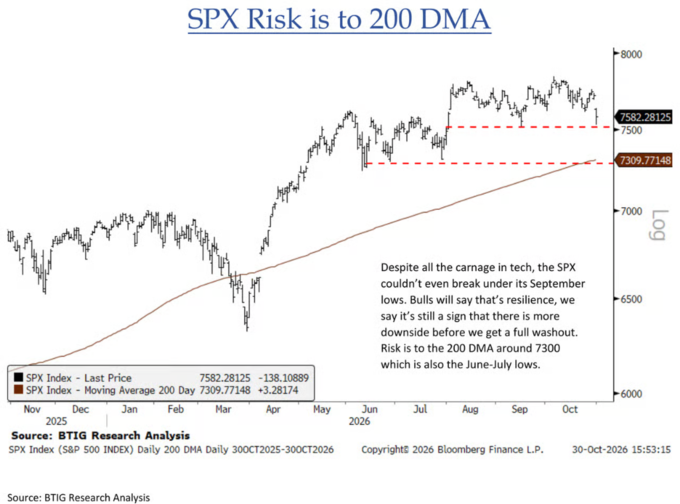
上周五就是一個典型的案例:納斯達克100指數開盤即下跌2.8%,收盤時跌幅約為3.5%;標普500指數單日下跌138點至7582點——但標普500指數甚至都沒有跌破9月的低點。Krinsky對此並不樂觀:
「多頭會說這是韌性,但我們認為這恰恰說明,在真正的底部出現之前,還有更多的下行空間。風險在於200日均線附近的7300點,那裡也是6月至7月的低點。」
7300點較上週五收盤價還有約3.6%的距離。
Krinsky 警告,真正的底部信号——情緒極度悲觀、全面恐慌性拋售日、信貸市場穩定——一個都沒有出現,系統性清洗或在中選後才會來到。
半導體:這不像是一個底部
芯片股是這輪下跌的震中。
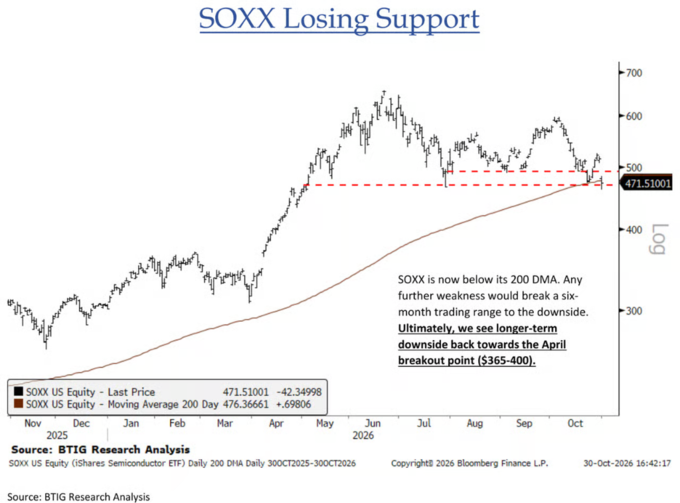
SOXX 從週三早盤的約517美元跌至上周五收盤的471.51美元,單在周五一天就跌去了42美元,目前已跌破200日均線。
Katlholo:
「SOXX現在已跌破200日均線。若進一步走弱,將向下突破一個長達六個月的震盪區間。從長期來看,我們預計其最終會回落至4月突破點附近,即365至400美元區間。」
這意味著相較於現在的價格,還有15%至23%的下跌空間。
等權重半導體 ETF ( XSD )的走勢更差——這是今年第二次跌破200日均線,並正在逼近對7月低點的第三次測試。 Krinsky 直接表明:“這不像一個底部該有的樣子。”
摩根士丹利的 AI 受益股籃子(MSXXAIB)同樣告急,目前報價557,已從多個月的頂部區域向下突破,而其200日均線在598附近。
高貝塔/低波動率(SPHB / SPLV)——衡量市場風險偏好的純粹指標——也已跌破今年春季以來維持的上升趨勢。
納指「月線看跌外包形態」:歷史說了什麼
10月份的月線圖發出了一個值得關注的技術信號:納斯達克100指數在10月份創出歷史新高後,最終收盤價卻低於9月份的最低點——這在技術分析中被稱為「月線看跌外包形態」。這是自2021年9月以來,首次在歷史高點附近出現這一形態。而2021年9月,恰巧是2022年熊市開始前的幾周。
Krinsky 回溯至1985年,找到了7個類似案例,結論是喜憂參半:
「對多頭來說,好消息是:此前7次出現這一形態後,六個月後市場均錄得正收益。壞消息是:這7次中,每一次在隨後六個月內都經歷了至少8.5%的最大回撤,其中兩次(1990年、2020年)回撤幅度超過20%。」
BTIG 的數據顯示:六個月後納指平均上漲14.6%(中位數11.7%),但過程中平均最大回撤為14.9%(中位數13.1%),最大單次回撤發生在1990年,達到27.2%。
用 Krinsky 的話來說,歷史告訴我們:你最終可能會賺到錢,只是在那之前,你得先挨一拳。
真正的底部還沒到:三個信號都沒出現
為何 Krinsky 認為市場尚未觸底?因為在底部出現之前通常必須看到的三個信號,一個都還沒有出現。
第一,情緒還不夠悲觀。
納斯達克日度情緒指數收於44,為7月以來的最低水平。聽起來很低嗎?但要知道,7月時該指數曾跌至30,今年3月甚至跌至12。
第二,近一年來沒有出現過「全面恐慌日」。
Krinsky 指出了一種罕見現象:
「儘管科技和 AI 領域一片狼藉,但持續的板塊輪動意味著,市場近一年来從未出現過紐約證券交易所下跌成交量佔比超過80%的交易日……我們認為,至少需要看到一次,甚至幾次這樣的情況,才會考慮積極做多。」
第三,信用市場已經開始發出警報。
投資級科技債券的利差正逼近2022年的最高水平。高收益債(垃圾債)的平均利差已上升至340個基點,為今年內的最高水平,也是2025年春季以來最寬的利差。
Krinsky說得很直接:
「有段時間,信用市場的疲軟『只是CCC級』債券的問題,也就是垃圾中的垃圾。但現在,平均高收益債的利差已經是今年以來最高的……問題總是從最低質量的資產開始,然後逐步向上蔓延。」
防禦版塊:安全的地方也不安全了
資金輪動的目的地,現在也開始令人擔憂。
消費必需品板塊10月漲幅超過11%,創下2000年10月互聯網泡沫頂峰以來的最佳單月表現。美國銀行衍生品團隊此前也發出警告,稱消費必需品和醫療板塊已被推至泡沫風險區域,上一次出現類似情況正是在互聯網泡沫頂峰時。
醫療板塊(XLV)的處境尤其尷尬——XLV目前較200日均線高出16.5%,幾乎追平歷史最大偏離幅度。Krinsky指出了一個兩難困境:
「是的,它有可能像2013年那樣繼續上漲,但我們認為,無論是相關性歸一化的拋售發生,還是AI板塊的反彈帶動輪動逆轉,醫療板塊都可能成為被拋售的對象。」
公用事業板塊在經歷11%的反彈後,已觸及關鍵阻力位。Krinsky的判斷是:「風險收益比已經完全改變了。」
黃金同樣不再是不敗之地。黃金價格已經跌至夏季的低點,Krinsky認為這構成了「一個有意義的頂部形態」,目標價格預計會降至3500美元/盎司,相比上周五的3899美元還有約10%的下跌空間。白銀報價49美元,「走勢更弱」,下跌風險指向40美元/盎司。
選舉之後:短暫反彈,還是真正的清洗?
Krinsky 在這份報告中也提到了政治因素。
Polymarket 資料顯示,民主黨贏得堪薩斯州參議院席位的可能性已上升至54%,而在8月底時,這一可能性還只有約20%。堪薩斯州上次在參議院選舉中「變藍」是在1932年。
Krinsky 明確表示他對政治結果沒有判斷,也承認民調和博彩市場經常出錯,但他提出了一個值得關注的市場問題:
「理論上,『民主黨橫掃』將對數據中心建設構成阻力。問題在於,這一預期目前有多少已經被市場定價?」
對於 AI 板塊,Krinsky 的邏輯是:在選舉日之前,AI 股價跌得越多,負面消息就被消化得越充分。他的操作建議是:
「半導體/ AI 在週二晚間之前跌得越深,我們就越有可能在 AI 板塊結清戰略性空頭頭寸。需要說明的是,我們仍然認為半導體存在顯著的下行空間,但在 SOXX 連跌四周之後,逆勢反彈隨時可能出現。」
翻譯成大白話:賣謠言,買事實,然後再賣一次。
選舉後,芯片股出現短暫反彈是完全可能的,即使在拋售持續至投票日的情況下,反彈概率還會更高。但那只是一次反彈,而非底部。
Krinsky的基準預期是:選舉前後AI板塊將出現戰術性反彈,隨後將迎來他自9月以來一直等待的「相關性歸一」式拋售——屆時VIX很有可能突破20,標普500將測試7300點附近的200日均線支撐。