核心要点
- 美國監管機構更重視 AI 帶來的後果,而非技術複雜度
- 簡單的銀行代理也可能造成重大的金融風險敞口
- 當 AI 開始動用資金時,人工監督變得至關重要。
一個能夠解決複雜問題的人工智能系統,可能比一個只會執行簡單指令的基礎程式對銀行來說更加危險。關鍵的區別在於,這套軟體是否真的能夠動用資金。
這一判斷是美國貨幣監理署(OCC)11月4日發布的一項新監管框架的核心。該監管機構認為,即便是僅是一個簡單的交易處理代理,也可能比一個僅限於內部起草工作的複雜AI模型帶來更大的金融風險。
這份指引並沒有專門將銀行代理與 ChatGPT 進行比較。不過,這一原則有助於解釋為何不斷增長的 AI 支付市場會帶來普通聊天對話所沒有的風險。
為何一個簡單的 AI 代理可能更加危險
假設在同一家銀行裡運行著兩個系統。
第一個系統使用先進的 AI 技術來總結財務報告、起草郵件並回答員工的問題。它偶爾可能會提供不準確的資訊,但其輸出仍需經過人工審查。
第二個系統執行的任務簡單許多:識別一筆已獲批准的付款並發起轉賬。儘管所需技術較不複雜,但它卻直接連接到銀行的交易基礎設施。
如果第一個系統出錯,員工可能只會收到一份誤導性的摘要。如果第二個系統誤解了指令,它就有可能把錢轉給錯誤的收款人。
OCC的框架強調的是潛在後果、權限和人工監督,而非技術複雜度。隨著自主支付從實驗演示走向真實金融交易,這一點尤其重要。
真正的風險在於賦予 AI 行動權限
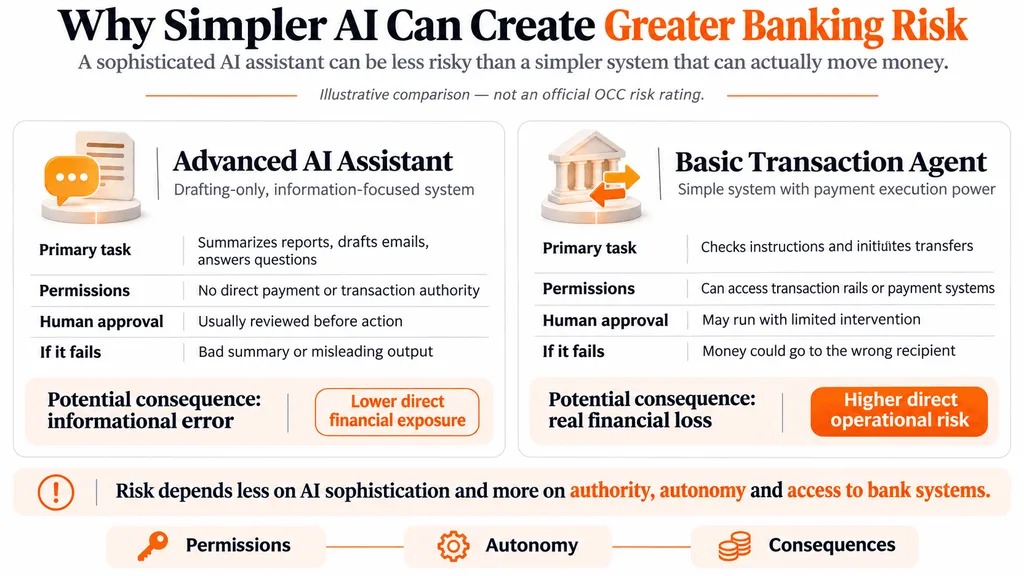
傳統的聊天機器人主要負責生成信息。而代理型 AI 系統還能與外部軟件交互、訪問敏感賬戶,並在有限的人工干預下執行操作。
這種能力帶來了額外的安全問題。被篡改的指令、錯誤的解釋或未經授權的操作,都可能在任何人發現之前影響客戶的餘額。
近期 OpenAI 代理相关事件也表明,即便是在合法任务中,自动化系统也可能削弱安全防护。这些事件并不涉及银行交易,但它们凸显了监督拥有操作权限的代理系统所面临的更广泛挑战。
OCC 列出了在審查高風險系統時應考慮的若干因素,包括限制自主性、加強獨立控制以及進行有意義的人為監督。
為何監管機構並不是在呼籲禁止 AI
__BJW_BOLOKA_00001__
Adrian Cole從事金融市場報導已超過6年,主要關注加密貨幣、股票和宏觀經濟趨勢。他追蹤比特幣、主要山寨幣、美股、利率、大宗商品,以及推動市場變化的數據。多年來,他撰寫了數百篇市場更新和分析文章,重點關注價格走勢、投資者情緒,以及傳統金融與數字資產之間的聯繫。