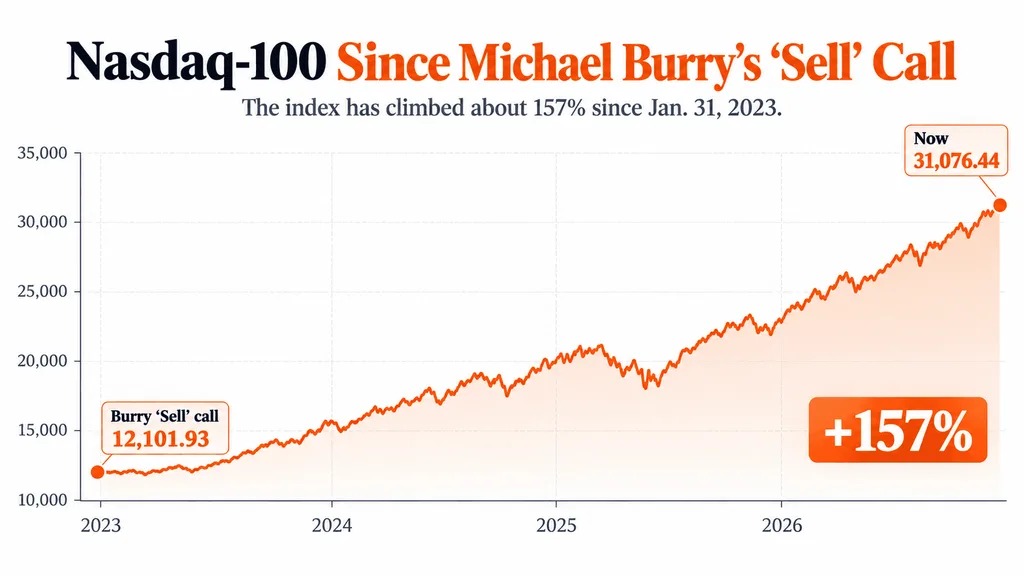
納斯達克100指數收於31,076點,上漲0.87%,並連續第二個交易日創下收盤紀錄。2023年1月31日,也就是伯里發布簡短“Sell”一詞的那一天,納斯達克100指數收於12,101點。
這意味著,自那次警告以來,該指數約上升了157%。也就是說,如果有1萬美元跟蹤這一基準指數,在扣除費用和紅利之前,其價值將增長到約2.57萬美元。納斯達克數據經聯邦儲備系統整理後確認了2023年的起始水平,而最新的收盤價為31,076.44點。
伯里的“賣出”呼籲需要放在語境中來看
這一對比非常醒目,但伯里最初的觀點——對科技股持長期看淡的簡單判斷——實際上要複雜得多。
伯里後來解釋說,他在1月31日發布帖子,是出於對即將到來的銀行業危機的擔憂,而不是明確預測納斯達克100指數會崩盤。矽谷銀行和Signature Bank隨後在3月倒閉。
不過,到了3月30日,伯里又公開改變了立場,寫道自己「錯了,應該說賣出」。此後他也一再表示,這條病毒式傳播的帖子經常在沒有後續背景資訊的情況下被展示出來。
儘管如此,自那以後市場表現仍然極其驚人。
AI 將納斯達克變成了一个不同的市場
最大的原因是人工智能。
輝達、微軟、博通、Meta、亞馬遜以及其他大型市值公司,都受益於過去幾年AI基礎設施支出和企業採用的激增。這種集中度使得大型科技股即便在更廣泛的市場明顯走弱時,仍能支撐這一基準指數。
這種分化在9月再次顯現:儘管多數板塊和小盤股表現疲軟,納斯達克100指數仍上漲3.3%。這種不斷擴大的市場分裂,越來越反映出少數大型市值公司佔據主導地位。
即便10年期美債收益率達到5.3%,科技股仍未停步
當前這輪上漲或许最不同尋常之處在於,它發生在10年期美國債收益率接近5.3%的背景下。
通常情況下,較高的收益率會抑制成長股,因為它們會降低未來盈利的現值,這一關係可以通過美國債收益率的機制來解釋。