一家公司可以在標普500指數中變得非常龐大,卻不會因為「太大」而被移除。
原因在於,該指數是根據自由流通市值加權的。公司規模越大,對指數的影響就越大。沒有任何簡單的規則會因為某隻股票的估值達到數萬億美元,就強制降低其權重。
當少數公司的增長速度遠快於市場的其他部分時,這套機制就顯得尤為重要。截至2026年8月31日,標普500指數中最大的成分股約佔指數的8.1%,而前10大成分股合計約佔37.8%。
對於投資者來說,這意味著標普500指數越來越有可能表現得像是一個由少數超大型市值公司主導的投資組合。
為何更大的公司對標普500的影響更大
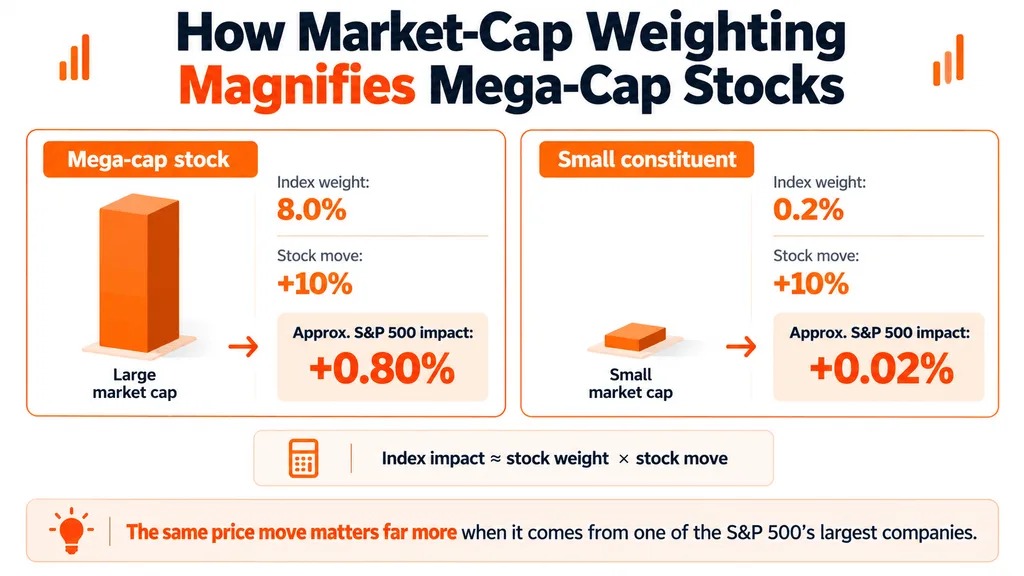
假設一家公司佔指數權重的8%,而另一家公司只佔0.2%。如果兩隻股票都上漲10%,它們對指數的影響就完全不同了。
因此,一家超大型市值的公司就足以抵消數十家較小成分股的下跌。
在人工智能熱潮期間,這種效應變得越來越明顯。輝達(Hewlett-Packard)、微軟(Microsoft)、蘋果(Apple)以及其他大型科技公司如今佔據了基準指數相當大的比重,而人工智能股票對整體指數表現的重要性也異常突出。
標普500會限制某家公司的權重嗎?
標準的標普500指數不會。
S&P道瓊斯指數還提供其他設有上限的基準指數,但主要指數通常允許市值集中度自然形成。
這意味著,隨著股價和市值的上升,一家公司可以繼續增加在指數中的權重。季度再平衡並不會自動將最大型公司拉回接近等權的水平。
另一種選擇是等權指數,它所包含的也基本上是相同的標普500公司,但會定期將每個持股重新調整到大致相同的規模。
在這種結構下,輝達不會僅因為估值更高,就自動獲得比某家較小的標普500公司多出數十倍的影響力。
這也使得標準指數與等權指數之間的表現差距,成為衡量一輪上漲中有多少是由超大市值股票推動的有用工具。
集中度可能掩蓋市場廣度疲弱
標普500指數上升,並不必然意味著大多數美國股票都在上漲。
如果最大的五到十家公司帶來的漲幅足夠大,它們就能推動指數走高,即便數百隻成分股在下跌。這也是為何投資者還會關注市場廣度、漲跌家數數據,以及交易價格高於50日或200日平均線的公司的比例。
這種集中度會讓頭條中的指數表現看起來比底層市場更強。
它也會帶來更高的下行敏感性。
當超大市值的股票同步上漲時,它們的權重會放大收益。但若其中幾隻因為財報不如預期、人工智能支出放緩或估值收縮而同時下跌,它們可能會迅速拉低整個指數。
被動投資會強化這種結構。購買標準普爾500 ETF 的投資者,會自動將更多資金配置給市值最大的公司。
因此,並不存在某個正式的標準,來決定一家公司是否在標普500指數中「太大了」。
相反,隨著其權重上升,基準指數只會變得越來越依賴於這家公司接下來的表現。
__BJW_BOLOKA_00001__
Adrian Cole從事金融市場報導已超過6年,主要關注加密貨幣、股票和宏觀經濟趨勢。他追蹤比特幣、主要山寨幣、美股、利率、大宗商品以及推動市場變化的數據。多年來,他撰寫了數百篇市場更新和分析文章,重點關注價格走勢、投資者情緒,以及傳統金融與數字資產之間的聯繫。