此次重新定價之所以引人關注,是因為 Firmus 获得了輝達(HuiDa)和黑石(Blackstone)的支援,而且原本正準備進行澳大利亞有史以來規模最大的上市之一。
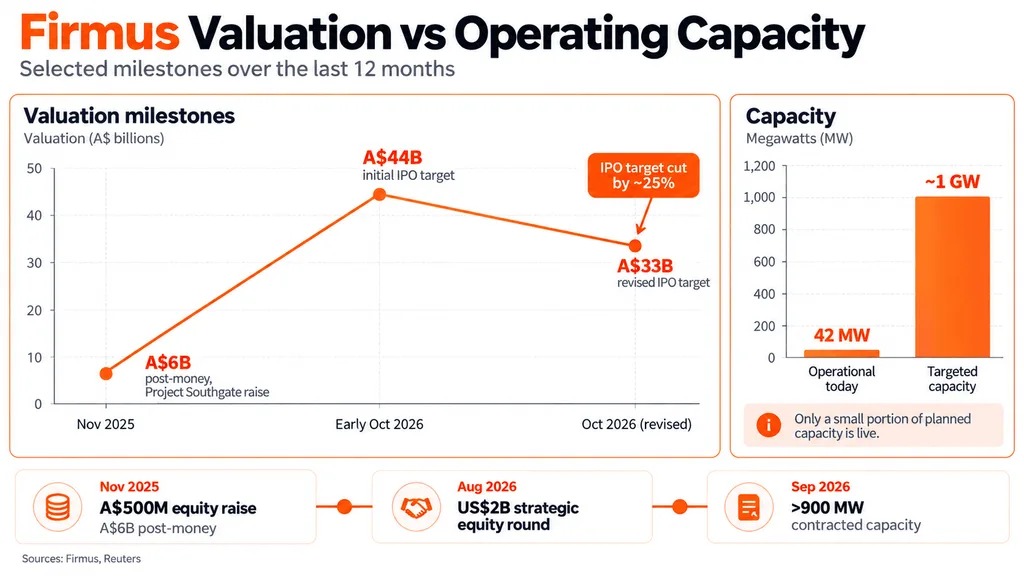
Firmus 的估值一度接近躍升三倍
投資者的疑慮似乎集中在一點上:與Firmus目前實際運營的基礎設施相比,其估值上升得太快了。
今年8月完成一轮融资後,該公司的估值約為105億美元;但不到兩個月後,其目標股權估值已提高到300億美元以上。
Firmus 最終計劃運營約1吉瓦的 AI 数据中心容量,但目前實際投運的容量僅約42兆瓦。
這一差距凸顯出其他 AI 基礎設施公司也面臨的相同問題:在大量未來產能尚未真正建成的情況下,投資者就被要求對其進行高額估值。
這一問題也在業內的其他公司身上出現。CoreWeave 最近又通過可轉換債務融資了37億美元。同時,AI 這家雲服務供應商正在GPU和數據中心上大舉投資,而並非所有已簽訂的收入都已轉化為現金。
投資者正質疑未來AI的盈利能力
Firmus 預計,其在澳大利亞和亞洲各地規劃中的設施最終將帶來每年數十億美元的收益。
但要實現這些預測,前提是建設進度、電力接入、GPU供應以及客戶落戶都必須按計劃推進。
隨著資本成本的上升,執行能力因而變得愈發重要。AI基礎設施融資熱潮已經越來越依賴債券、私人信貸、租賃和結構化融資,來覆蓋鉅額的前期成本。
因此,Firmus 正在成為一個較早的測試案例,用來觀察公開市場的投資者願意為未來的 AI 生產能力支付多高的溢價,而不是為現有的盈利付錢。
AI 基礎設施交易正變得更具選擇性
Firmus 的情況並不能證明 AI 的算力需求正在崩塌。
像 CoreWeave 这樣的公司仍報告稱積壓訂單規模龐大,而 AI 的基礎設施股票也仍在持續吸引數十億美元的融資。
作者:Emir Abyazov
Coinpaper 总編,負責推動以數據為驅動的編輯運營、以 SEO 為導向的內容發現,以及面向受眾的加密、AI 和金融科技敘事。