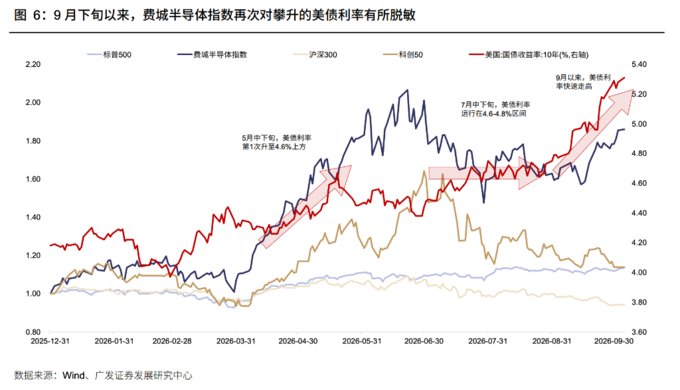
國慶假期期間,美債收益率與納斯達克指數同步創出新高:10年期美債收益率升至5.3%以上,創2002年以來新高,輝達、臺積電等科技龍頭股價也持續走強。利率上行通常意味著估值承受壓力,但這輪科技行情卻呈現出明顯的「利率脫敏」,背後的關鍵在於產業週期仍處於高景氣階段。
廣發證券劉晨明團隊報告指出,目前全球半導體週期大概率仍處於「加速上行」或「高速震盪」階段,而非即將進入大幅降速期。對於科技股而言,利率變化更多影響短期估值,真正決定中期行情方向的仍是產業景氣度。
歷史數據也證實了這一點。過去三十多年來,道瓊斯工業指數與10年期美國債收益率的相關係數為-0.41,而費城半導體指數則只有-0.13;相比之下,費城半導體指數與全球半導體銷售額同比增速的相關係數達到0.40,道瓊斯工業指數僅為0.20。這意味著,相較於利率變化,半導體股價與產業景氣度的聯動更加緊密。
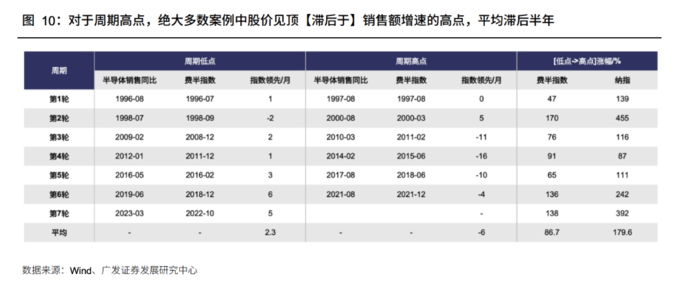
更值得注意的是,歷史上費城半導體指數見頂通常晚於全球半導體銷售額增速見頂。換言之,科技行情並不害怕產業增速從高位正常回落,真正的牛熊「分水嶺」是產業週期是否出現大幅降速。
只要 AI 所驅動的半導體需求和盈利增長仍能維持,產業週期就有望繼續支撐科技股的表現,利率上漲更多只是階段性擾動。
利率不是關鍵變量,產業週期才是
報告指出,歷史上費城半導體指數的見頂時間,多數滯後於全球半導體銷售額增速的高點,平均滯後約6至10個月。這意味著,即使產業增速從「加速上行」轉為「高速震盪」,股價也未必立即見頂;真正需要警惕的是產業週期進入大幅降速階段。
從歷史週期來看,全球半導體週期平均持續42個月,其中上漲期23個月、下跌期19個月。本次週期的低點始於2023年4月,若以2025年三季度作爲新一輪半導體銷售週期的起點,按照歷史規律,上漲階段有望持續至2027年三季度左右。
增速端同样尚未出現明顯失速信號。輝達管理層在8月最新財報中給出2027年自然年70%的營收增長指引,並表示如果供應鏈瓶頸得到緩解,明年的增長實際上可能「指向翻倍」。在廣發證券看來,這意味著半導體產業β仍有望維持在較高水平。
「大幅降速」才是科技行情的牛熊分水嶺
市場對於科技產業增速回落並非完全沒有容忍度。歷史上的景氣投資經驗顯示,對於上一年度增速超過50%的公司,通常要等到當年增速降幅超過30%時,市場表現才會明顯惡化;對於上一年度增速超過80%的公司,則往往要等到增速降幅超過50%時,才容易出現明顯的估值殺跌。
因此,產業增速從高位回落本身並不足以構成牛熊轉換的信號。只要增長仍處於較高水平,或者僅從「加速上行」轉換為「高速震盪」,科技股仍有可能維持強勢。真正決定行情是否發生趨勢性逆轉的,是產業週期是否從高位震盪進一步轉向大幅降速。
這也意味著,目前美國債券收益率創新高卻沒有壓制納斯達克指數,並非市場忽視了利率風險,而是 AI 推動的產業增長仍足以支撐科技股的盈利預期。只要產業週期沒有明顯失速,估值端的利率壓力就可能被盈利增長部分抵消。
四季度AI催化密集,科技α仍有挖掘空間
報告認為,10月至12月初,AI產業鏈將進入“技術路線更新—業績兌現驗證—商業化定價重估”的密集催化期。
10月12日至15日的OCP全球峰会、11月30日至12月3日的輝達GTC華盛頓大會,將成為觀察定製芯片、光互連、機櫃級系統以及供電散熱等技術路線的重要窗口;10月底至11月初四大雲服務供應商的財報,以及隨後輝達、戴爾等公司的財報,將進一步驗證「雲端投入—硬體訂單—收入利潤」的傳導鏈條。Oracle AI World、Microsoft Ignite等會議,也將提供觀察企業級Agent和AI商業化進展的重要窗口。
在廣發證券看來,當前全球科技產業的β仍處於相對穩定的高位,四季度5G技術、業績和商業化催化有望繼續強化需求預期。在產業週期尚未出現大幅降速的情況下,科技行情的β基礎仍在,A股科技板塊也仍有進一步挖掘α的空間。