

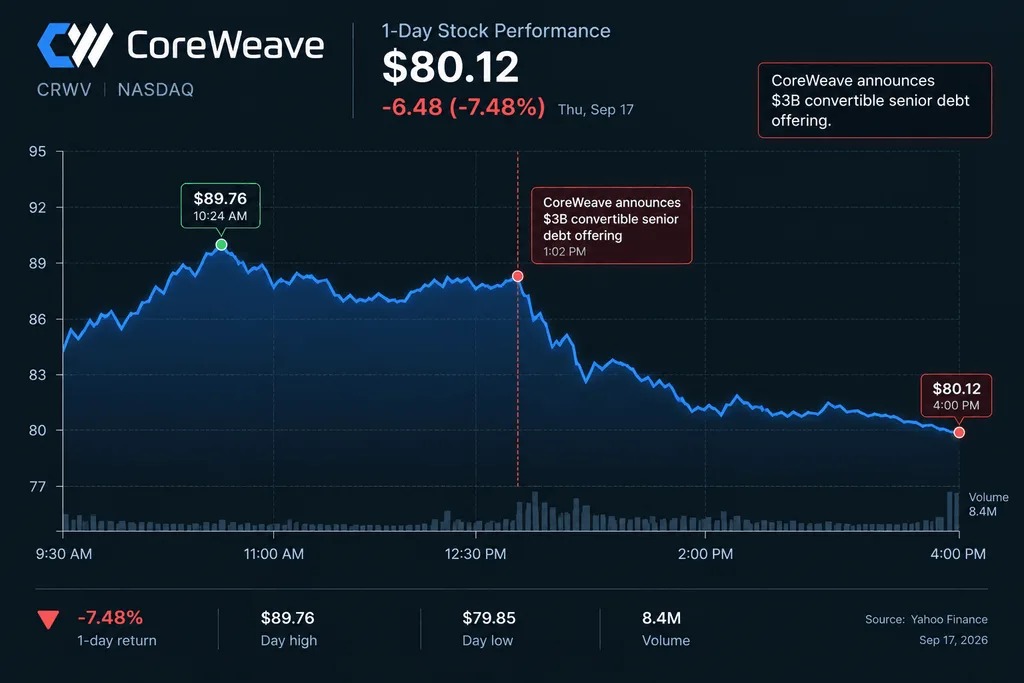
英伟达支持的 AI 基础设施公司 CoreWeave 披露,拟通过私募发行 2033 年到期的可转换优先票据融资 30 亿美元。初始买方还可在一定条件下额外认购 5 亿美元。消息公布后,市场转而关注新增债务与潜在摊薄,公司股价周四下跌约 7%。
发行规模最高可达35亿美元
公告显示,这笔融资的基础规模为 30 亿美元,若初始买方行使额外购买权,总规模可升至 35 亿美元。公司称,部分募资将用于 capped-call 交易,以降低未来转股带来的摊薄压力,其余资金将用于一般企业用途。
除可转债外,CoreWeave 还同步推出新的股权融资安排。两项工具叠加后,市场对其融资成本、资本结构和股东权益稀释的担忧上升,这也成为股价回落的直接原因之一。
算力需求继续推高资本开支
公司同时披露,第三季度初新增客户承诺金额超过 250 亿美元。到 8 月 11 日,其已签约电力容量约为 4.2 吉瓦,高于第二季度末的 3.7 吉瓦,显示数据中心扩建仍在加速。
CoreWeave 还称,近期短期 AI 算力合同的年化定价已达到每兆瓦约 4000 万美元,7 月整体产品组合定价较此前提高约 70%。这表明,围绕英伟达 GPU 算力的需求仍然旺盛,客户仍在为稀缺计算资源支付更高价格。
债务增加与扩张并行
不过,承接这类需求需要持续投入 GPU、机房、电力、网络与散热设施,资金消耗极大。CoreWeave 目前已背负多层债务,包括票息在 8.5% 至 9.75% 的优先票据,以及既有可转债。此次新发 2033 年到期票据,意味着其融资结构将再增加一层。
管理层则表示,新的股权融资安排将提升融资灵活性,并帮助公司逐步改善信用状况,向投资级信用目标靠近。对市场而言,CoreWeave 当前面临的核心考验,是在 AI 算力需求高涨的窗口期,如何在继续扩张与控制债务、摊薄压力之间取得平衡。