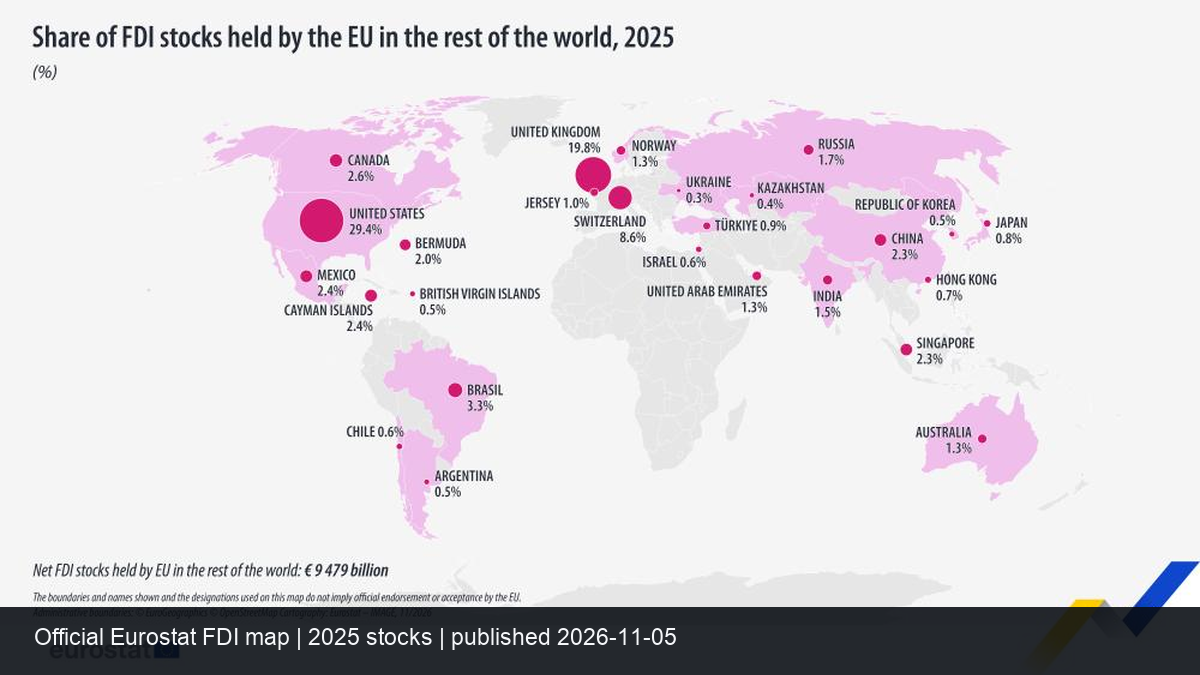
一个接近9.5万亿欧元的数字下降2.3%,很容易被浓缩成“资本逃离”。但外国直接投资存量不是一张只记录新资金流入流出的流水表,它还会被汇率、资产估值、企业重组和特殊目的实体改变。Eurostat 11月5日发布的2025年数据表明,欧盟居民持有的非欧盟直接投资存量降至94790亿欧元,比2024年的97010亿欧元减少2.3%;非欧盟投资者持有的欧盟内存量则降至69880亿欧元,同比减少2.8%。
两个方向都在缩,但规模并不对称
欧盟对外直接投资存量仍明显高于外部投资者在欧盟的存量,差额接近2.5万亿欧元。这反映欧洲企业和投资载体在全球拥有大量长期权益,也说明不能只拿单边下降判断吸引力。若对外与对内存量同时减少,估值和集团结构调整就可能与真实撤资一起发挥作用。
对内存量从2022年的78780亿欧元高点连续下降,值得继续观察。但存量下降并不自动告诉我们减少发生在哪个行业、是出售经营资产还是内部重组,也不能直接替代当年投资流量。要判断企业是否真正撤退,还需结合并购、绿地投资、收益再投资和跨国集团资产负债表。
美国和英国仍占据最重的两端
2025年末,美国吸收欧盟对外直接投资存量的29.4%,金额为27910亿欧元;英国占19.8%,为18770亿欧元。两者合计接近一半。之后是瑞士8120亿欧元,占8.6%;巴西、加拿大等经济体所占比例更小。这个分布说明欧盟企业的海外资产高度集中在成熟市场,任何汇率或估值变化都可能显著影响总量。
反方向也相似。美国投资者持有欧盟内20750亿欧元直接投资存量,占29.7%;英国为12620亿欧元,占18.1%;瑞士为6020亿欧元,占8.6%。跨大西洋投资关系仍是欧盟资本网络的主干。数字下降并没有改变这种结构,只是提醒市场,地缘风险、利率与企业利润会通过少数大经济体快速传导。
特殊目的实体让地图看起来更复杂
Eurostat特别提示特殊目的实体的重要性。2025年末,这类实体占欧盟对外直接投资存量的26.2%,占世界其他地区在欧盟投资存量的33.3%。它们常用于集团融资、持股、税务或资金中转,注册地未必等于最终生产和就业所在地。
这就是为什么开曼群岛、百慕大等司法辖区会在投资存量表中占有显眼位置。看到某地份额增加,不能马上推断工厂和研发中心正在迁往那里;看到份额下降,也不能简单理解为实体业务消失。分析者需要区分直接交易对手和最终投资者,并识别资金是否只是穿过一层公司结构。
“存量下降”应当怎样读
第一步是承认数据会修订。直接投资统计依赖企业申报、跨境结构识别和估值,后续信息可能改变初值。第二步是把存量和流量分开:存量回答“某个时点累计持有多少”,流量回答“这段时间净增加或减少多少”。第三步是结合价格和汇率。如果一家海外公司的市值下降,即使欧盟母公司一股未卖,对外投资存量也可能减少。
对政策制定者而言,更有用的问题是结构是否支持真实经济:新增资本有没有进入生产、技术和就业,利润是否被再投资,关键行业是否过度依赖单一来源。对企业而言,则要关注融资成本、监管差异和供应链重组如何改变跨境配置。一个总量百分比只是入口,不是结论。
2025年的数据确实显示欧盟跨境直接投资资产两端同时收缩,但它没有单独证明“去欧洲化”或“欧洲资本外逃”。更谨慎的读法是:全球长期投资网络在估值、利率和企业重组中重新定价,而美国与英国仍牢牢占据核心位置。下一步要看的,是这种账面收缩会不会继续,以及它是否最终落到真实投资与就业上。