

美国国税局开始通过新表格掌握更多加密交易数据,但这并没有让报税变得更轻松。对不少美国纳税人来说,交易所寄来的 1099-DA 表格只能显示卖出金额,真正决定盈亏的买入成本仍要自己补齐。
2025 年先报卖出金额
按新规则,经纪商需要向美国国税局申报部分数字资产出售所得。2025 报税年度的重点是 proceeds,也就是资产卖出时的总金额;至于 cost basis,即最初买入成本,当年通常不在强制申报范围内。
这意味着,监管机构能先看到一笔资产卖了多少钱,却未必知道纳税人的实际盈利是多少。若投资者曾在多个交易所、钱包之间转移资产,再分批卖出,计算真实盈亏会明显更复杂。
一家税务服务机构 Awaken Tax 在 8 月对 1000 名美国加密投资者做的调查显示,已申请或计划申请延期报税的人中,21% 表示仍在等待交易所或平台提供所需资料。另有约五分之一受访者称,自己收到的 1099-DA 信息不完整,或无法确认是否准确反映交易情况。
表格与流水难以核对
多名税务从业者称,纳税人目前最常见的问题,是 1099-DA 与个人交易记录难以核对。
Crypto Tax Advisors 创始人 Sharon Yip 表示,其团队已发现客户收到的 1099-DA 与税务报告之间存在差异。有些表格没有覆盖客户 2025 年全部交易;不同交易所提供的对账单格式也不一致。还有一些平台在个别交易中列出成本基础,在另一些交易中又没有列出,进一步增加理解难度。
她举例称,一名客户 2025 年在某交易所进行了超过 30 万美元的稳定币交易,但交易所 1099-DA 上显示的稳定币出售总额不足 10 万美元。
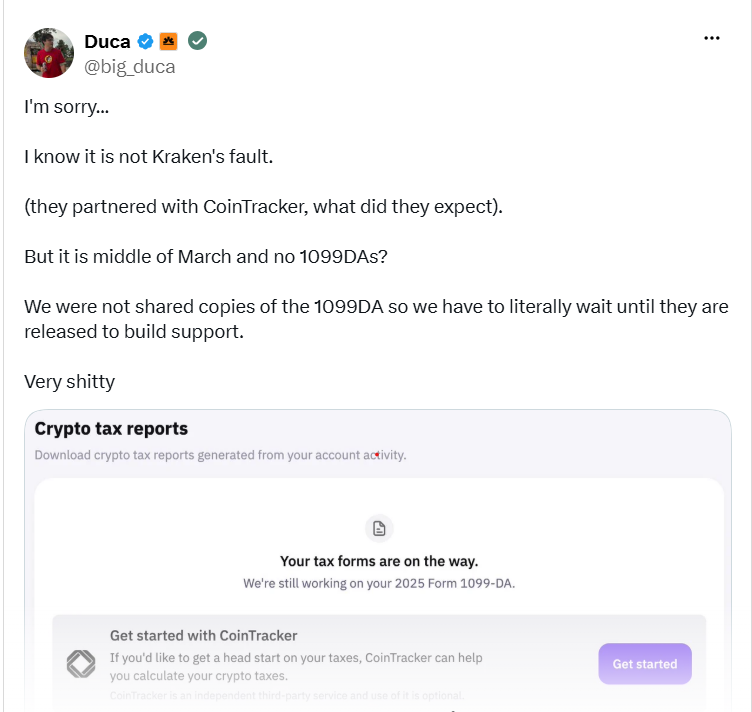
Awaken Tax 创始人 Andrew Duca 还提到,部分用户在报税季较晚阶段才收到表格。他点名称,Kraken 直到 4 月 15 日报税截止日前两周才向用户发送 1099-DA。Duca 还展示过一份同期 Kraken 表格,其中未列出任何交易信息。Kraken 未对相关采访请求作出回应。
2026 年将补充成本基础
美国国税局的口径是,无论是否收到 1099-DA,纳税人都需要申报数字资产收入以及资本利得或亏损。也就是说,这份表格并不是完整报税依据,而更像是监管掌握交易线索的工具。
税务服务机构认为,纳税人仍需保留完整交易历史,包括买卖记录、手续费、充值提现、转账路径以及相关钱包标识。因为一笔资产在不同平台之间转移后,原始买入成本也应随之延续;一旦中间某段记录缺失,几年后在另一家平台卖出时,盈亏计算仍可能出错。
Digital Asset Tax Action 执行董事 Andrew Gordon 表示,很多加密税务软件目前还缺少直接导入和核对 1099-DA 的功能。即便支持,也常常需要手动录入,因为 2025 年不少经纪商提供的表格并非机器可读格式。对高频交易者来说,这可能意味着要逐条补录数百笔数据。
按现行安排,从 2026 年起,经纪商通常还需为覆盖范围内的数字资产申报成本基础,这将为纳税人计算盈亏提供更多信息。
不过,若资产是从其他交易所或私人钱包转入当前平台,相关信息仍可能不在自动申报范围内。也就是说,即便监管端看到的数据继续增加,跨平台持仓和转账记录仍需要投资者自己保存并核对。