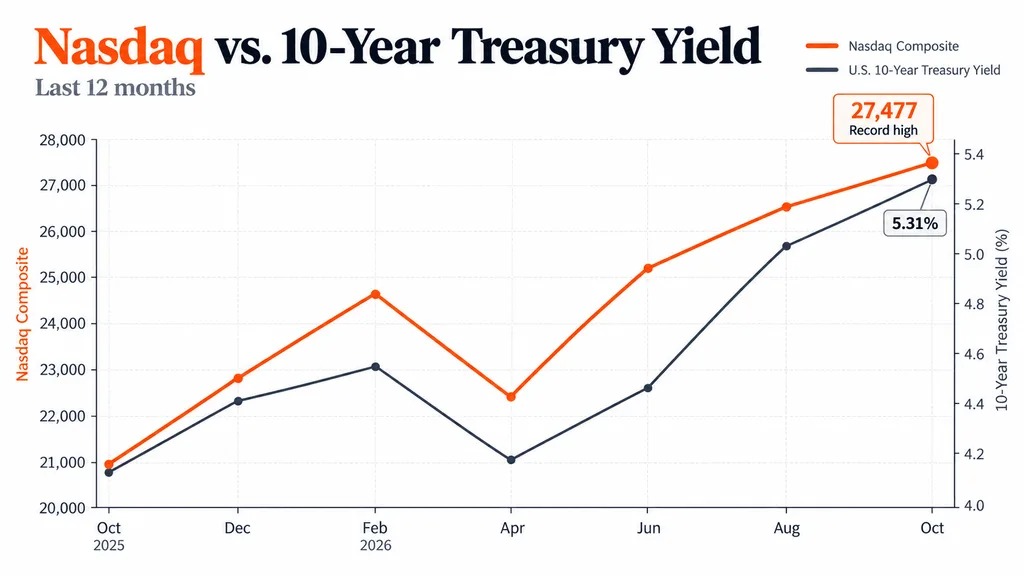
纳斯达克指数上涨1.06%,报27,477.31点;标普500指数上涨0.67%。英伟达和博通均上涨约2.1%,微软、Meta以及其他大型科技股也共同推动了这轮上涨。与此同时,10年期美国国债收益率升至约5.31%,创2002年以来最高水平。
通常情况下,这种组合对科技股来说并不容易承受。更高的收益率会降低未来利润的现值,也会让投资者有更具吸引力的无风险替代选择。对于科技股而言,这种压力尤其重要,因为其估值往往高度依赖多年后的盈利预期。
不过,人工智能目前带来的盈利增长,足以抵消其中相当一部分估值压力。
AI盈利正在抵消利率冲击
投资者正进入第三季度财报季,市场预期标普500成分股利润同比增长将超过30%,其中与AI相关的公司贡献了不成比例的大部分增幅。
这延续了此前已经非常强劲的盈利增长周期。在这一过程中,科技利润和AI投资多次超出分析师预期。
对投资者来说,这改变了通常的利率计算逻辑。更高的贴现率会降低未来盈利的价值,但实际利润的快速增长可以抵消这种影响。
美光、英伟达以及最大的云计算公司进一步强化了这样一种看法:AI基础设施需求正在转化为收入,而不是仍停留在纯粹的投机层面。
对美联储的担忧也在缓解
投资者关注的并不只有债市中的利率信号。
一份弱于预期的美国就业报告,显著降低了市场对美联储10月再次加息的预期。路透社称,隐含加息概率从约70%降至24%。
这让成长股获得了一些喘息空间,尽管长期美债收益率仍处于高位。
油价下跌也在周一提供了帮助。随着中东地区出口增加,布伦特原油回落至接近100美元,缓解了部分市场对另一轮能源冲击可能迫使美联储采取更激进通胀应对措施的担忧。
最终形成的市场格局是:AI盈利增长和短期内较低的美联储风险,正在压过长期收益率上升带来的影响。
纪录高位下的上涨仍然偏窄
不过,纳指创纪录的背后仍有一个重要弱点。
周一,只有约31.5%的纳斯达克股票交易价格高于其50日均线;标普500成分股中,只有约27%高于各自的50日均线。
这与9月以来更广泛的市场分化相呼应:大型科技股上涨,而大多数股票下跌。