要点
- 比特币的价值不必依赖广泛的零售支付
- 稀缺性和投资需求可以推动其升值
- 交易活动疲弱会带来长期安全性问题
比特币于2008年推出,最初被设计为点对点电子现金系统,旨在让人们无需依赖银行就能转移资金。然而,近二十年后,它的投资吸引力越来越围绕另一件事展开:储存财富,而不是花出去。
这引出了一个重要问题:即便消费者很少用比特币购买商品和服务,它是否仍可能变得大幅更有价值?
答案是肯定的,不过其经济逻辑比比特币固定供应量本身看起来要复杂得多。
为什么比特币不需要日常支付也能升值
比特币的市场价值取决于买家愿意为其有限供应支付多少,而不是直接取决于处理了多少笔交易。
根据中本聪原始白皮书中描述的协议,新比特币通过挖矿进入流通,发行量会随着预定的减半而下降,总供应量上限约为2100万枚BTC。
设想一个假设市场,投资者合计希望持有额外200万枚BTC作为长期储蓄。
如果现有持有者在当前价格下不愿出售,买家就必须提高报价以吸引可用供应。即便零售支付活动保持不变,比特币价格也可能上涨。
黄金之所以能获得可观的投资需求,而不需要经常出现在收银台前,背后的原理也类似。
不过,稀缺性本身并不会创造价值。资产还必须维持足够的需求、可信度和流动性,买家才会继续赋予其有意义的价格。
比特币ETF会取代支付采用,成为增长动力吗?
2024年1月,美国现货比特币交易所交易产品的推出,为投资需求创造了另一条渠道。
正如美国证券交易委员会确认的那样,这些产品允许投资者通过传统证券市场获得比特币敞口,而无需直接管理加密钱包。
因此,机构投资者可以在不把比特币用于日常交易的情况下配置资本。
例如,假设ETF净流入5亿美元,而比特币价格为10万美元,那么这相当于5,000枚BTC的需求,前提是这些流入资金全部用于购买比特币。
这超过了按3.125枚BTC区块补贴计算的大约11天新挖供应量。
不过,ETF买盘并不会自动转化为等量的价格上涨,因为现有持有者也可以提供更多币。
低支付使用率最终会伤害比特币吗?
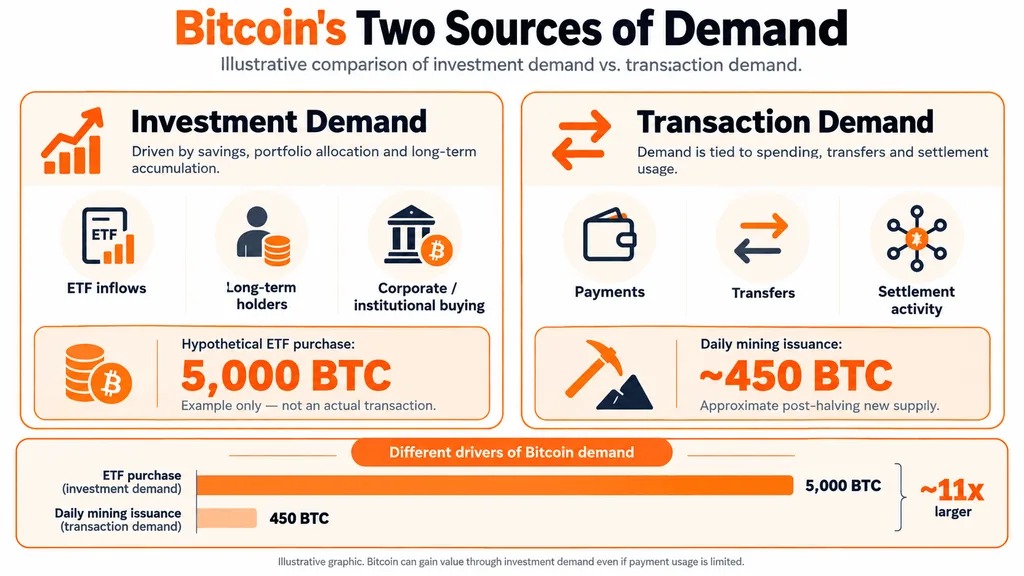
这里有一个关于“价值储存”逻辑的重要限制。
比特币矿工目前的收入来自新发行的BTC和交易手续费。随着未来减半使区块补贴继续下降,手续费对网络安全的重要性可能会越来越高。
如果交易需求持续疲弱,矿工最终可能难以在没有足够高的比特币价格或更高手续费的情况下维持安全支出。
这就使比特币的长期投资价值与支撑其区块链运作的经济机制之间产生了潜在张力。
因此,减半奖励下降与挖矿盈利能力之间的关系,即便对那些从不打算花比特币的投资者来说,也很重要。
与此同时,闪电网络等支付技术可以支持日常交易,而不需要每一笔支付都单独在比特币主链上结算。
Adrian Cole
Adrian Cole从事金融市场报道已超过6年,重点关注加密货币、股票和宏观经济趋势。他跟踪比特币、主要山寨币、美股、利率、大宗商品以及推动市场变化的数据点。多年来,他撰写了数百篇市场更新和分析文章,重点关注价格走势、投资者情绪,以及传统金融与数字资产之间的联系。