隔夜美国通胀数据意外走高,令市场对美联储将在更长时间内维持高利率的押注骤然升温。叠加AI信贷裂缝扩大等因素,美国科技与半导体股周三下挫,亚太市场周四开盘全面下挫,韩国股市跌幅尤为惨烈,A股低开低走,AI硬件等陷入调整,午后券商、银行护盘,三大股指跌幅有所收窄。
10月15日,A股大幅低开后震荡下行,午后三大股指一度扩大跌幅,临近尾盘小幅拉升,沪指险守3700点整数关口,宽基ETF尾盘放量,券商盘中再度拉升。白酒、大金融等防御方向逆势走强,而前期涨幅居前的航运、煤炭、油气等资源周期股集体重挫,算力硬件、芯片半导体集体走低,存储芯片、光模块、覆铜板、电路板等方向遭遇调整。
港股全天低开低走,恒指、恒科指早盘双双下跌,恒指跌1%,恒科指一度跌3%,权重科网股普遍下滑,光模块、AI大模型股等科技股也大跌,兆易创新、澜起科技、中际旭创、智谱、MINIMAX等跌幅居前。债市方面,国债期货震荡分化。商品方面,国内商品期货全线下跌,贵金属期货跌幅显著。
对于市场的调整,据中新经纬,前券商首席经济学家、深圳市决策咨询委员会委员李大霄表示,市场大跌主要受美日韩外围市场大跌影响,费城半导体跌超4%,日本股市盘中跌超4%,韩国股市跌超7%。科创50指数盘初跌超3%,抹去今年所有涨幅,一些高估值板块在有序调整,也是本轮市场调整的原因。
A股:截至收盘,沪指跌1.59%,深成指跌2.43%,创业板指跌2.92%。盘面上,个股呈现普跌态势,沪深京三市超5100股飘绿,今日成交1.65万亿。沪深两市成交额1.63万亿,较上一个交易日放量超过2000亿。板块方面,午后券商、五大行轮番发力,中芯国际、中微公司、北方华创反扑,各指数在尾盘收窄跌幅。玻纤、油气、海运、存储、培育钻石板块全天大幅调整,白酒、电信板块强势。
港股:截至收盘,恒指收跌1.03%,恒生科技指数跌2.72%。盘面上,半导体、人工智能主题领跌,联想集团、智谱、MINIMAX-W、长飞光纤光缆、澜起科技均跌超一成。银行板块走强,工商银行、建设银行、农业银行再创新高。
债市:国债期货震荡分化,截至收盘,30年期主力合约跌0.08%,10年期主力合约跌0.01%,5年期主力合约持平,2年期主力合约涨0.01%。
商品:国内商品期货普跌,截至收盘,贵金属跌幅居前,白银跌5.34%;农副产品多数下跌,苹果跌4.75%;新能源材料全部下跌,多晶硅跌4.58%;能源品多数下跌,原油跌3.68%;化工品全部下跌,沥青跌3.41%;基本金属全部下跌,锡跌3.28%;黑色系多数下跌,焦煤跌3.19%;油脂油料多数下跌,棕榈油跌3.03%;非金属建材全部下跌,PVC跌2.30%;航运期货涨幅居前,集运指数(欧线)涨2.37%。
宽基ETF临近尾盘大幅放量
宽基ETF临近尾盘大幅放量,其中创业板ETF易方达、科创50ETF华夏均成交超100亿,沪深300ETF易方达成交超150亿元,创近9个月新高。
据上证报,近期资金持续涌入股票型ETF。据Choice测算,9月28日以来,截至10月14日,股票型ETF净流入927.92亿元,宽基ETF依然是资金重点加仓方向。
其中,科创50ETF华夏净流入154.63亿元,创业板ETF易方达净流入107.35亿元,科创50ETF易方达、上证指数ETF富国、中证1000ETF南方、沪深300ETF华泰柏瑞净流入均超30亿元。
与此同时,近期ETF密集成立,后续将有多只ETF上市交易。据统计,10月8日以来,已有15只ETF发布上市交易公告书,其中,仅10月14日,就有3只ETF发布上市交易公告书。从这些新成立ETF披露的前十名持有人名单来看,频现机构身影。
具体来看,10月14日,建信创业板金融科技ETF发布了上市交易公告书,截至10月12日,该ETF前十名持有人包括国泰海通证券、长江证券、东吴证券等多家机构。
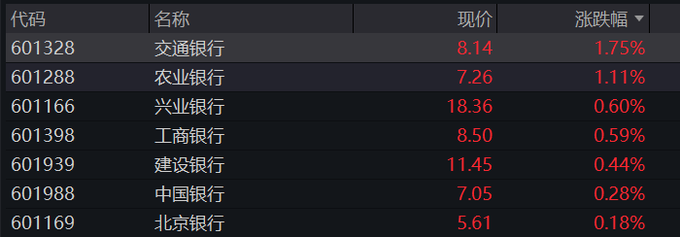
大金融逆势护盘:工商银行创历史新高,华林证券涨停
大金融板块尾盘拉升,成为稳定指数的压舱石。银行方向,工商银行涨0.59%创历史新高、总市值达3.03万亿元,交通银行涨1.75%、盘中再创历史新高。
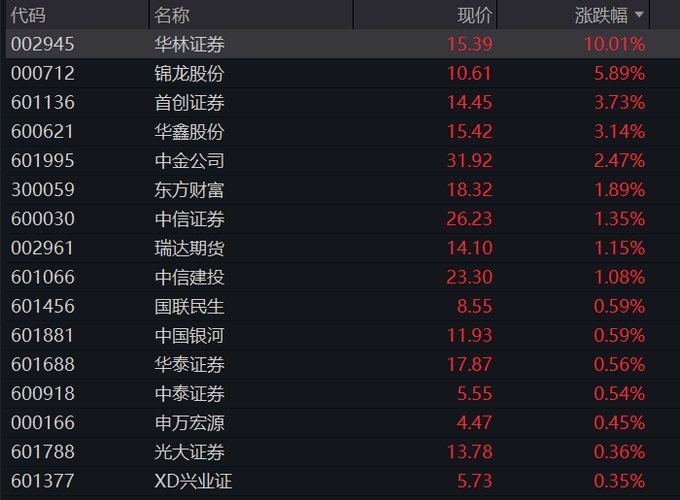
证券方向午后异动,华林证券涨10.01%涨停,锦龙股份涨近6%,华信永道、汇金股份、财富趋势、大智慧、东方财富等快速冲高。
消息面上,业内人士认为,A股上市券商2026年前三季度净利润仍有望保持增长,且业绩分化将进一步加剧,头部机构凭借专业化布局有望把握结构性机会、延续高增态势。
银行板块则延续高股息避险逻辑,在长端利率低位与观望情绪上升的背景下,成为资金避险配置的重要选择。
PCB概念逆市拉升:三季报预喜率100%,“零瑕疵”成绩单驱动量价齐升
盘面上,澳弘电子19天11板,续创历史新高;金禄电子20CM涨停,年内累计涨幅已超140%;崇达技术涨停;天津普林涨停;骏亚科技3天2板;正业科技涨13.46%;依顿电子、四会富仕、超声电子、金百泽、逸豪新材等多股涨超5%。
本轮行情的核心驱动力并非单纯题材炒作,而是板块近乎“零瑕疵”的三季报成绩单。据媒体统计,截至10月15日午间,A股已有16家PCB概念股发布2026年三季度业绩预告,其中14家预增、2家略增,预喜率达到100%。
业绩端量价齐升、环比加速的特征尤为突出。金禄电子预计前三季度归母净利润1.80亿元至1.96亿元,同比增长192.88%至218.92%,其中三季度单季净利润预计1.24亿元至1.40亿元、环比增长166%至200%;公司称前三季度承接订单金额同比增长约112%、平均单价同比增长约55%。
龙头沪电股份预计前三季度归母净利润54.50亿元至57.00亿元,同比增长100.54%至109.74%,以半年报测算三季度单季净利润约25.27亿元至27.77亿元、环比增长50%至65%。
嘉元科技预计前三季度归母净利润5.30亿元至5.80亿元,同比增长1197%至1319%,增幅暂居已披露预告企业首位;崇达技术预计前三季度净利同比增长90%至118%。
催化逻辑链清晰:一是需求端,AI服务器、高速交换机与存储侧对高端PCB及覆铜板材料需求旺盛,Omdia预测2026年计算与数据存储领域半导体收入同比增长超150%、规模接近1万亿美元;二是涨价端,覆铜板巨头建滔集团旗下广东建滔积层板10月14日发布年内第八轮涨价通知,对使用2116(含)以下薄布为原材料的板料及PP(半固化片)销售价格上调15%,供给偏紧叠加扩产缓慢推动缺货涨价延续;三是海外同业印证,台光电子三季度营收608亿新台币、同比增长142%,台耀同比增长122%,金像电同比增长69%。
金融街证券指出,三季报是10月最重要的风格催化剂,而成长方向是业绩可验证性最强的领域,9月因考核压力被减持的高景气方向可能在10月初获得资金回补。国金证券认为,AI覆铜板/PCB三季度业绩亮眼、回调迎布局良机,AI强劲需求带动PCB价量齐升,多家AI-PCB公司订单强劲、满产满销、大力扩产,业绩高增长有望持续。
航运集体跌停,煤炭油气获利回吐,算力硬件持续承压
港口航运是全天跌幅居前的板块。招商轮船跌9.38%(盘中一度跌停),中远海能、招商南油、海通发展跌停,中远海控、中集集团等大跌。
消息面上,美国白宫正考虑放宽针对所谓“影子船队”的制裁,以降低当前处于历史高位的全球海运费率,市场担忧此举将增加有效运力、冲击油运高运价预期;叠加前期板块在霍尔木兹海峡局势催化下已大幅上涨、获利盘集中兑现,以及隔夜美股油运股走弱(DHT控股跌超6%),情绪集中释放。
不过,中泰证券交运团队指出,油运景气度仍在高位,当前政策仍在讨论阶段、尚无正式决定,且船舶保险公司仍受欧盟和英国法规约束,放松实际效果或有限。
煤炭、油气等资源周期股同样大幅下挫。煤炭方向,昊华能源跌8.88%,云煤能源跌停,陕西黑猫大跌;油气方向,蓝焰控股跌7.25%,中国石化盘中一度杀跌超4%,长春燃气、新天然气等跌幅居前。
算力硬件与存储方向延续调整。锐捷网络跌8.61%,新易盛跌超7%,剑桥科技跌超6%,中际旭创跌超5%,长飞光纤、天孚通信等跟跌;存储半导体方向,光华科技跌停。
不过,北方华创涨超4%,中芯国际、中微公司翻红,半导体板块尾盘奋力回弹。
催化上,隔夜美股光模块、存储、AI芯片龙头集体重挫,叠加FCC拟限制中国光模块传闻扰动,海外AI算力叙事降温情绪直接传导至A股高位硬件方向。
14:39 北方华创涨超4%,中芯国际、中微公司翻红,半导体板块尾盘奋力回弹。
13:48 抄底资金流向半导体板块,华海清科升超5%,北方华创、长川科技、华润微同步拉升。
午后宽基ETF显著放量,创业板ETF易方达成交超71亿,科创50ETF华夏成交超58亿,沪深300ETF华泰柏瑞成交超48亿,科创50ETF易方达、上证50ETF华夏成交超16亿,均超昨日全天成交额。
13:42 券商板块再度拉升,华林证券回封涨停板,中信证券、中信建投、中金公司、华泰证券携手发力。
13:27 恒生科技指数跌超3%,联想集团跌15%,MINIMAX-W跌超12%。MINIMAX-W、江波龙、立讯精密盘中均创新低。创业板指午后跌超4%刷新年内新低,科创50指数现跌近4%。
13:08 沪指午后跌超2%,深成指跌超2.5%,创业板指跌超3%。煤炭、油气开采及服务、港口航运板块跌幅居前。全市场超5000只个股下跌。
11:56 恒生科技指数日内跌幅扩大至3%。
本轮调整的导火索在海外。美国9月CPI同比上涨3.7%,高于市场预期的3.6%,为五个月最快涨幅;CME FedWatch显示,交易员对美联储10月加息25个基点的押注升温,加息概率升至43.7%,较数据公布前上升22.1个百分点。
隔夜美股全线收跌,费城半导体指数重挫4.3%,芯片股指数六连跌,创2025年5月以来最长连跌纪录;AI云服务商CoreWeave大跌超15%,引发市场对AI基建投入可持续性的质疑。
存储链上SK海力士美股跌超6%、闪迪跌超5%、希捷科技/西部数据/美光科技跌超4%。摩根士丹利首席执行官预警,AI支出增长势头将开始趋缓——目前AI基础设施建设的支出平均每年约1万亿美元。
亚太市场雪上加霜:韩国KOSDAQ指数跌8%触发熔断机制、交易暂停20分钟,韩国股市连续第七个交易日下跌,SK海力士较高点已回撤57%;日经225指数盘中跌超4%。
11:41 盘面上,个股呈现普跌态势,沪深京三市超5000股飘绿,上午半天成交9897亿。沪深两市半日成交额9818亿,较上个交易日放量1290亿。板块方面,AI硬件侧继续深调,存储器、GPU、光模块领跌。煤炭、海运、油气、房地产、钢铁板块下滑。白酒股强势,券商板块短暂异动,医药、传媒股局部活跃。
具体来看,白酒股逆势拉升,皇台酒业3天2板。
PCB概念股继续活跃,澳弘电子涨停创新高,金禄电子、天津普林、崇达技术等多股封板。
核心催化是业绩兑现:金禄电子公告预计2026年前三季度归母净利润1.80亿元-1.96亿元,同比增长192.88%-218.92%;其中第三季度单季净利润1.24亿元-1.40亿元,同比增长1266.91%-1442.76%、环比增长166.18%-200.42%。
公司解释,前三季度承接订单金额同比增长约112%,订单平均单价同比增长约55%(Q3单价环比再增约51%),并聚焦算力基础设施、人工智能、卫星通信等新兴应用领域。此前已有多家PCB公司发布亮眼业绩预告,AI服务器与高多层板需求带动下的盈利爆发正在财报端密集验证。在科技板块整体回调的当下,“有业绩的AI”成为资金敢于逆势进攻的稀缺方向。
券商股异动拉升:华林证券直线涨停,锦龙股份、首创证券、指南针、中金公司、华鑫股份跟涨。
业内人士认为,A股上市券商2026年前三季度净利润仍有望保持增长,且业绩分化将进一步加剧,头部机构凭借专业化布局有望把握结构性机会,延续业绩高增态势。券商兼具“市场企稳旗手”与“三季报绩优”双重属性,早盘的异动亦有护盘意味。
创新药概念股盘中走强,百花医药、华北制药涨停。
下跌方面,航运板块调整,中远海能、招商轮船跌停;煤炭板块下挫,昊华能源、兖矿能源跌超8%。
11:08 长鑫科技、兆易创新、江波龙、佰维存储、德明利均跌超5%,存储板块持续低迷。10月份以来,长鑫科技已下滑两成。
10:51 新易盛下滑逾7%,抹平年内升幅;中际旭创跌近5%,创业板指日内跌幅再超3%。
10:20 PCB概念日内持续活跃,澳弘电子19天11板,续创历史新高,此前金禄电子、骏亚科技、崇达技术、天津普林跟涨,嘉元科技、依顿电子、四会富仕、超声电子等多股涨超5%。沪电股份升近3%,公司预计第三季度盈利加速。
10:08 港股存储概念走低,南方两倍做多海力士跌超22%,南方两倍做多三星电子跌超20%,澜起科技跌超9%,兆易创新跌超6%。航运板块盘中震荡下挫,招商轮船逼近跌停,中远海能、招商南油、海通发展、宁波海运跌超4%。白酒概念震荡走高,皇台酒业3天2板,金种子酒、金徽酒、迎驾贡酒、今世缘跟涨。
早盘创新药概念震荡反弹,贝瑞基因涨停,金石亚药、三元基因、华北制药、奥赛康、广生堂跟涨。
消息面上,10月13日,国家医保局召开会议,会议要求,要积极支持医药科技创新。探索建立医疗服务价格预立项制度,支持更多医药新技术新产品加快进入临床规模化应用。
09:56 港股光模块(CPO)指数跌超7%,中际旭创下滑逾6%续创新低,长飞光纤光缆跌近12%。
09:45 A股、港股创新药板块同步拉升,药明康德、凯莱英、昭衍新药携手走强。恒生生物科技指数涨超1%。中信建投认为,AI重塑了制药逻辑的底层变革,并加速了其商业化突破。
09:40 传媒板块连续拉升,读客文化、电魂网络、慈文传媒、读者传媒、欢瑞世纪等揽下涨停板。
09:39 智谱、MINIMAX-W双双下滑超6%。蚂蚁百灵宣布正式开源Ling-3.1-flash,让团队能够在自己的任务和算力环境中,检验模型能力与推理效率。
09:26 上证指数低开1.5%,创业板指跌3.13%。AI硬件侧大幅调整,覆铜板、存储、光通信板块领跌。银行股活跃。
09:21 恒生指数开盘跌0.8%,恒生科技指数跌2.21%,AI概念股普跌,联想集团跌超7%领跌蓝筹。